风险提示:我国内地全面禁止虚拟货币交易、兑换相关业务,本文仅从行业研究视角,客观科普OKX分区域合规架构、储备证明、属地审计技术机制,不构成任何资产交易、平台使用指导。虚拟资产存在政策、资金兑付、跨境风控多重风险,相关活动不受内地法律保护,请严格遵守属地金融监管法规。
前言
2026年全球加密行业监管进入“实质合规”时代,市场共识发生关键转变:一家交易所持有多国监管牌照仅代表准入资质,不能直接等同于具备足额资产偿付能力。FTX破产事件持续影响行业信任,各国监管机构不再仅审核平台纸面资质,强制推行链上资产透明披露、法币资金独立第三方审计双重硬性约束。
当前市场大量科普内容存在两大短板:一是将“拥有牌照”与“足额偿付”画等号,忽略牌照仅为经营许可,无法实时监控平台用户资产储备;二是割裂链上数字资产证明与法币通道审计,多数文章仅解读加密资产储备,完全不提法币现金流隔离、属地资金托管关键环节,形成合规认知盲区。
各大交易所注册链接:
OKX官网注册
Binance官方注册
Gate 官方注册
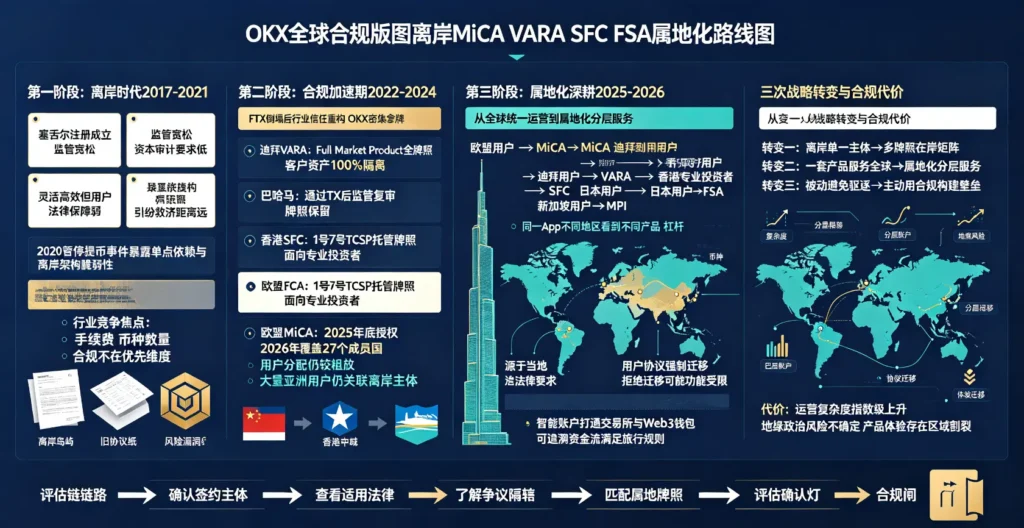
以OKX为例,其采取分区域独立法人运营模式,欧盟MiCA、新加坡MAS、香港VASP、美国州级MTL各区域子公司拥有差异化合规约束标准,链上资产储备与法币托管审计体系并不完全统一。本文以专业研报视角逐层拆解OKX多层合规架构,厘清zk-STARK链上资产证明底层逻辑、各属地法币通道独立审计规则,搭建一套普通用户、行业研究者均可复用的交易所偿付能力交叉验证框架,分清合规包装与真实兑付保障。
一、底层基础:OKX分层属地化合规运营架构(2026最新布局)
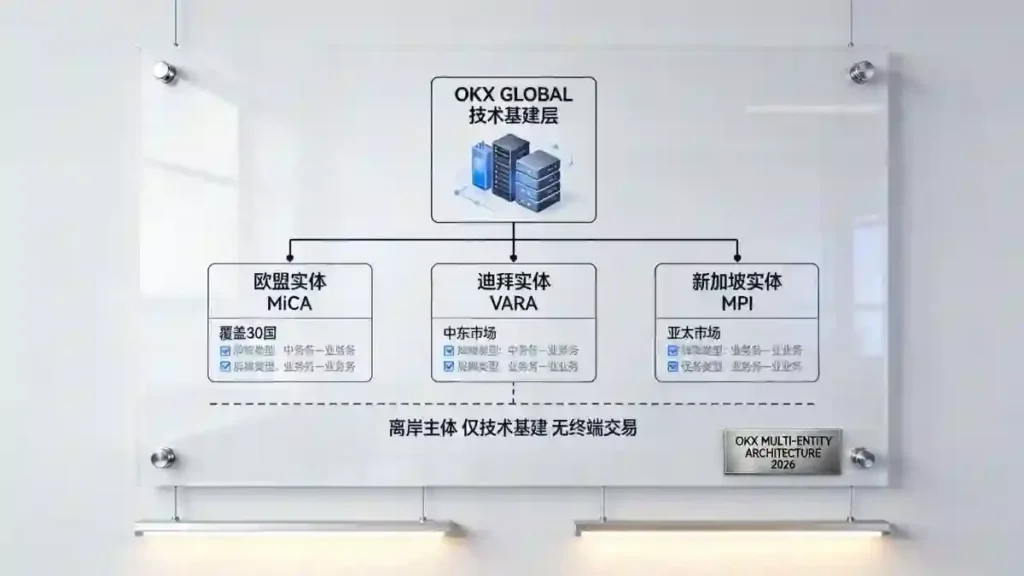
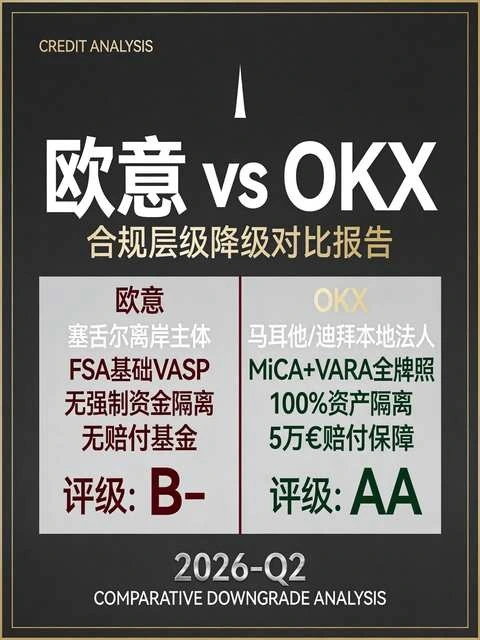
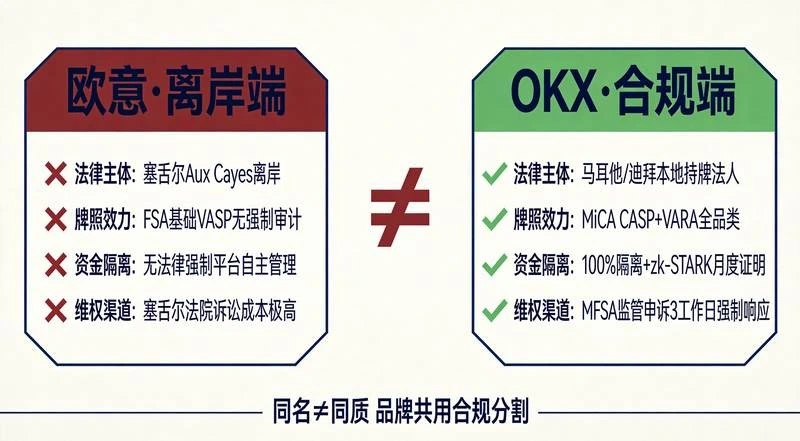
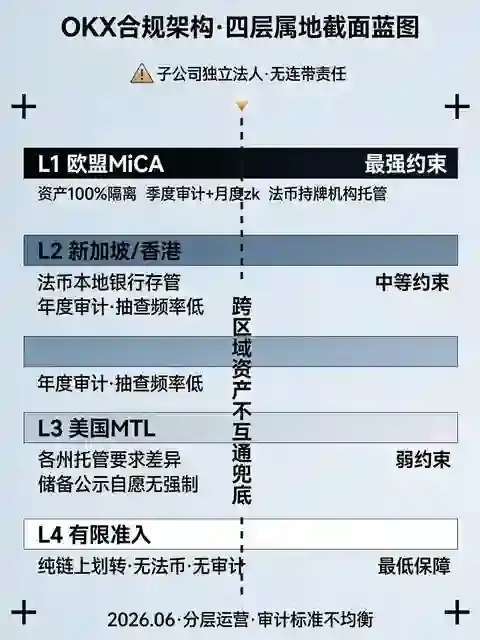
理解偿付能力验证逻辑,首要理清OKX并非单一主体,而是由多家独立海外法人实体构成的分布式运营体系,不同区域子公司资产、资金、审计主体完全隔离,偿付保障标准由当地监管框架决定。
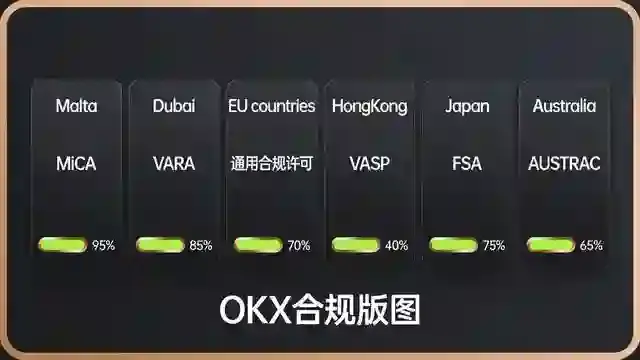
第一层级:欧盟EEA区域OKX Europe(马耳他MFSA MiCA CASP持牌)
MiCA条例为当前全球最严格加密监管框架,硬性规定用户加密资产、法币资金必须与平台运营资金100%隔离,要求季度第三方审计+月度zk-STARK储备公示,法币资金存放于欧盟持牌支付机构托管账户,严禁平台自由挪用。
第二层级:亚洲高监管区域(新加坡OKX SG MAS MPI、香港OKX HK VASP)
新加坡金管局要求平台法币客户资金单独存管于本地银行,每年完整资金流向审计;香港VASP牌照仅对现货业务开放法币兑换通道,衍生品无合规法币出入口,资产储备证明为半强制披露机制。
第三层级:美国多州MTL持牌子公司
遵循FinCEN MSB规则,各州货币传输法对法币资金托管要求存在差异,加密资产储备公示为自愿机制,无统一强制链上储备审计标准。
第四层级:其他有限准入区域
无完整专项加密牌照,仅开通纯链上资产划转功能,关闭合规法币通道,无属地第三方资金审计约束,偿付保障层级最低。
关键结论:不能用单一区域合规标准衡量整个OKX集团偿付能力,不同属地子公司资产隔离、审计规则独立,跨区域资产不互通兜底,这是很多人研判平台兑付能力时最容易忽略的核心前提。
二、核心透明化工具:OKX zk-STARK链上资产储备证明深度解析
链上加密资产储备证明是验证平台数字资产偿付能力的核心工具,但大量用户仅简单查看储备比率数字,不理解其边界局限性,容易形成误判。
2.1 2026 OKX储备证明运行机制
OKX MiCA合规区域子公司按月发布基于zk-STARK零知识证明的资产储备报告,整套机制分为三个模块:用户账户余额快照、链上冷/热钱包资产索引、第三方会计师有限鉴证。
系统通过零知识密码学技术,在不暴露用户隐私数据前提下,证明平台控制的链上加密资产总量大于等于快照记录的用户负债总额,常规公示主流币种储备比率稳定在101%至106%区间。
2.2 储备证明无法覆盖的风险边界(关键深度要点)
第一,储备证明仅反映某一时间点快照资产,无法覆盖快照后新增用户负债、平台短期流动性挤兑风险;
第二,zk证明仅针对链上托管加密资产,不包含法币资金,无法验证法币通道资金托管足额性;
第三,仅MiCA区域强制第三方完整审计,其他区域储备公示自主执行,鉴证力度弱于欧盟标准;
第四,仅覆盖平台自有托管钱包资产,不包含外部质押、理财产品底层资产,理财产品兑付风险独立于现货储备。
三、容易被忽视的关键维度:分区域法币通道独立审计与资金隔离
多数偿付能力分析只聚焦加密资产储备,而法币资金缺口、托管失效是交易所兑付危机另一重要导火索,OKX各区域法币通道审计规则差异极大。
- MiCA欧盟区域:法币用户资金必须存入持牌欧洲支付机构隔离托管账户,每季度由监管指定第三方事务所全面审计资金流水,平台运营账户与客户法币账户物理分隔,即便平台进入清算,客户法币资金可优先兑付。
- 新加坡/香港区域:法币资金本地银行专户存管,年度审计,监管抽查频率低于欧盟;香港VASP散户法币额度存在上限,大额法币出入金需额外资产来源核验。
- 美国及其他有限区域:无统一强制法币托管审计,法币通道合作第三方机构不受加密专项监管,法币资金足额性缺乏常态化核验渠道。
核心提醒:仅依靠链上加密资产储备报告,完全无法评估法币资金偿付实力,必须匹配对应属地法币审计公示文件交叉验证。
四、实操交叉验证框架:三步自主核验OKX真实偿付能力
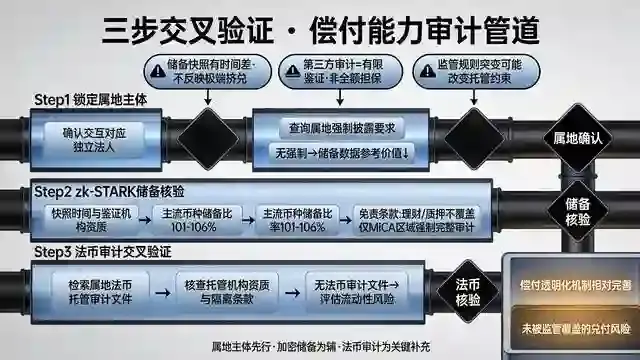
结合前述合规分层、储备证明、法币审计三大维度,形成可落地的三重核验流程,规避单一信息带来的片面判断。
第一步:锁定目标运营属地主体,确认当地监管强制披露要求。先确认自身交互对应的OKX独立法人,查询当地监管是否强制月度zk储备公示、季度法币审计;若属地无强制披露规则,储备数据参考价值大幅降低。
第二步:调取对应区域最新一期zk-STARK储备报告,核对快照时间、鉴证机构资质、主流币种储备比率,同时关注报告免责条款,明确理财产品、质押资产不在覆盖范围内。
第三步:检索属地监管或平台公示的法币资金托管审计文件,核查托管机构资质、客户资金隔离条款;无公开法币审计文件时,需充分评估法币流动性兑付潜在风险。
三重核验全部达标,才能初步判定对应区域子公司具备相对完善的偿付透明化机制;任意一环缺失,意味着存在未被常态化监管覆盖的兑付风险。
五、现有合规体系固有局限性,理性看待平台偿付保障
即便OKX拥有多层属地合规架构与储备透明工具,仍存在行业共性短板,不能视作兑付绝对兜底:
- 跨区域无连带责任:某一子公司出现资金问题,其他区域独立法人无义务承接债务;
- 储备快照存在时间差风险,极端挤兑行情短时流动性压力无法通过静态储备证明反映;
- 第三方审计多为有限鉴证,并非全额担保,审计机构不承担用户资产赔付责任;
- 全球监管政策动态调整,任一属地监管规则突变可能快速改变现有资金托管、审计约束标准。
结语
2026年评判加密交易所真实偿付能力,早已不能单纯依靠牌照数量、品牌规模,需要穿透至属地独立法人、链上加密资产储备证明、法币资金专项审计三重维度交叉研判。OKX依托MiCA等高标准监管区域搭建了相对完善的透明化合规体系,但分层运营架构带来审计、托管标准不均衡问题,各类储备公示工具亦存在明确的风险边界。
对于行业研究者、关注平台资产安全的用户而言,建立“属地主体先行、加密储备快照为辅、法币审计为关键补充”的验证逻辑,才能剥离营销层面的合规包装,客观识别平台真实兑付保障层级。
最后再次严肃提示:内地禁止任何虚拟货币相关活动,本文仅为海外交易所合规架构行业研报式客观科普,不存在引导使用境外平台、参与数字资产交易的意图。虚拟资产各类兑付、政策风险无法有效管控,请严格遵守国内金融监管相关法律法规。