一、合规:从营销话术到生存底线
2022年FTX的轰然倒塌,用数千亿美元的蒸发教会行业一件事:没有外部监管的“自律”,在最坏情况下不堪一击。四年过去,全球加密监管框架已基本成型——欧盟MiCA全面生效,迪拜VARA持续发牌,香港SFC开放持牌通道,新加坡MAS收紧零售准入。合规不再是交易所官网上的装饰性标签,而是决定平台能否持续运营、用户资产能否受法律保护的生死线。
但在2026年,“合规”这个词本身也成了营销重灾区。每家交易所都声称自己“合规运营”,背后的差异却天差地别——有的持有全球顶级牌照且用户可自验资产,有的仅在一两个离岸岛国注册就敢标榜“合规”。本文从三个可量化、可验证的核心维度出发,拆解OKX、币安、Coinbase与Bybit四家主流交易所在合规层面的真实差距。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
二、全球牌照矩阵:谁的合规版图最完整
交易所的合规不是一句口号,而是一张张实实在在的牌照。不同牌照的含金量差异巨大——一张欧盟MiCA或迪拜VARA的牌照,其审查深度和持续监管力度远超十个离岸小国的注册证书。
OKX:全球牌照最完整的“合规优等生”
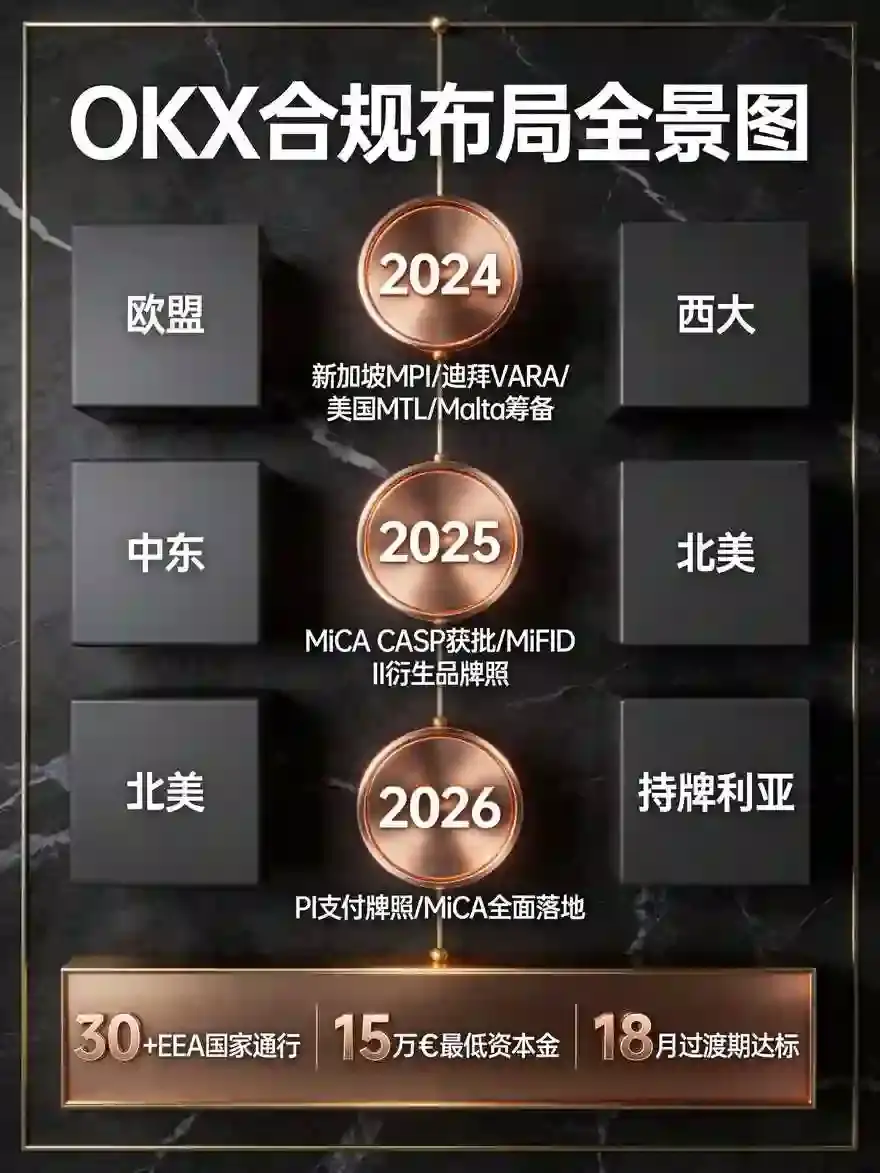
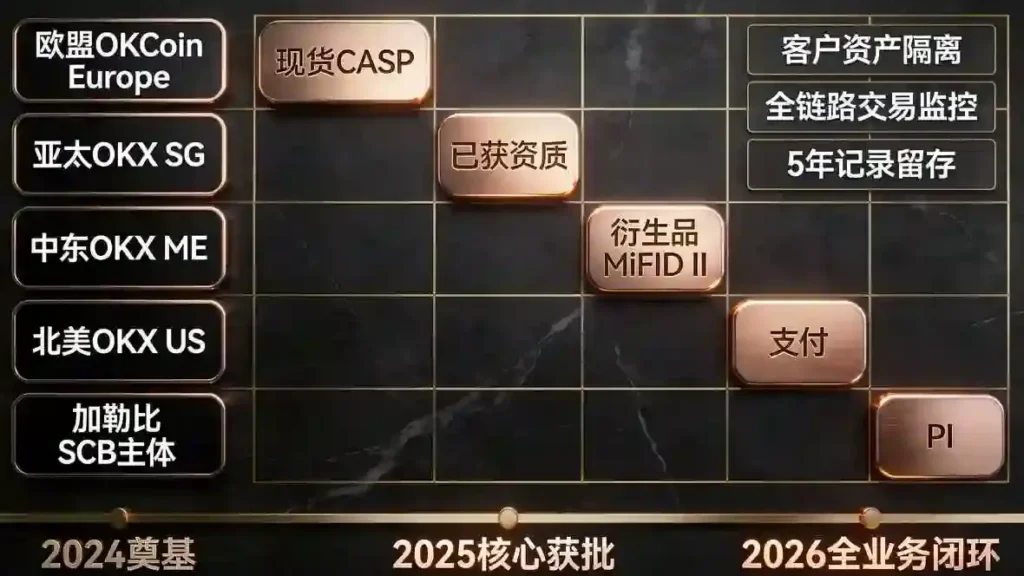
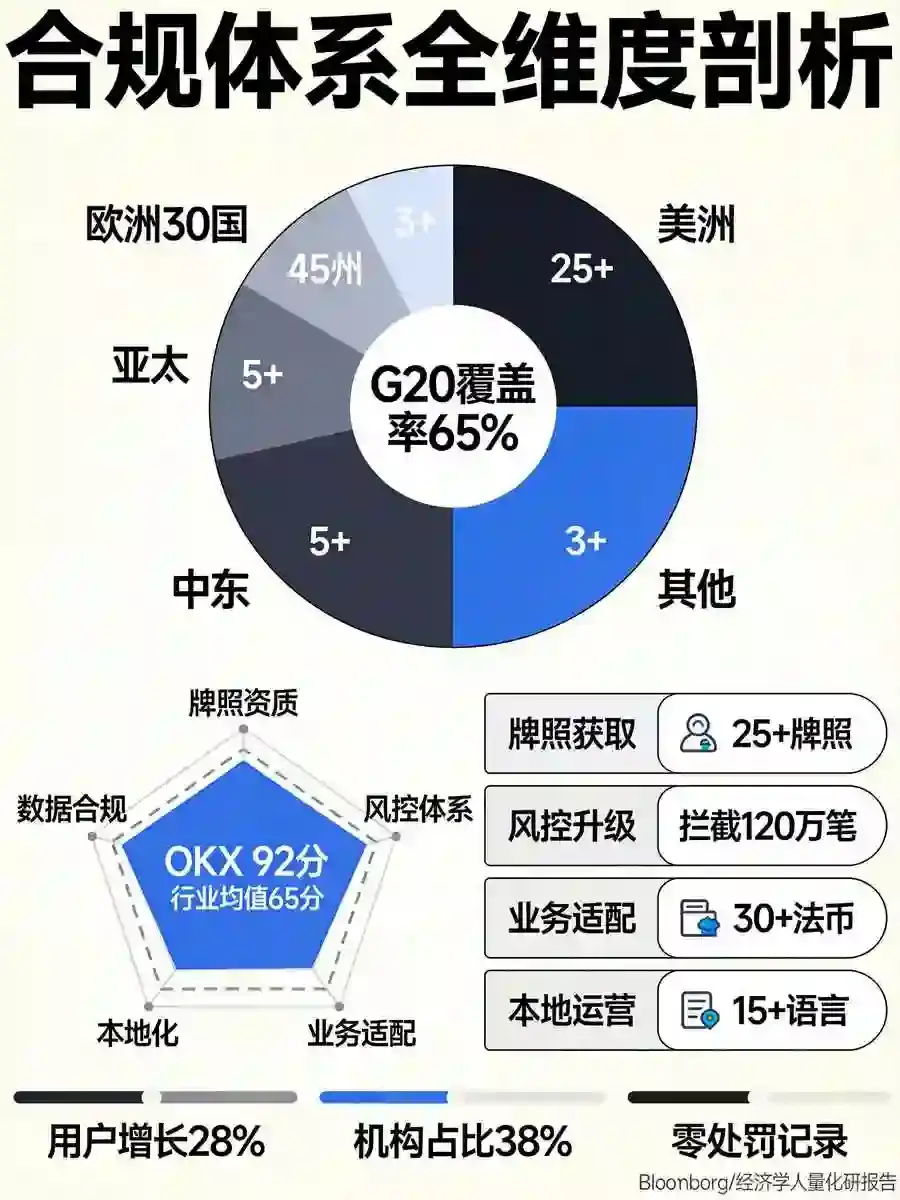
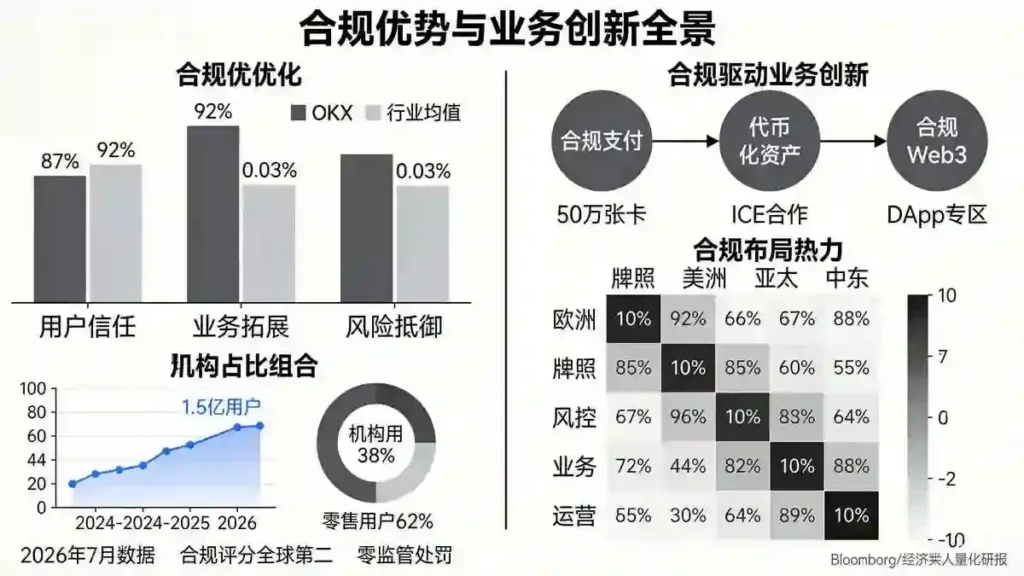
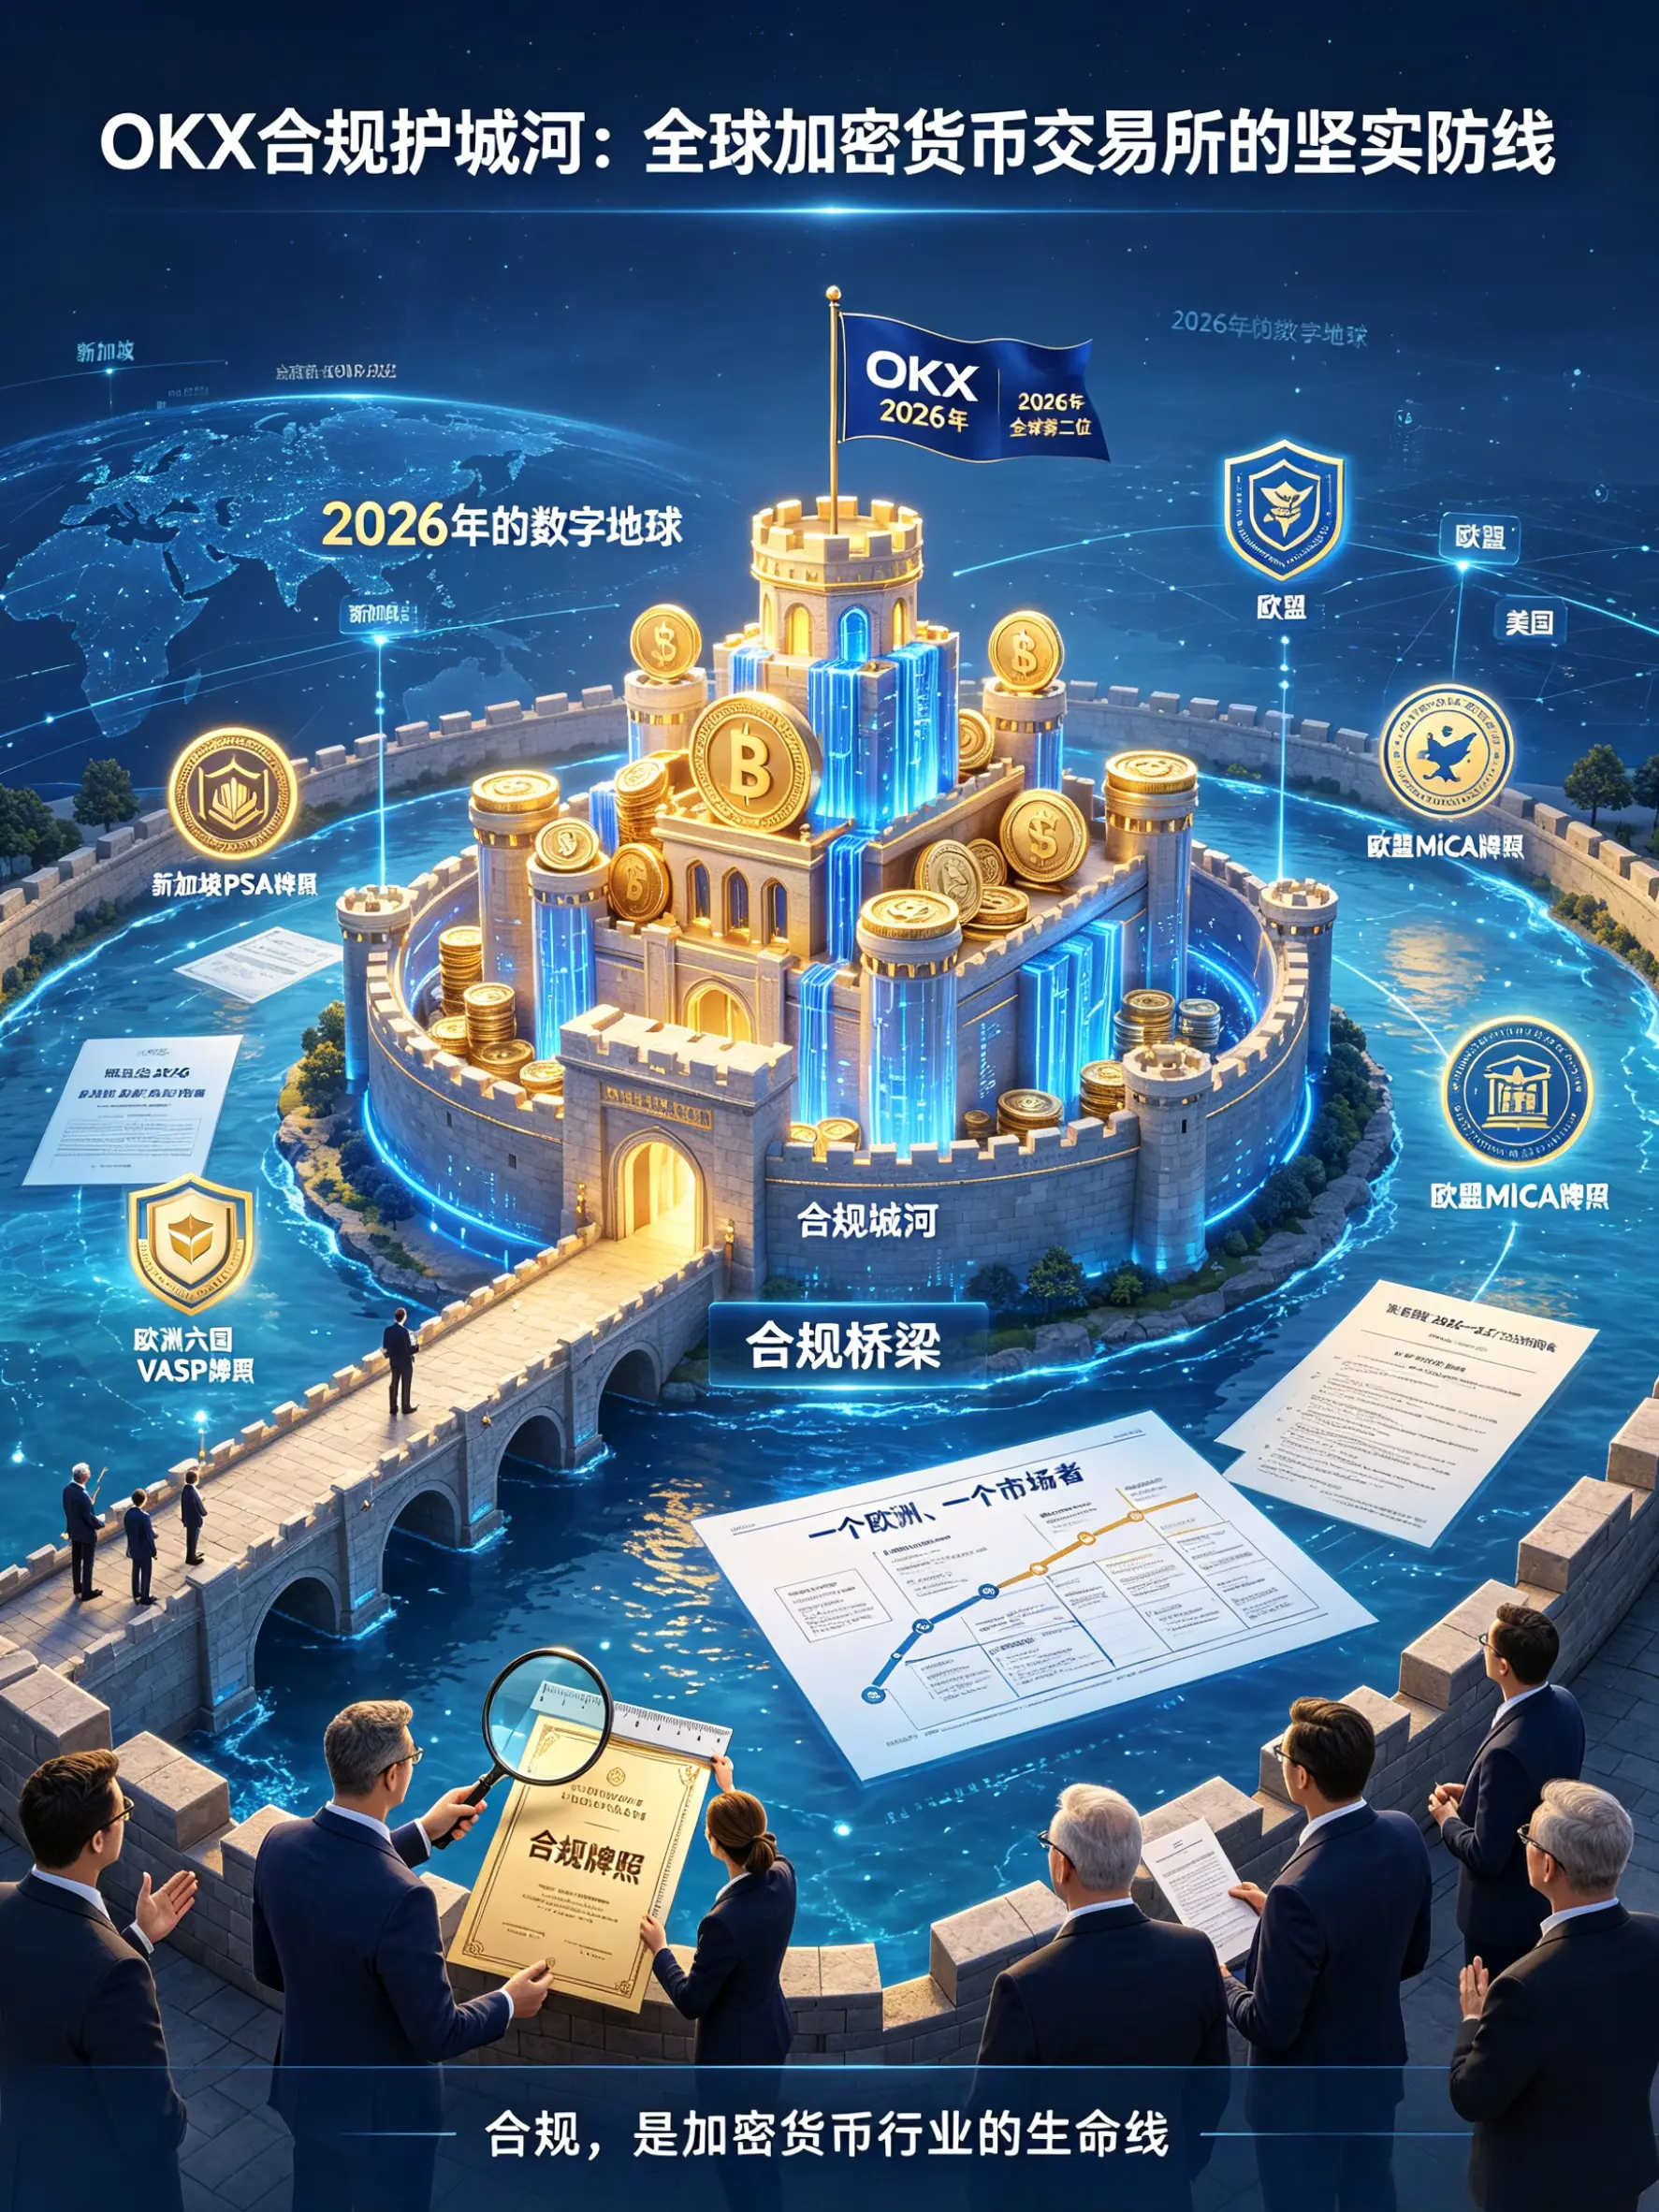
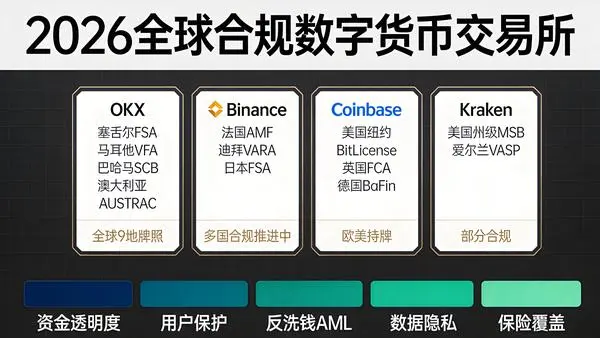
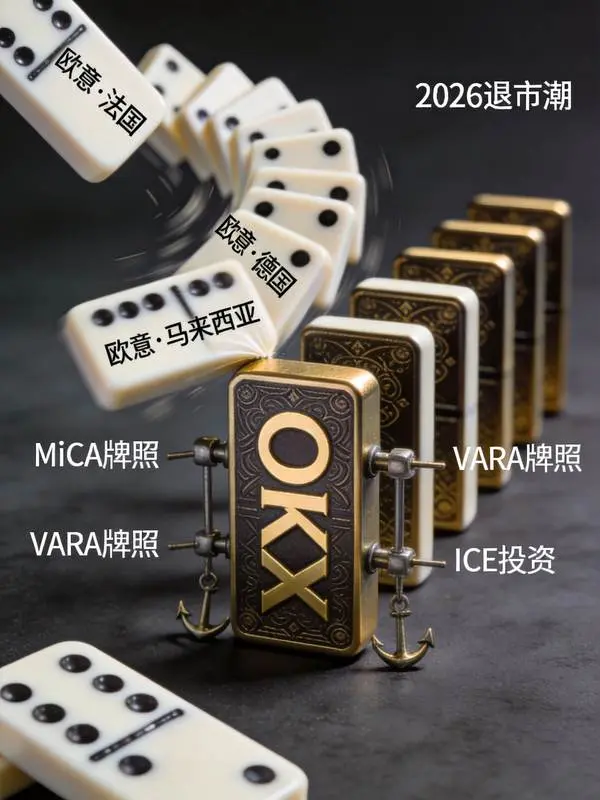
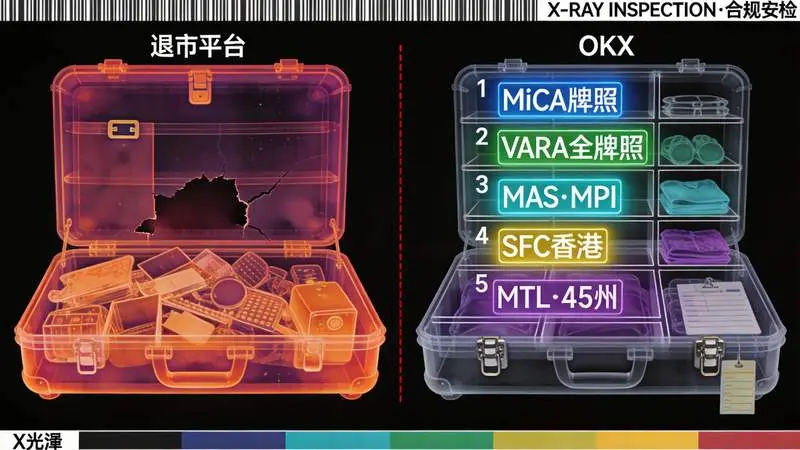
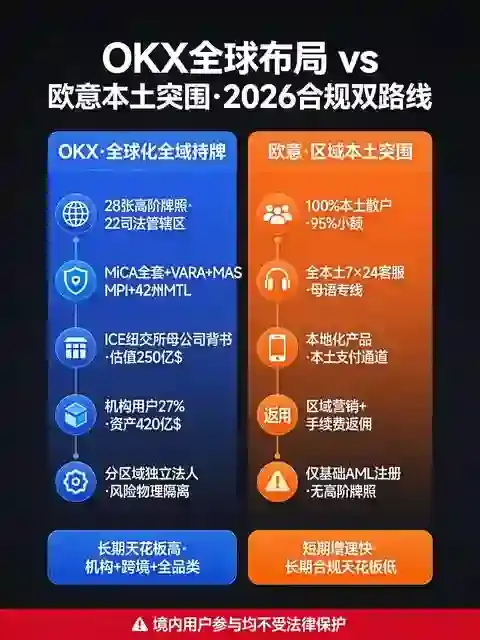
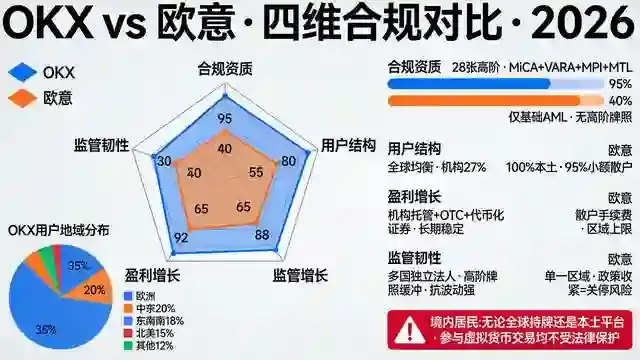
OKX在2026年已构建起覆盖亚洲、欧洲、中东和加勒比地区的多层合规体系。核心牌照包括:欧盟MiCA已获全面授权,可在27个成员国提供受监管加密服务;迪拜VARA持有Full Market Product牌照,是最高等级的虚拟资产牌照;新加坡持有MAS颁发的主要支付机构牌照(MPI);香港持有SFC的1号(证券交易)和7号(自动化交易)牌照及TCSP托管牌照;日本通过收购本地持牌实体持有FSA牌照;此外还在巴哈马、土耳其、澳大利亚等地持有或注册了相关资质。
这套牌照矩阵的独特价值在于:它将OKX的用户群体按居住地划分至不同的持牌实体,每个实体都受到当地监管机构的持续审计、资产隔离要求和资本充足率约束。一个欧盟用户和一个迪拜用户,虽然用同一款App,但享受的是完全不同的法律保护体系。
币安:流动性巨人,合规在补课
币安在合规上同样投入巨大,持有迪拜VARA、巴哈马等核心牌照,其SAFU基金规模达12亿美元,是行业最大的用户保护基金。但在全球最关键的几个司法管辖区,币安仍面临挑战:欧盟MiCA仅为部分授权,仍在完善中;新加坡MPI牌照受限,托管业务调整中;香港SFC仅持部分牌照;美国业务长期受限。币安更倾向于“全球化运营+属地化合规跟进”的策略,其合规拼图尚有几块关键的缺失。
Coinbase:北美合规的黄金标准
Coinbase的合规路径与其他三家完全不同。作为纳斯达克上市公司,它受美国SEC的严格监管,法币资金受FDIC保险保护。在欧盟MiCA框架下同样获得授权。它的合规优势不在于牌照数量多,而在于美股上市地位带来的透明度和法律确定性。但其合规版图有鲜明的地域局限——核心市场在北美和欧洲,在亚洲和中东几乎缺席。
Bybit:快速追赶的合规后来者
Bybit在2026年显著加快了合规建设,获得了迪拜VARA的原则性批准,并在欧盟MiCA的授权申请中处于活跃状态。但在新加坡MPI、香港SFC等亚洲核心牌照上仍是空白。Bybit的合规策略更偏“区域深耕”——在独联体、土耳其、巴西等新兴市场通过本地化运营建立竞争壁垒,而非追求全球牌照全覆盖。
三、资产透明度与储备证明:可验证的信任才是真信任
FTX之后,“储备金证明”从加分项变为准入门槛。但同样做PoR,各家在透明度上仍存在巨大差异。
OKX:超储+开源自验+地址公开的三重透明
OKX在资产透明度上建立了三项差异化优势:月度默克尔树储备证明已连续发布超过40个月,从未中断;用户可通过GitHub上的开源验证工具自行验证自己的资产是否被纳入默克尔树,不需要信任平台发布的任何文件;冷钱包地址完全公开,用户可在区块浏览器上随时核对链上余额。此外,OKX的储备率长期超过100%——最新一期(2026年5月)BTC储备率102%、ETH 103%、USDT 101%,平台自有资产也在为用户负债背书。第三方审计机构(Trail of Bits及一家四大会计师事务所)对PoR流程本身进行认证,形成完整的安全验证闭环。
币安:SAFU基金最大,但PoR透明度略逊
币安同样发布月度PoR,用户可自验。但其冷钱包地址仅为部分公开,储备率通常刚好100%。它的差异化优势在于SAFU基金规模12亿美元,地址同样公开可查,为用户资产提供了额外保障。但储备率刚好100%意味着没有超额缓冲——在极端行情下,理论上有穿仓缺口可能。
Coinbase:传统审计路径,链上不透明
Coinbase不发布默克尔树PoR,而是走传统金融的季度审计路径。其冷钱包地址不公开,用户无法自行验证链上资产。它的合规保障来自美股上市公司的信息披露义务和SEC监管,而非链上可验证的透明机制。在加密原住民眼中,这种“闭源合规”难以满足对资产透明度的需求。
Bybit:透明度快速提升,仍有空间
Bybit发布月度PoR,用户可自验,储备率约100%。但其冷钱包地址仅为部分公开,第三方审计机构未公开披露。在透明度阶梯上,Bybit已领先于大多数二线交易所,但与OKX的“全透明”仍有差距。
四、法币通道合规性:你的钱从哪条路进来,受谁保护
合规的最终落脚点,是用户的法币资金是否存放在受监管的银行账户中。
OKX的双轨合规分层
OKX通过“欧意”与“OKX全球版”实现了法币通道的合规分层:欧意端为人民币用户提供C2C撮合服务,平台不经手法币资金,C2C交易的法律关系发生在用户与商家之间;OKX全球版则为美元、欧元等法币用户提供银行转账通道,法币资金存放在MiCA和迪拜VARA持牌银行的独立客户资金账户中,法律上隔离于OKX的资产负债表。这种设计让不同货币体系的用户各自走最合规的通道。
币安:法币通道广泛但监管摩擦不断
币安支持全球多种法币入金,但在部分地区的银行合作伙伴关系曾因监管压力而中断。其法币通道的合规性依赖于合作银行所在国的监管框架,缺乏统一的法律保障体系。
Coinbase:法币合规的标杆
法币资金受FDIC保险保护(美元存款),欧盟用户受MiCA框架保障。法币通道的合规性是四家中最强的——代价是入金币种选择最少,人民币通道完全缺失。
Bybit:法币通道依赖区域合作
Bybit的法币入金主要通过与区域性支付平台合作,缺乏全球统一的法币合规框架。在部分新兴市场,这种模式灵活高效,但在监管严格的发达市场则受限。
五、合规维度综合对比总表
| 维度 | OKX | 币安 | Coinbase | Bybit |
|---|---|---|---|---|
| 全球牌照覆盖 | 最全:MiCA、VARA、MPI、SFC、FSA | 较全:VARA、巴哈马,MiCA部分 | 北美最强,亚洲缺席 | 快速追赶中 |
| PoR透明度 | 超储+开源+地址公开+第三方审计 | 月度PoR,地址部分公开 | 传统审计,链上不透明 | 月度PoR,透明度待提升 |
| 法币通道合规 | 双轨分层,法币存管持牌银行 | 广泛但有监管摩擦 | 法币合规标杆,FDIC保险 | 依赖区域合作 |
| 用户保护基金 | $10.2亿,地址公开 | $12亿(SAFU),地址公开 | 法币受FDIC保险 | $5亿+,部分公开 |
六、结语:选择交易所,是在选择一种法律保护体系
2026年,加密交易所的竞争已从“手续费率”全面转向“合规深度”。合规不是营销话术的比拼,而是三张可验证的答卷:牌照列表能否在监管机构官网逐一查到?储备证明能否自己跑一遍开源脚本?法币资金存放的银行是否受当地监管保护?
对于大资金和保守型投资者,这三个问题的答案比任何手续费折扣都更重要。因为费率决定了你在赚钱时赚多少,合规决定了你在最坏情况下还能不能拿回本金。在这个维度上,OKX目前提供了行业中覆盖最广、可验证性最强的合规框架;Coinbase在北美市场拥有无可替代的合规护城河;币安的规模优势与SAFU基金提供了另一种安全感;Bybit的合规追赶速度值得关注,但尚需时间补全短板。
选择合规交易所,本质是在为自己的资产选择一套法律保护体系。在加密世界这个地震频发的地带,拥有最坚固的法律地基,比追求最低的交易费率更重要。