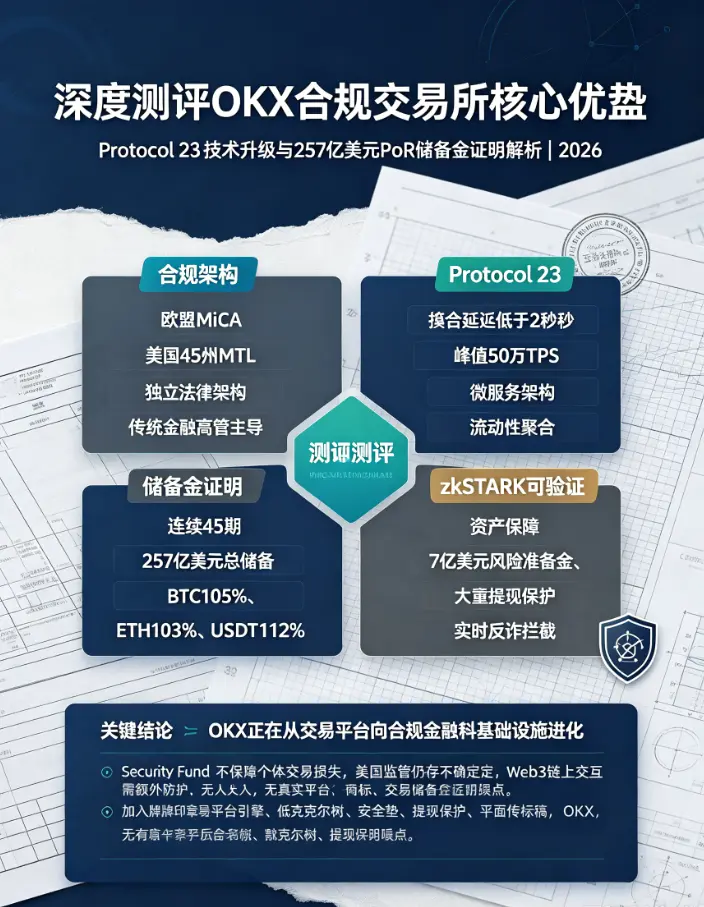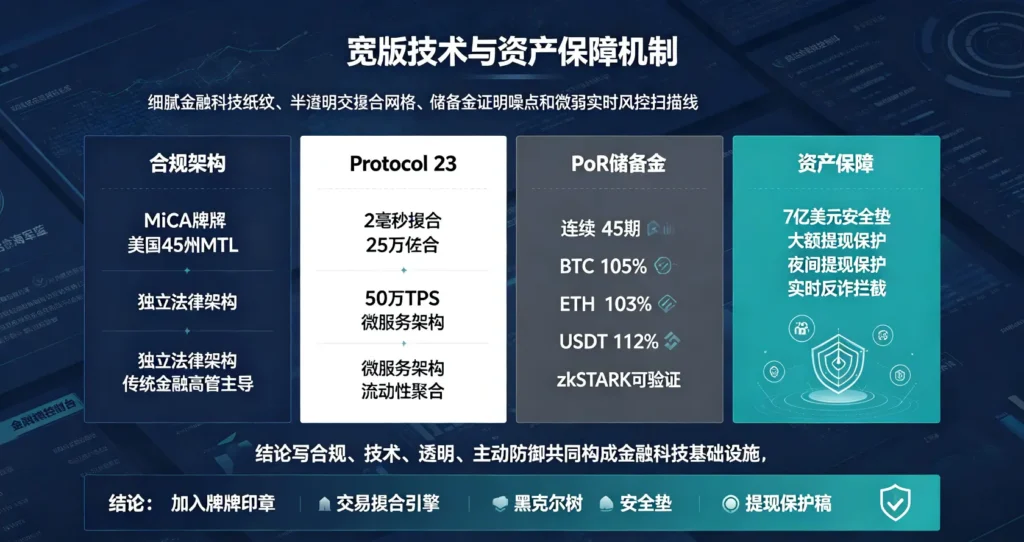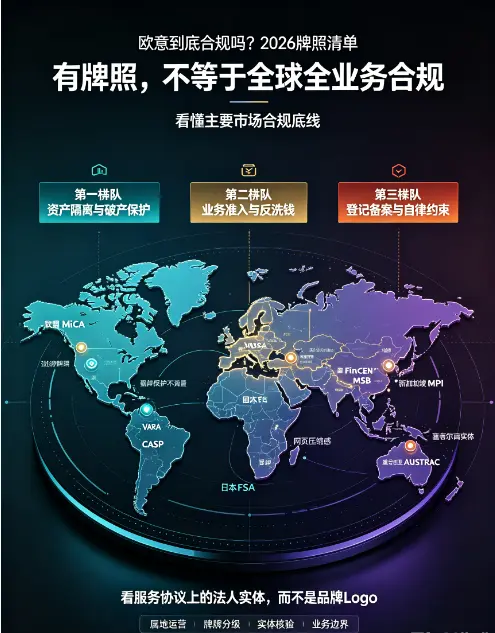
风险前置声明
本文仅为海外加密平台监管牌照行业科普,不引导国内居民注册、登录、使用OKX相关虚拟货币服务。我国明确禁止虚拟货币交易炒作,境外平台的海外牌照,不代表在中国境内合法。全文仅作为行业研究参考,不构成任何投资、实操建议,全部风险由使用者自行承担。
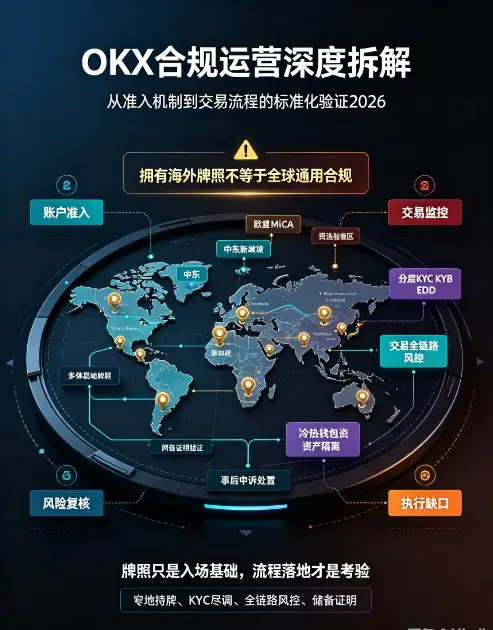
“OKX到底合不合规”,是普通用户问得最多却最容易被营销话术误导的问题。在加密行业宣传语境下,牌照经常被简化为一枚展示徽章,很多推广文案直接把几张牌照截图,等同于平台在全世界范围内合法经营。但现实是,加密监管遵循属地原则,牌照只对颁发地司法辖区生效,且严格限定运营主体、可开展业务品类,一张牌照不能全世界通用。
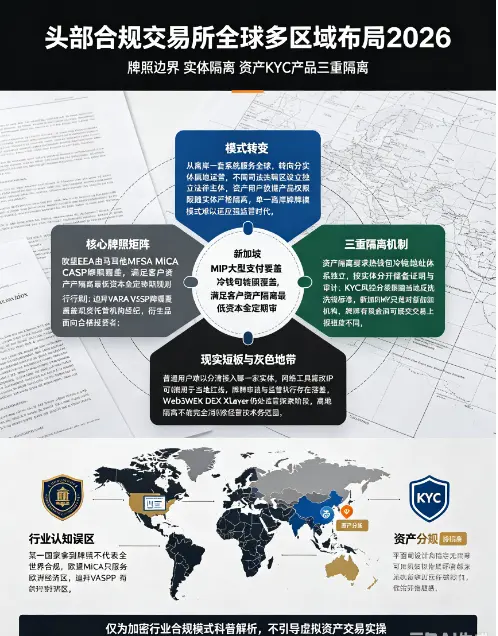
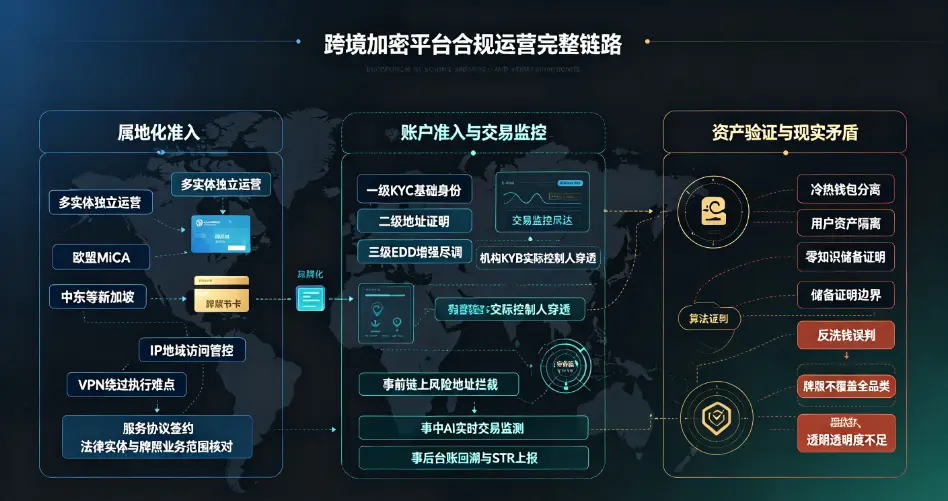
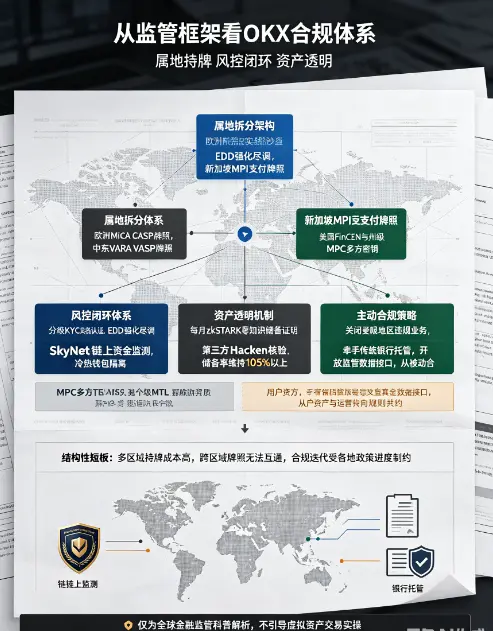
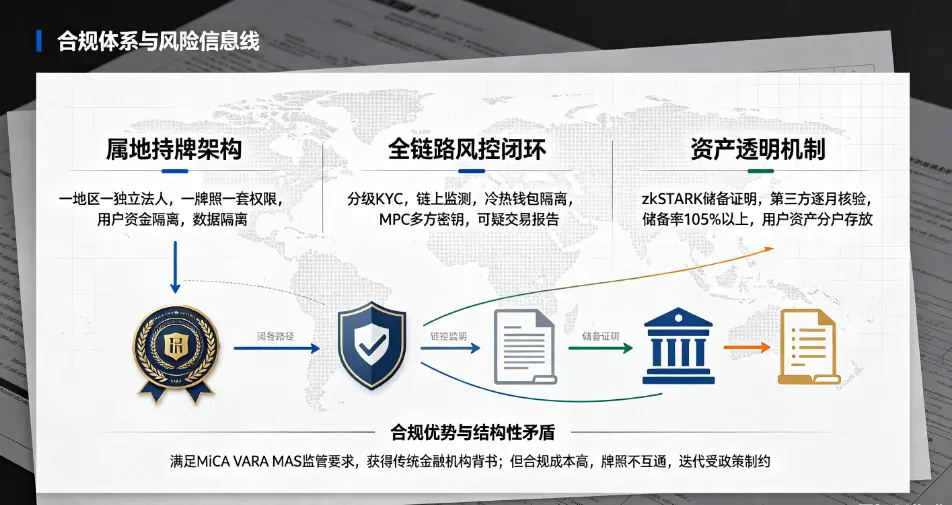
进入2026年,全球加密监管框架加速落地,欧盟MiCA正式执行,中东、新加坡监管细则持续收紧。OKX放弃单一全球主体的打法,采用“一地一实体、一地一牌照”的属地化架构,不同地区用户对接不同法人主体,对应不一样的监管约束、产品权限与用户保护机制。很多普通用户分不清集团旗下不同子实体,把A地区牌照,当成B地区服务的合规背书,形成巨大认知偏差。
合规不等于简单的“有牌照”,它包含三层要素:对应正确运营实体、牌照业务范围匹配实际提供产品、用户处于牌照许可服务地域。缺少任意一条,牌照的保护效力就不成立。本文结合2026公开监管备案资料,梳理主要市场牌照清单,区分不同牌照保护力度,拆解行业常见合规骗局,教读者跳出宣传材料去评判平台真实合规底线。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、读懂OKX底层架构:多实体属地运营,是合规优势也是理解难点
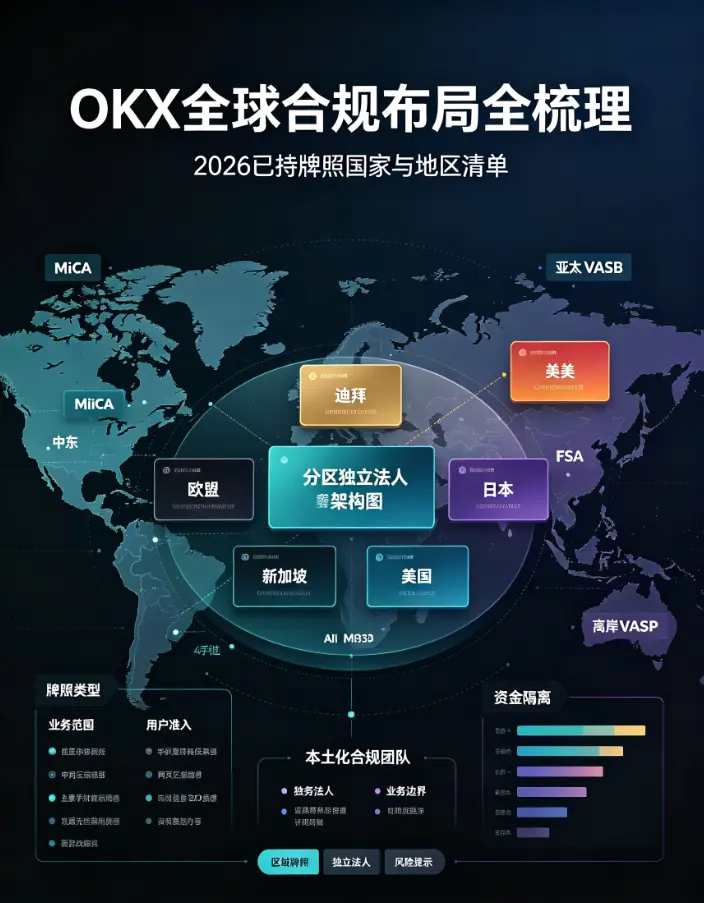
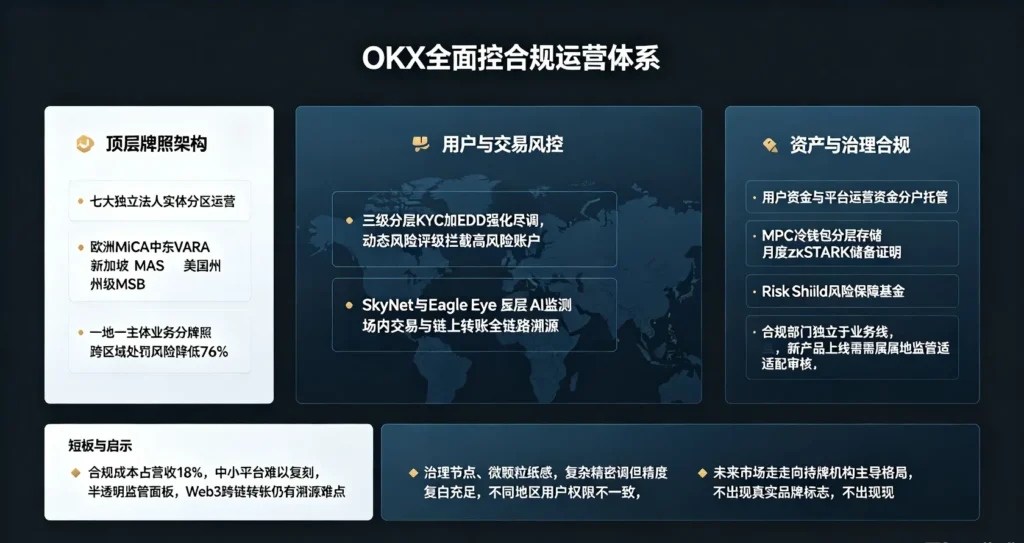
想要看懂牌照,首先要理解OKX集团的运营模式。OKX并不依靠同一个法人服务全球所有用户,而是在不同国家和地区注册独立子公司,分别申请当地监管资质。集团母公司不直接面向终端用户交易,各地用户账户归属对应本地持牌子实体;没有拿到当地牌照的市场,则由塞舌尔离岸实体的全球版平台提供服务,不受当地金融监管约束。
这里存在一个极易踩坑的关键点:集团内某一家子公司拥有牌照,不等于所有用户都能享受该牌照对应的法律保护。举个例子,欧盟MiCA牌照归属于OKX Europe Limited,只有接入这个欧洲实体的欧盟地区用户,才受MiCA法案保护;其他地区用户即便登录同一个品牌APP,但账户归属离岸全球实体,是无法适用欧盟监管规则的。
很多宣传文案会刻意模糊不同子公司的边界,把子实体资质包装成整个平台的通用背书。判断自己是否被某一张牌照覆盖,不能只看品牌名字,要看你的账户协议当中写明的运营法人是谁,再拿这个法人名称去对应监管机构数据库核验。
二、2026核心市场牌照清单,区分牌照主体、发证机构与业务边界
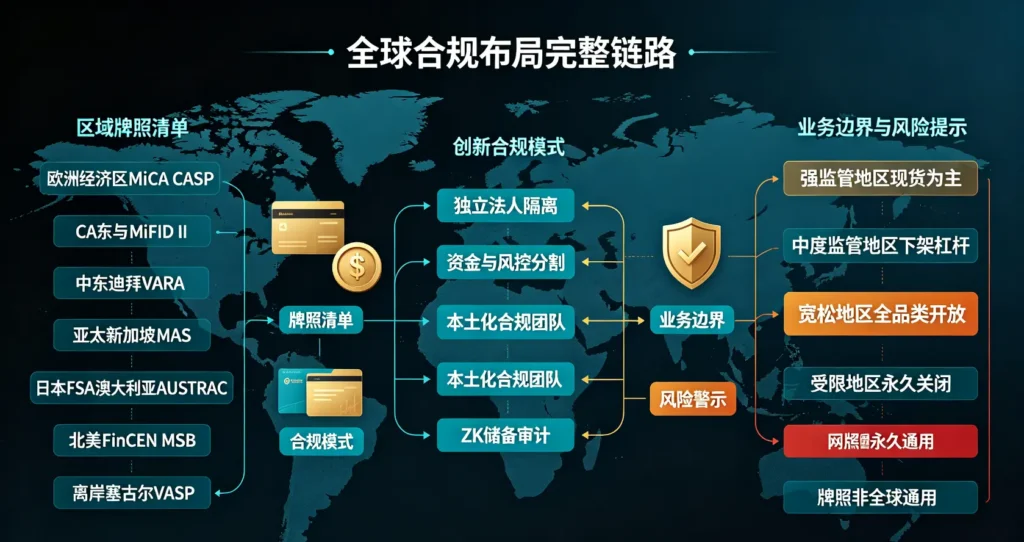
结合各国监管机构公开备案,整理OKX重点司法辖区资质,同时标注业务许可边界,避免笼统看待牌照价值。
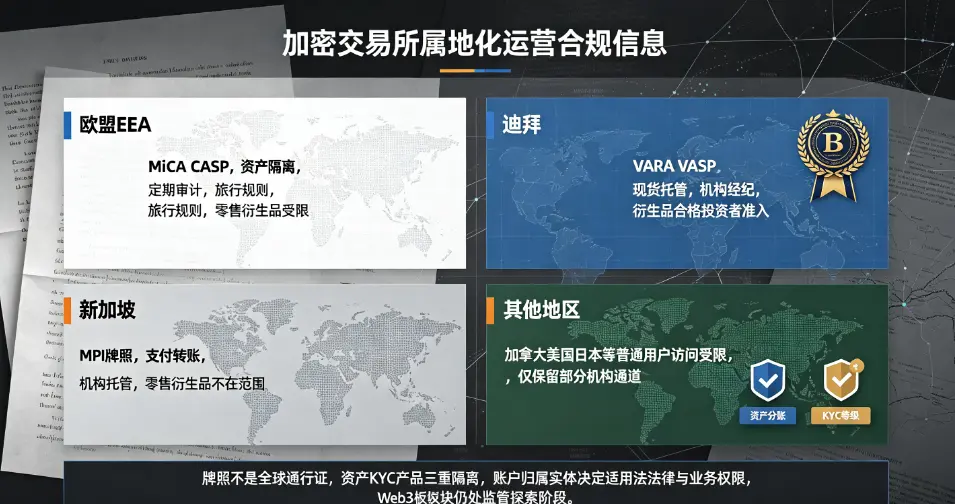
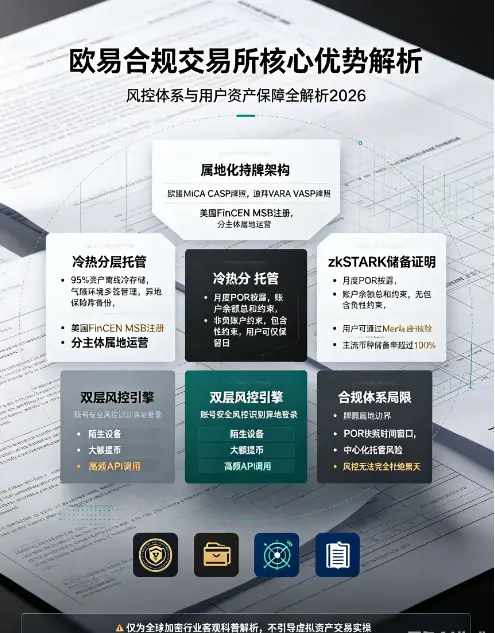
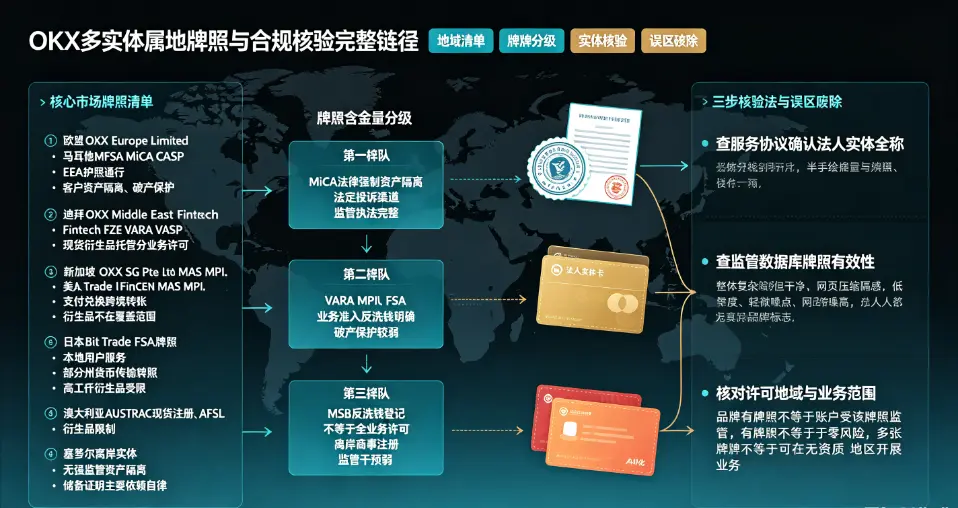
1、欧盟/欧洲经济区:OKX Europe Limited,马耳他MFSA颁发MiCA CASP牌照,2025年1月正式获批,可在全部30个EEA成员国护照通行,同时附带MiFID II衍生品资质、支付机构牌照。MiCA是目前全球加密领域监管标准最高的法案,强制要求客户资产与平台自有资金法律隔离、最低运营资本、正式用户投诉渠道、定期储备证明。2026年7月MiCA强制生效之后,欧盟地区用户只能使用该持牌实体服务,全球版平台对欧盟地区关闭入口。但要注意,该牌照只约束欧洲实体,不能延伸到亚洲、美洲用户。
2、迪拜(阿联酋):OKX Middle East Fintech FZE,VARA完整VASP牌照,覆盖现货、衍生品、托管经纪业务,面向符合条件的零售与机构用户。VARA监管同样有严格资产保管、反洗钱要求,但业务开展设置用户准入门槛,并非无限制向全球开放服务。
3、新加坡:OKX SG Pte.Ltd,新加坡金管局MAS颁发MPI主要支付机构牌照,许可数字支付代币兑换、跨境转账业务。该牌照重点监管支付与现货资产服务,衍生品业务不在MPI牌照覆盖范畴之内。
4、日本:通过收购BitTrade获取日本FSA金融厅牌照,受日本本土加密法规约束,仅服务日本本地合规用户,产品清单、杠杆上限严格遵循日本监管要求。
5、美国:OKX INC取得FinCEN MSB货币服务注册,部分州拿到货币传输牌照。需要明确,MSB注册更多偏向反洗钱登记,不等于全套加密交易业务许可,纽约、肯塔基等部分州依旧限制业务开展,美国地区产品版本和全球版存在巨大差异,高杠杆衍生品不在面向美国用户开放的产品列表内。
6、澳大利亚:AUSTRAC注册现货相关资质,衍生品业务通过另一AFSL持牌实体运行,当地监管对零售用户衍生品设置诸多限制。
而大量未取得本地牌照的国家与地区,用户账户归属塞舌尔离岸实体,这一部分没有上述发达地区监管强制约束,储备证明、资产隔离更多属于平台自主承诺,并非法律强制义务。
三、牌照含金量分级:不是所有监管资质,都具备同等保护能力
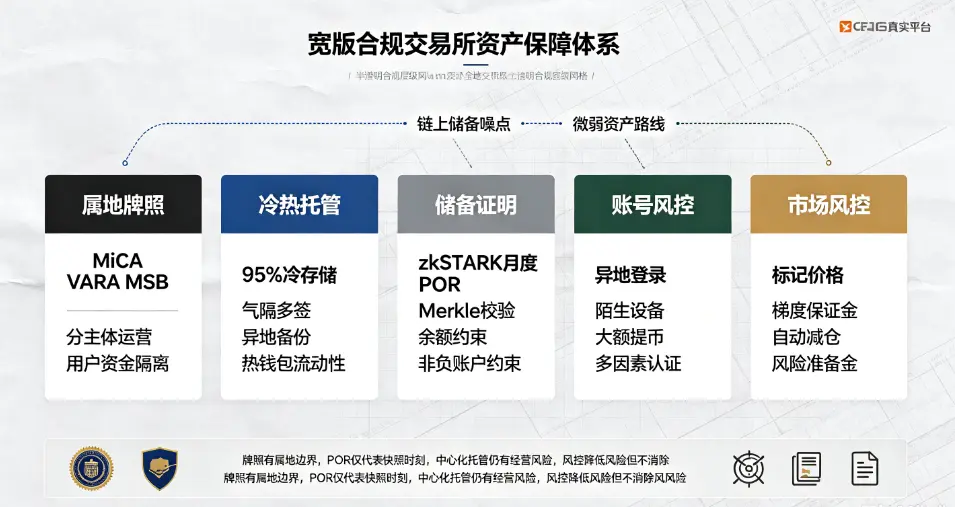
很多用户把拿到牌照等同于“安全”,但不同国家加密监管成熟度差距极大,一张牌照的实际价值,看三个硬指标:是否法律强制客户资产隔离、是否有法定纠纷投诉渠道、监管机构是否具备有效执法权。
第一梯队强保护:欧盟MiCA CASP。法律层面把用户资产和平台自有资产切割,一旦平台破产清算,客户加密资产不属于破产财产,监管机构拥有调查、处罚、关停机构完整权力,是当前行业标杆级监管框架。
第二梯队中等保护:迪拜VARA、新加坡MAS‑MPI、日本FSA。有明确业务准入、反洗钱、资产托管规则,但各地法案细节不同,部分品类会有限制,没有欧盟那样完整的破产资产保护条款。
第三梯队登记类资质:美国FinCEN MSB。偏向反洗钱登记备案,不等于批准加密交易业务,更多是合规登记门槛,不能直接等同于交易业务牌照。
离岸地区注册备案,不属于严格意义金融牌照,更多是商事登记,监管干预能力弱,保护主要依靠平台自律。
这里要破除一个流传很广的幻觉:OKX拥有MiCA,就代表全世界用户都享受MiCA保护。现实完全不是,只有账户归属欧洲持牌法人的欧盟用户,才适用这套规则。
四、市场流传的三大合规误区,很多投资者被宣传误导
误区一:品牌有牌照=我的账户受该牌照监管。品牌不等于法律主体,要看你的服务协议上的运营公司名称,而不是APP的logo。
误区二:有牌照就等于零风险。牌照只是代表平台满足当地监管准入门槛,能够降低挪用、违规运营的概率,但无法完全排除经营风险、司法冻结风险,牌照不是资产保本保证书。
误区三:多个牌照叠加,平台就可以不受部分国家法律约束。属地原则是全球金融监管通用逻辑,哪怕拥有海外多张牌照,也不能在没有资质的司法辖区开展业务,绕过地区访问限制本身就违反平台服务条款。
五、普通用户可实操的三步牌照核验方法,拒绝二手截图
不要相信社群转发的牌照截图、自媒体整理清单,牌照会过期、会被撤销,正确核验路径分为三步。
第一步:找到平台服务协议,确认你的账户归属哪一家法人实体公司全称。
第二步,进入对应国家监管机构官方网站,输入该法人全称,查询牌照是否真实有效,看清许可业务范围。
第三步,核对许可地域,确认该牌照是否允许为你所在地区提供对应品类服务。
如果不方便访问海外监管网站,至少做到区分:宣传文案写的是“集团旗下某子公司取得牌照”,还是“为你提供服务的这家实体取得牌照”,二者天差地别。
总结
回到开篇问题:OKX到底合规吗?答案是分地域、分实体、分业务。在欧盟、迪拜、新加坡、日本等部分市场,旗下对应的本地子实体取得当地监管机构颁发的加密业务牌照,在许可地域与业务范围内满足属地合规要求。但在大量没有取得本地牌照的地区,服务由离岸实体提供,监管约束主要来自平台自律。
2026年的加密市场,牌照已经不再是简单营销标签。评估一家交易所合规水平,不能只数牌照数量,而要看“谁持牌、给谁服务、允许做什么业务”三者是否匹配。MiCA这类高标准牌照确实提供更强用户保障,但这份保护只给到对应实体覆盖范围内的用户,不能自动普惠全球使用者。
牌照可以降低风险,但不能消灭全部风险。看懂多实体属地运营这套底层逻辑,才可以不被铺天盖地的宣传材料迷惑,客观判断一家平台真实合规底线。
再次提醒,国内禁止参与境外虚拟货币相关业务,本文仅属于区块链行业监管科普。