引言
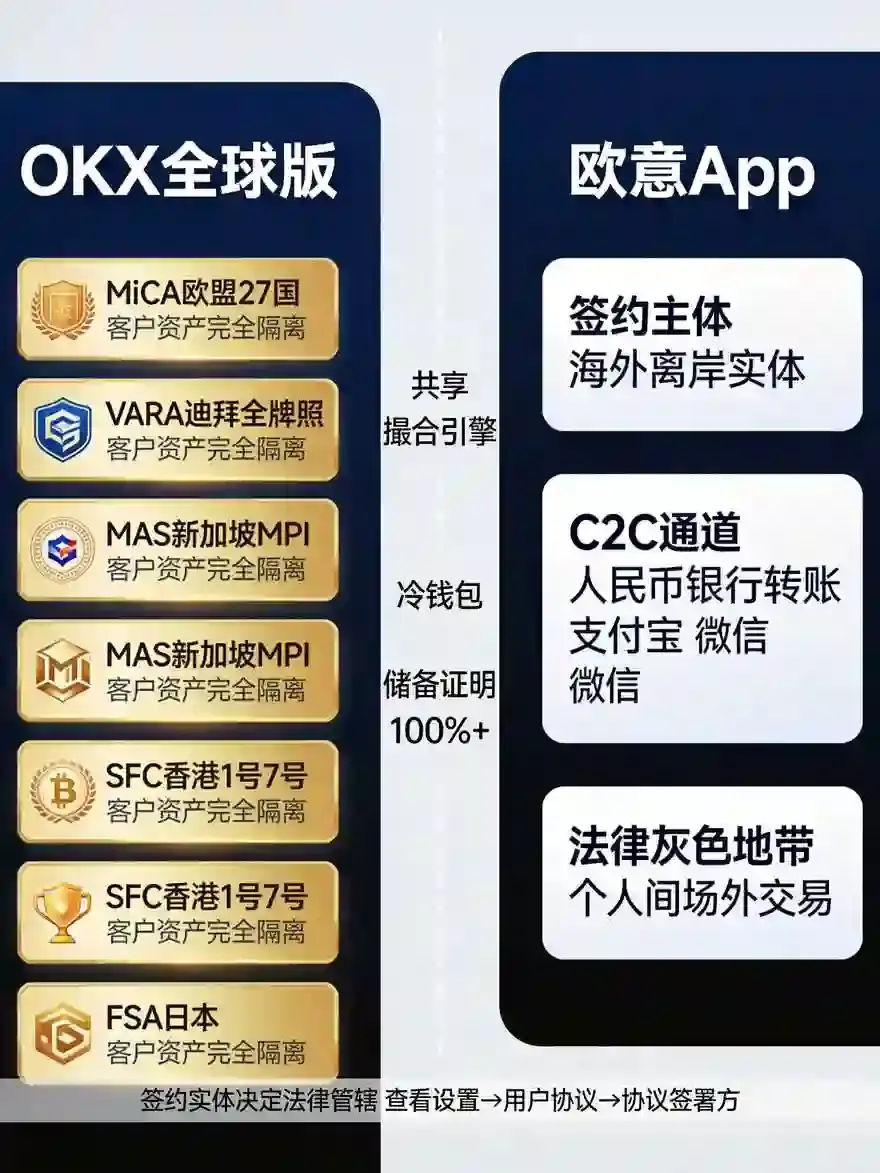
很多OKX用户存在一个根本性认知误区:品牌名称一致,代表平台在全世界拥有统一合法资质。现实恰恰相反,2026年全球加密监管走向属地化强监管,不存在一张牌照通行全球。OKX采用行业典型架构:以塞舌尔Aux Cayes FinTech作为全球国际平台主体,同时在重点市场设立独立法人子公司,单独申请本地监管牌照,不同区域法律身份、允许上线产品、客户准入规则完全隔离。
市场大量资讯笼统宣称“OKX拥有多国牌照”,却很少区分:牌照归属哪一家法人、适用哪些用户、能够开放哪些业务、存在哪些硬性业务限制。不少交易者使用VPN跨区域访问站点,误踩监管红线,遭遇账户限制、资金举证困难。
本文选取全球关注度最高的四大市场:美国、欧盟(EEA)、中国香港、新加坡,结合2026年最新监管落地政策,逐一拆解OKX对应的运营主体、法律定位、牌照范围、业务约束;横向总结监管模式差异,厘清全球平台与区域合规实体的边界,纠正一系列流传甚广的合规误区。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、底层架构前置认知:OKX“多法人分离运营”模式
理解各地法律定位,必须先看懂集团架构:
- 全球国际平台主体:Aux Cayes FinTech Co. Ltd(塞舌尔注册),运营okx.com国际站,面向无本地合规实体覆盖的海外用户;该主体不持有美、欧、港、新本地零售牌照。
- 区域独立法人:美国OKX INC、马耳他OKX Europe Limited、新加坡OKX SG Pte. Ltd、香港OKX Hong Kong FinTech Company Limited。各地子公司相互独立,资产、客户数据、牌照权限互不通用。
核心铁律:区域牌照仅服务对应辖区居民,不能用于接纳其他地区用户;使用VPN跨区域接入全球站点,违反平台用户协议,同时触碰当地金融监管规则。
二、四大司法管辖区逐一拆解OKX法律定位
(一)美国市场:两套主体并行,严格区分本土合规站与国际站
- 监管框架:美国不存在统一加密交易牌照,现货归各州货币传输牌照监管;衍生品归属CFTC;证券类代币纳入SEC《豪伊测试》监管。
- OKX法律主体与定位
- 国际站okx.com:主动屏蔽美国IP,不得向美国居民提供服务。2025年OKX主体与美国司法部达成和解,支付5.04亿美元罚金,整改反洗钱体系,承诺严格地理围栏阻断美国用户访问全球平台。
- OKX INC(美国本土法人):持有FinCEN MSB注册,陆续取得多州货币传输牌照,作为独立合规站点运营。
- 业务硬性限制(2026现行规则)
本土合规站点仅开放现货交易;禁止向美国零售用户提供永续合约、杠杆衍生品,衍生品仅面向合格机构投资者;大量高风险代币无法上线。 - 核心风险提示
美国居民使用VPN访问国际okx.com,同时违反平台条款与美国反洗钱、资金传输相关法规;一旦账户资产出现纠纷,几乎无法获得任何监管层面保护。
(二)欧盟/欧洲经济区(EEA):MiCA全面生效,拥有完整CASP牌照
- 监管框架:《加密资产市场法规MiCA》自2026年7月1日全面强制落地,所有面向欧盟用户的服务商必须取得CASP牌照,牌照可在全部EEA成员国“护照通行”。
- OKX法律主体与定位
运营主体:OKX Europe Limited,注册马耳他,由马耳他金融服务局MFSA于2025年1月正式授予MiCA CASP牌照,属于最早一批拿到完整MiCA资质的全球交易所。同时配套持有MiFID II衍生品相关授权、支付机构牌照。 - 业务约束与法律义务
① 用户资金必须与平台自有资金完全隔离,强制资产托管;
② 执行资金转移规则(Travel Rule),完整上报链上转账双方信息;
③ 合规稳定币限制:Tether USDT未取得MiCA认证,欧盟区域无法用于交易,仅支持USDC等合规稳定币;
④ 严格代币上币审核,证券型代币不得随意上线零售板块。 - 关键区分:欧盟用户必须使用OKX欧洲合规站点,不能接入塞舌尔全球主体站点;全球站业务规则、资产保障标准不受MiCA约束。
(三)新加坡:MPI最高等级支付牌照,零售业务存在强约束
- 监管框架:依托《支付服务法》PSA、《金融服务与市场法》FSMA,由新加坡金管局MAS监管;数字支付代币服务商分为不同层级牌照,MPI为最高等级。
- OKX法律主体与定位
运营主体OKX SG Pte. Ltd,持有MAS颁发的Major Payment Institution(MPI)牌照,合法开展数字支付代币交易服务。 - 监管红线(极易被忽视)
MAS政策对零售加密交易设置多重限制:平台不得向散户提供杠杆、合约衍生品;禁止交易返佣、空投激励类营销手段;强制开展投资者适当性评估,设置散户投资上限。
简单概括:新加坡持牌实体仅可合规开展现货业务;永续合约等杠杆产品,不允许面向新加坡普通居民推广与开放。
很多交易者混淆:拥有MPI牌照≠可以自由开展衍生品交易,牌照业务范围存在明确边界。
(四)中国香港:处于VATP牌照过渡期,区分专业投资者与零售市场
- 监管框架:香港证监会SFC虚拟资产交易平台VATP牌照制度,遵循“相同风险、相同监管”原则;现阶段合规平台优先服务专业投资者,零售开放细则仍持续完善。
- OKX法律主体与定位
运营主体为OKX Hong Kong FinTech Company Limited,已提交SFC虚拟资产交易平台牌照申请,处于意向批准(IPA)过渡阶段,尚未取得正式VATP牌照。
过渡期内业务受到严格约束:衍生品服务仅面向专业投资者,普通散户准入存在限制;平台需要持续满足SFC资金隔离、审计、反洗钱持续合规要求。 - 重要边界
香港本地合规实体与国际okx.com完全独立;香港居民如果直接使用国际站交易,不受香港SFC监管保护,出现资产纠纷无法向本地监管机构申诉。
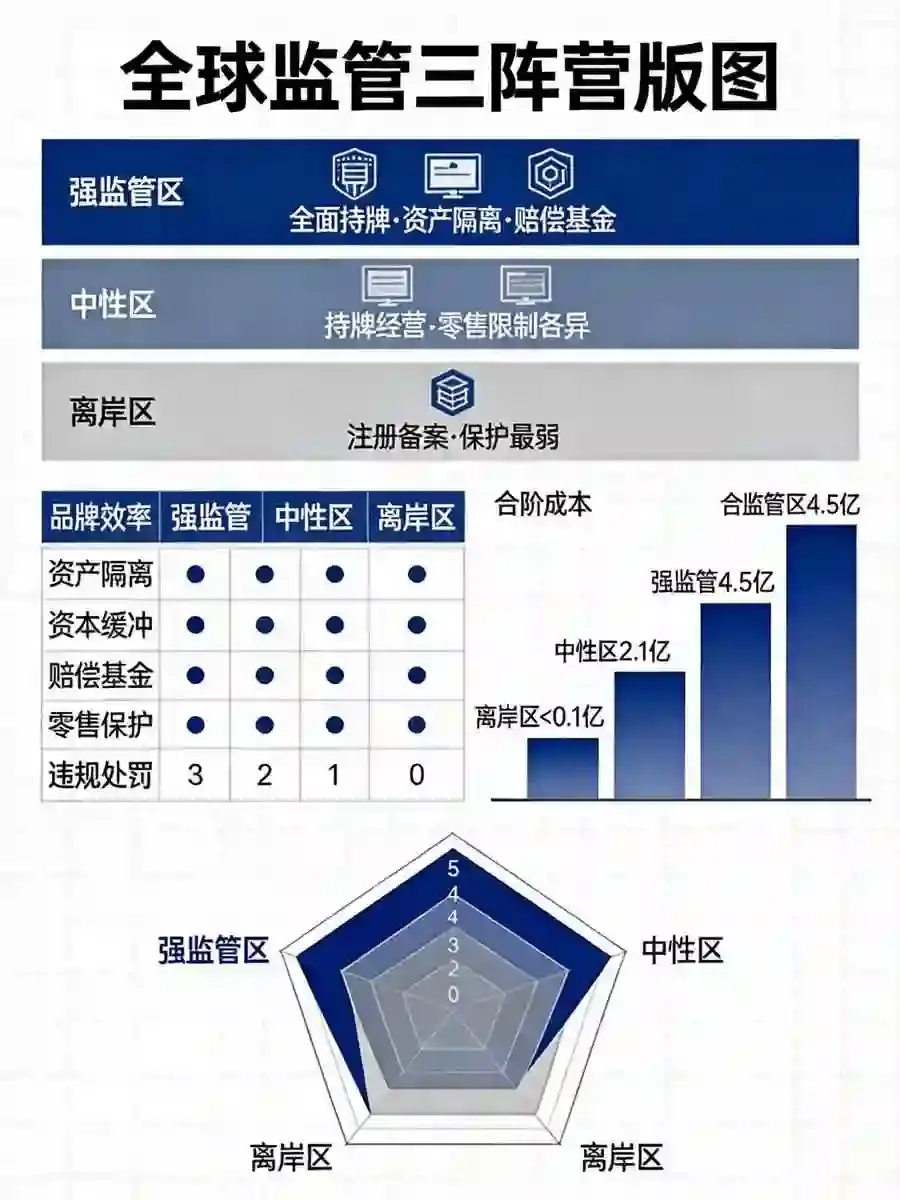
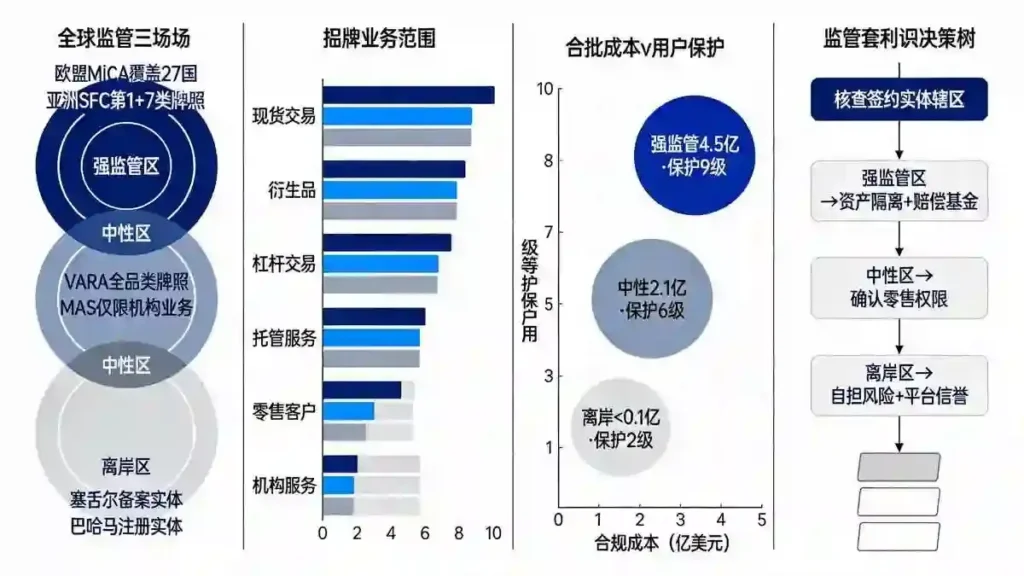
三、横向对比:四大市场核心差异汇总
- 美国:本土站点仅现货合规,零售禁止衍生品;全球站禁止美国用户接入,监管执法力度极强。
- 欧盟:MiCA统一监管,现货+机构衍生品合规;稳定币清单受限,投资者保护规则法定化。
- 新加坡:MPI现货持牌,全面禁止面向散户杠杆衍生品,投资者适当性管控严格。
- 香港:牌照待正式获批,过渡期衍生品仅限专业投资者,零售业务尚未完全放开。
四、五大流传广泛的合规误区深度纠正
误区1:OKX拥有多国牌照,全球okx.com就是合法平台。
纠正:各地牌照归属独立区域法人,不能授权塞舌尔全球主体面向该地区居民提供服务。牌照属地原则是全球加密监管通用准则。
误区2:只要拿到支付类牌照,就可以随便上线合约、杠杆产品。
纠正:现货交易牌照≠衍生品牌照。新加坡、香港、欧盟均对衍生品设置额外准入门槛,大量牌照仅覆盖现货。
误区3:使用VPN登录国际站,只是规避访问限制,不存在法律风险。
纠正:多数司法辖区规定,服务商不得刻意规避地理围栏;居民刻意翻墙接入未持牌境外平台,一旦产生资金纠纷,本地监管机构一般不予受理维权。
误区4:同一个品牌,各地用户资产互通、保障标准一致。
纠正:各区域独立法人资金隔离,全球平台资产不受欧盟MiCA、新加坡MAS的投资者保护规则约束。
误区5:MiCA牌照=全欧洲无限制经营。
纠正:MiCA要求服务商只能通过持牌欧盟法人服务本地用户,禁止用海外主体跨区域引流,违规将被强制清退。
五、对交易者的实操启示
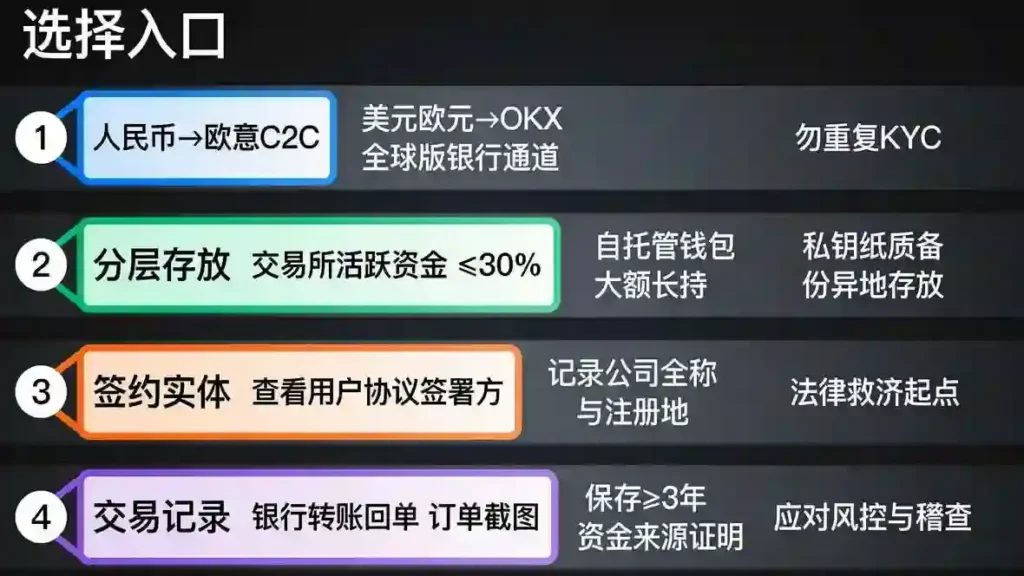
- 优先确认自身常住司法辖区,使用对应区域持牌子公司站点,不要随意登录国际站;
- 区分“现货资质”和“衍生品资质”,不要默认持牌平台一定可以交易合约;
- 不要依靠VPN跨区域交易,一旦账户冻结、资产纠纷,维权渠道将大幅收窄;
- 定期核实运营法人名称,确认服务提供主体是否拥有对应辖区有效牌照,不要只看OKX品牌名称。
六、结语
梳理OKX在美国、欧盟、香港、新加坡四大市场的法律定位,核心结论只有一条:不存在统一的“OKX全球合法身份”,合规资质严格遵循属地原则。
集团依靠多家相互独立的法人实体分割全球市场,每个区域的牌照范围、允许开放的产品、投资者保护标准都由当地法律决定。欧盟MiCA、新加坡PSA、美国各州资金传输法规、香港SFC VATP制度,构建了四套完全不同的监管逻辑。
对于交易者而言,看懂平台属地化运营架构,不只是理解行业合规布局,更直接关系账户权限、产品准入、资产维权渠道。加密监管持续快速迭代,各地牌照状态、业务限制随时调整,不能仅凭品牌名称主观判定合法性。在开展交易前,优先确认服务提供法人、牌照归属与业务范围,避开跨区域违规访问带来的各类潜在风险。