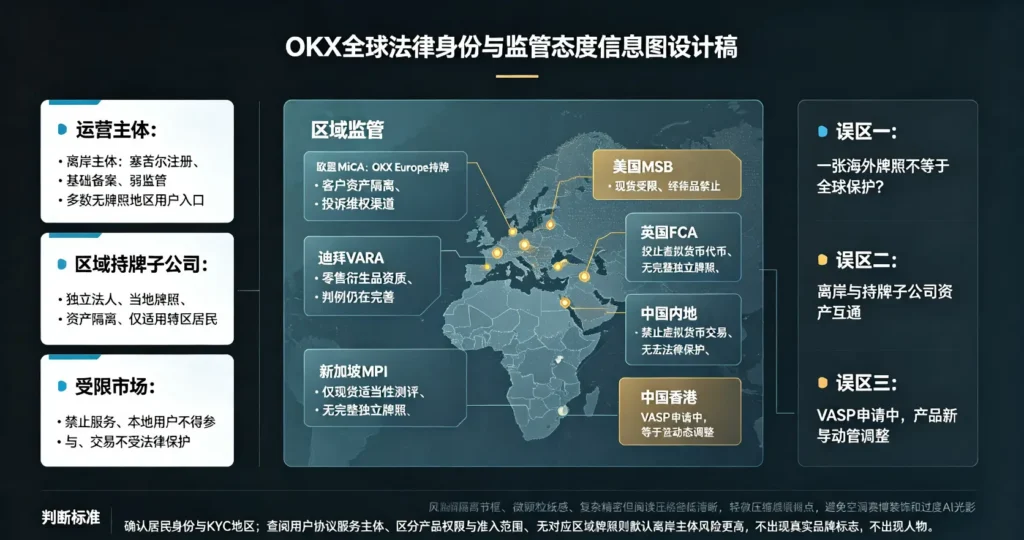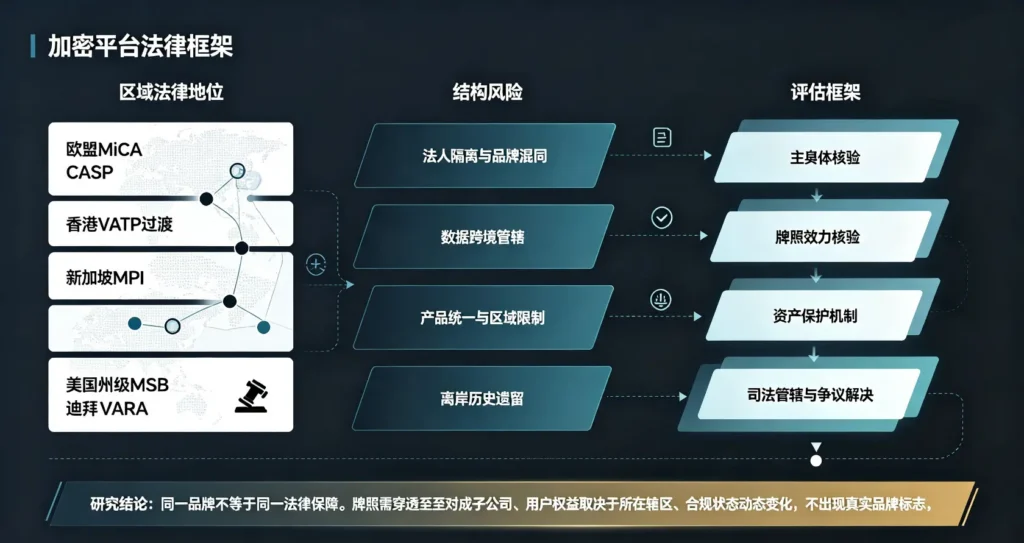
FTX、Celsius破产案件已经证明一个核心事实:用户在交易所账户内显示的资产余额,不等于法律层面归属于用户的私有财产。交易所破产清算阶段,资产能否被完整取回,完全取决于当地监管法案、平台托管模式、用户协议隔离条款三重约束。截至2026年7月,OKX已经完成欧盟MiCA持牌运营、新加坡信托托管体系落地,全球形成欧盟EEA、新加坡、全球通用无牌照区域三套完全割裂的资产隔离规则,不同地区用户遭遇平台破产时,资产归属、求偿顺位、拿回资产概率存在天壤之别。
绝大多数交易者只会关注OKX储备证明、风控安全,从未研读用户协议内的破产隔离细则,普遍默认“资产在自己账户里就永远属于自己”。结合2026年最新司法判例、OKX官方托管白皮书、马耳他金融监管局披露文件,本文从法理层面界定不同区域OKX账户资产的法律性质,拆解破产隔离条款的真实效力,挖掘用户求偿权的边界与现实维权阻碍。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、分层定性:三大区域OKX账户资产的法律身份(2026现行规则)
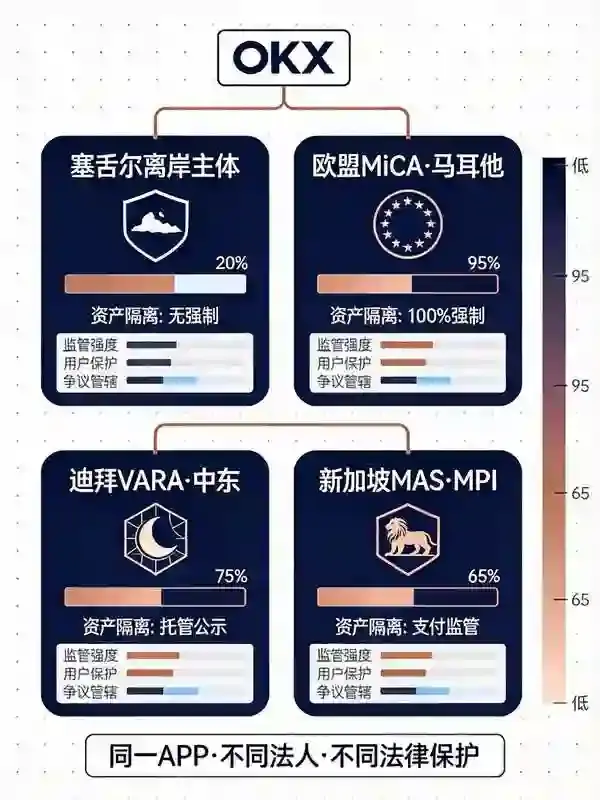
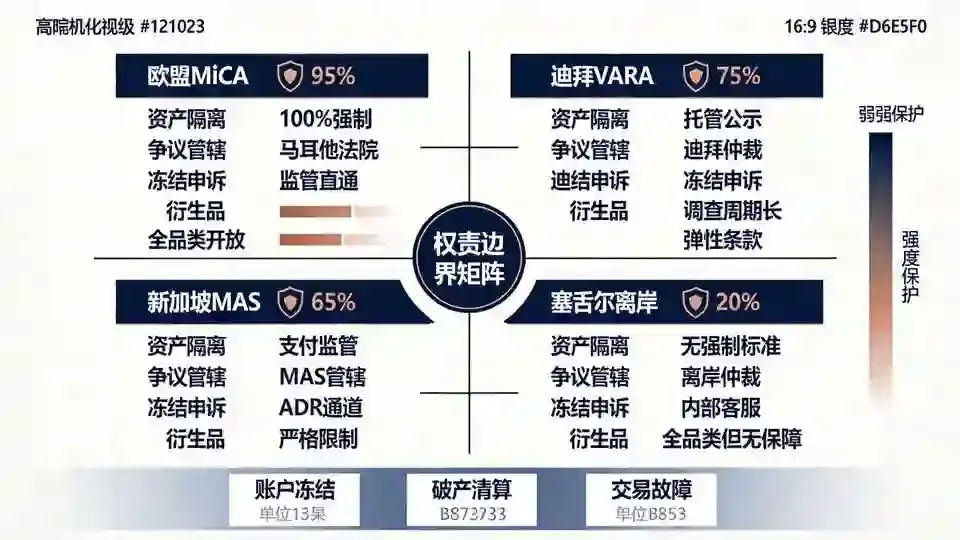
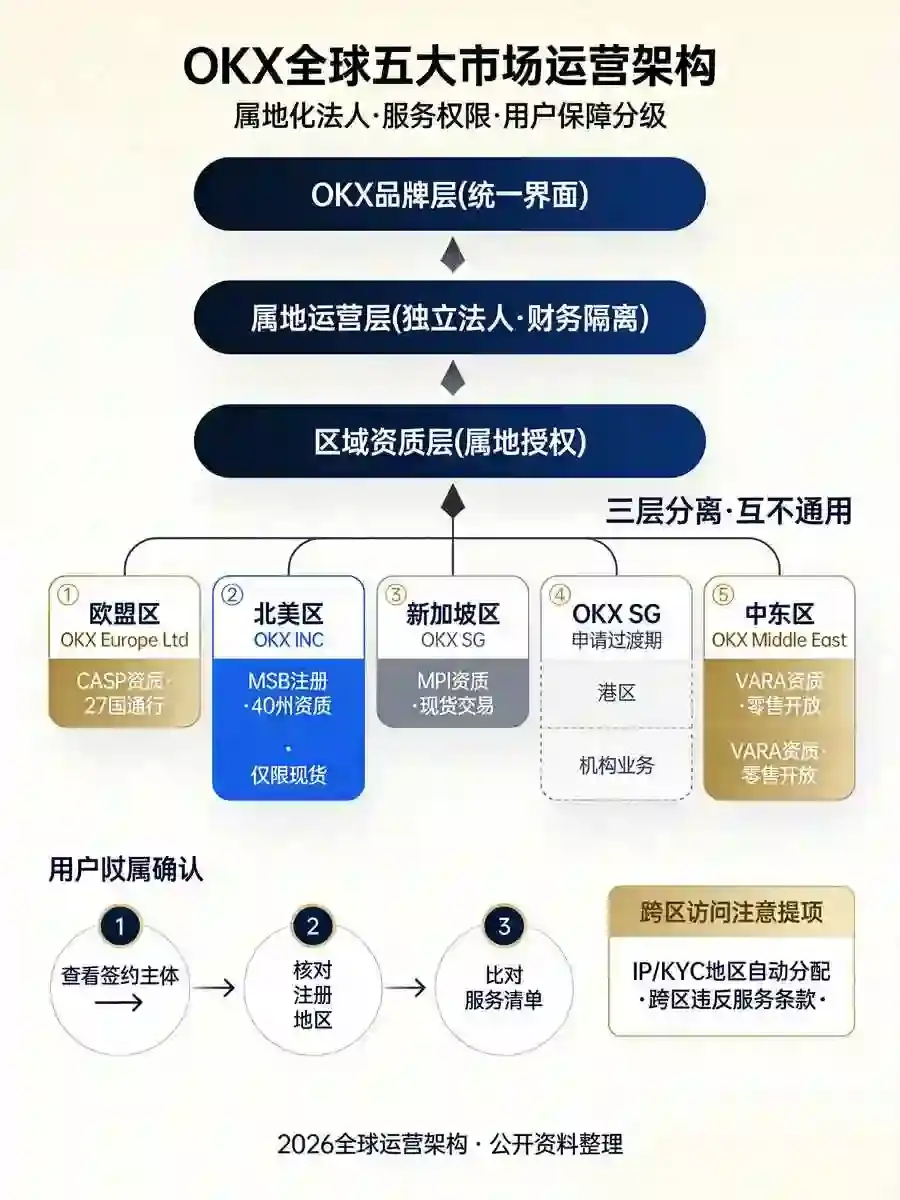
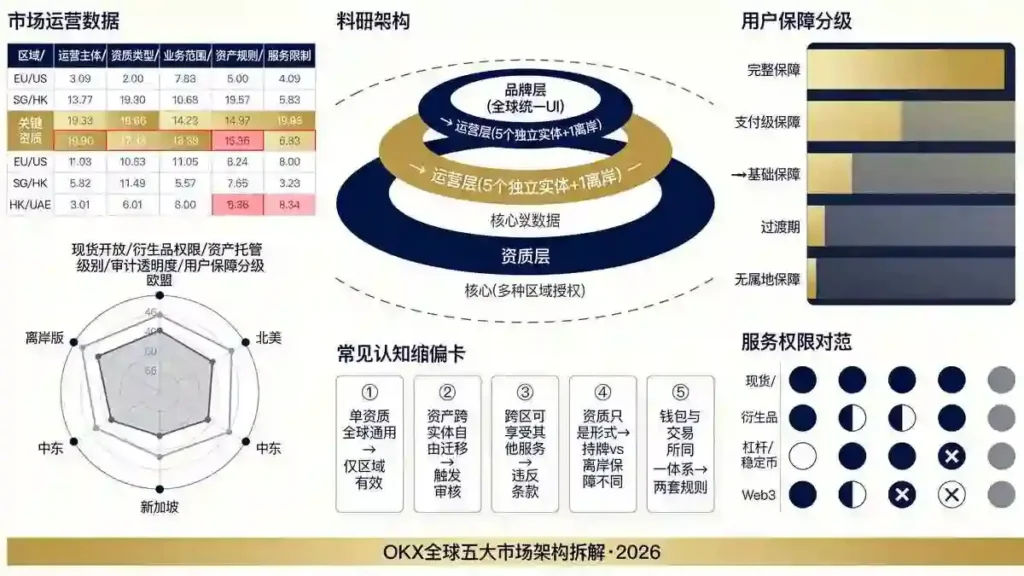
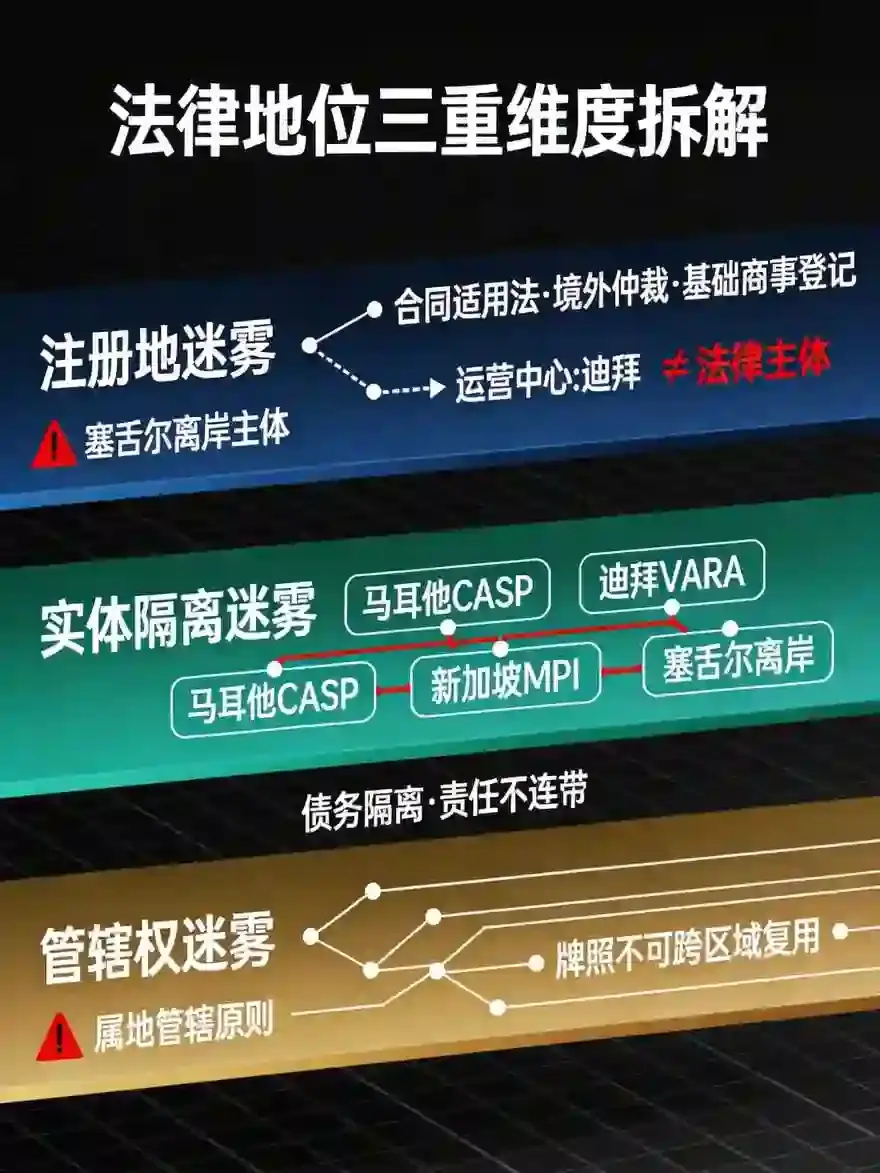
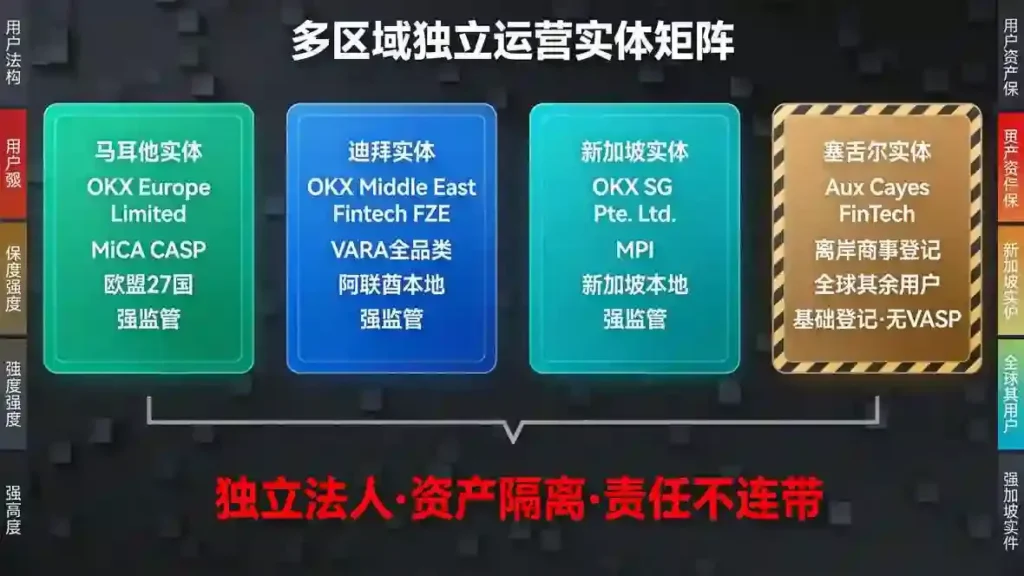
OKX摒弃全球统一托管模式,按照属地监管要求搭建差异化资产架构,资产分别对应信托财产、隔离寄存资产、混存债权三种法律形态,直接决定破产后的处置方式。
1、欧盟EEA地区(马耳他MiCA持牌主体):资产属于独立信托财产,隔离效力最强
OKX Europe持有马耳他MFSA颁发的MiCA全牌照,受欧盟加密资产法案强制约束,用户法币与加密资产必须存入独立隔离账户,与OKX运营本金、负债资产完全分割,写入MiCA第70条强制性法条,不受平台用户协议修改影响。
法理定性:用户资产构成法定分离信托财产,OKX仅为托管受托人,不享有资产所有权。一旦OKX欧洲主体破产,清算机构无权动用隔离账户内的用户资产清偿平台债务,用户拥有取回权,优先全额提取对应资产,无需参与破产债权分摊。
补充规则:欧元法币存放于持牌银行隔离信托账户,加密资产采用ZK链上隔离钱包存储,每月发布零知识储备证明核验足额资产,杜绝挪用行为。
2、新加坡区域用户:协议约定信托托管,隔离效力依靠属地法系保障
新加坡区域在用户协议中主动设立信托架构,用户法币存入第三方银行信托账户,DPT数字资产单独设立信托托管钱包,合同明确OKX仅作为受托管理人,资产所有权永久归属用户。
与欧盟模式区别在于,新加坡信托隔离属于合同约定信托,并非监管强制立法,若平台修改服务协议、私自将信托资产转入混池,需要用户发起司法诉讼确权,依托新加坡信托法才能追回资产,维权流程多于欧盟地区。
3、全球通用非合规区域(不含欧盟、新加坡):寄存混存模式,资产沦为平台债务
这也是存量用户覆盖最多的模式,OKX服务协议6.39条明确写明:平台托管的数字资产不属于存款,不受银行存款法规保护,平台可将用户资产统一归集至通用资金池混存保管,仅以账户记账形式记录用户余额。
法理层面构成消费保管关系,货币与加密资产作为种类物混存之后,所有权发生转移,用户手中的账户余额本质是OKX出具的欠条。倘若该区域主体破产,用户只能作为无担保普通债权人参与清算,按照破产资产比例分配回款,历史Celsius破产案例中,这类债权人平均清偿率不足38%。
该区域隔离条款仅为商业宣传条款,并未设立独立信托账户,不具备法律层面的破产隔离效果,也是资产风险最高的版本。
二、OKX破产隔离完整架构拆解:三道隔离防线与内在漏洞
OKX对外宣传的破产隔离体系分为「账户层级隔离、第三方托管隔离、储备证明兜底」三层设计,但结合2026年跨境破产司法实践,三道防线均存在明显法律短板,隔离效力并非绝对安全。
第一层:账面记账隔离(通用区域形同虚设)
所有用户App内的资产余额属于记账数字,欧盟、新加坡区域记账与链上隔离钱包一一对应,每一笔用户余额都有独立链上资产匹配;通用区域仅做后台记账,真实加密资产归集在OKX统一冷钱包,记账数字和链上资产不存在一对一绑定关系,一旦冷钱包资产被盗、挪用,账面隔离毫无意义。
第二层:第三方托管隔离(跨境托管产生管辖断层)
欧盟法币交由欧洲本土持牌银行托管,新加坡资金由新加坡本地银行承接,但部分加密资产委托美洲、东南亚第三方托管机构保管。一旦境外托管机构破产,OKX仅能代用户向托管方申报普通债权,用户资产将卷入第二轮破产清算,出现二次确权难题。2026年上半年某加密托管商破产事件中,经由多层托管的用户资产确权周期拉长至27个月。
第三层:ZK储备证明审计隔离
OKX自2025年启用zk-STARK储备证明机制,每月公示资产储备情况,理论上可以证明100%备付用户资产。但其漏洞在于:储备证明仅快照某一时间节点资产状态,无法实时监控平台是否在快照结束后挪用混池资产,只能事后追溯追责,无法提前阻止资产侵占行为。
综合来看,只有欧盟MiCA监管下的法定隔离架构,可以完整实现破产隔离;其余区域依靠合同搭建的隔离条款,均存在被突破的法律缝隙。
三、破产场景下,不同类型用户的求偿权顺位与实操差异
结合百慕大2026年Bittrex破产终审判例、欧盟MiCA破产处置细则,划分三类用户的维权顺位、权利边界、回款周期,破除“只要平台隔离就可以快速拿回资产”的认知误区。
第一梯队:欧盟MiCA合规用户(取回权>破产债权)
拥有法定物权性质的取回权,破产法院受理清算当日,即可提交账户实名凭证、持仓证明,直接从隔离信托账户提取自有资产,无需等待债权人清算分配,正常确权完成后30~60天即可提走全部资产,不受OKX自身债务牵连。唯一限制:资产提取币种、形式必须遵照MiCA处置规则,无法随意兑换变现。
第二梯队:新加坡信托用户(取回权需司法确权)
享有信托财产取回权,但需要前往新加坡高等法院提交信托协议、持仓流水完成确权判决,拿到胜诉裁决后才能指令托管银行、钱包服务商划转资产。确权周期普遍6~12个月,若平台私自混同信托资产,还需要开展资产溯源审计,时间进一步延长。
第三梯队:通用区域普通用户(无担保债权,清偿顺位靠后)
无取回物权,仅持有普通债权,清偿顺序排在员工薪酬、税务债务、担保债权之后。只有在偿还完优先级债务之后,剩余资产才会按比例分给普通用户,参考FTX、Voyager破产清偿数据,这类用户最终回款比例普遍集中在35%~75%之间,完整回款周期长达3年以上。
除此之外,所有区域用户均存在统一维权短板:OKX服务协议约定司法管辖地为香港仲裁庭,非本地用户跨境仲裁的律师费、公证费、跨境取证成本极高,小额资产用户往往放弃维权,最终被动接受清算分配方案。
四、破产隔离条款的三大法理缺陷,也是用户资产潜在风险点
即便处于拥有法定隔离效力的欧盟体系内,OKX隔离规则依旧存在制度漏洞,也是2026年境外律所针对加密交易所风险研究的核心结论。
- 再质押规则突破隔离边界
OKX允许机构用户将隔离账户内的加密资产参与链上质押、借贷业务,资产进入DeFi协议之后脱离平台隔离体系。若质押资产出现清算亏损,损失由用户自行承担,原本的破产隔离保护不再覆盖质押资产,大量机构用户正是通过该规则变相打破资产隔离。 - 属地管辖权冲突弱化隔离效力
一名身处内地的用户注册欧盟区域OKX账户,一旦平台破产,内地司法体系不认可欧盟信托取回规则,用户无法在国内发起确权诉讼,只能远赴马耳他参与司法流程,地域壁垒变相剥夺普通用户的取回权。 - 主动账户风控冻结切断求偿路径
OKX风控条款保留无限期冻结账户权限,只要判定账户涉及洗钱、违规交易,即可封存账户资产。若破产前夕平台批量冻结异常账户,被冻结资产会被划入平台待核查资产池,不再纳入隔离信托范围,用户需要先解冻账户才能主张取回权,大幅增加维权难度。
五、落地结论:如何判断自己账户资产是否具备破产隔离保障
基于上文法理逻辑,整理四条可自行核验的标准,用来区分资产安全等级:
- 查看注册主体:账户主体为OKX Europe(马耳他MiCA牌照),资产具备最强法定隔离,破产可全额取回;主体为新加坡OKX实体,依托信托合同维权;其余主体基本为混存债权模式。
- 查询资金存放方式:法币资金存入第三方独立银行账户、加密资产链上钱包地址与平台运营钱包完全分离,才算实现物理隔离。
- 避免动用隔离资产参与平台理财、质押生息产品,一旦参与存息活动,资产所有权模式发生变更,隔离保护自动失效。
- 留存每月储备证明截图、账户持仓流水,破产确权阶段完整的凭证是行使取回权的核心举证材料。
六、总结
OKX不同地区账户内的资产,本质是三种完全不同的法律标的物:欧盟持牌账户里的资产是受法律保护的用户信托财产,破产隔离具备强制执行力;新加坡账户依靠合同信托实现隔离,维权需要司法加持;绝大多数通用地区账户余额仅仅是平台的负债欠条,破产之后只能参与比例清偿。市面上宣传的“全域破产资产隔离”属于营销概念,并未在全球所有运营区域落地。
破产隔离条款从来不是资产安全的免死金牌,法定监管加持的隔离架构才具备真实效力。即便欧盟MiCA体系可以保障资产隔离,跨境仲裁、账户冻结、资产再质押等问题依然会阻碍用户完整取回资产。对于普通市场参与者而言,想要规避交易所破产风险,最底层逻辑依旧遵从加密行业通用准则:高频交易资金存放于合规隔离架构的交易所,长期持仓资产转入自建硬件钱包自行保管,不要完全依赖平台的破产隔离协议保障资产安全。
再次重申,我国禁止虚拟货币交易炒作,境内居民开设OKX账户本身不符合监管要求,即便平台拥有完善的破产隔离机制,国内用户也无法享受境外司法确权与资产取回的法律保障,切勿长期存放大额资产于境外虚拟货币交易所。