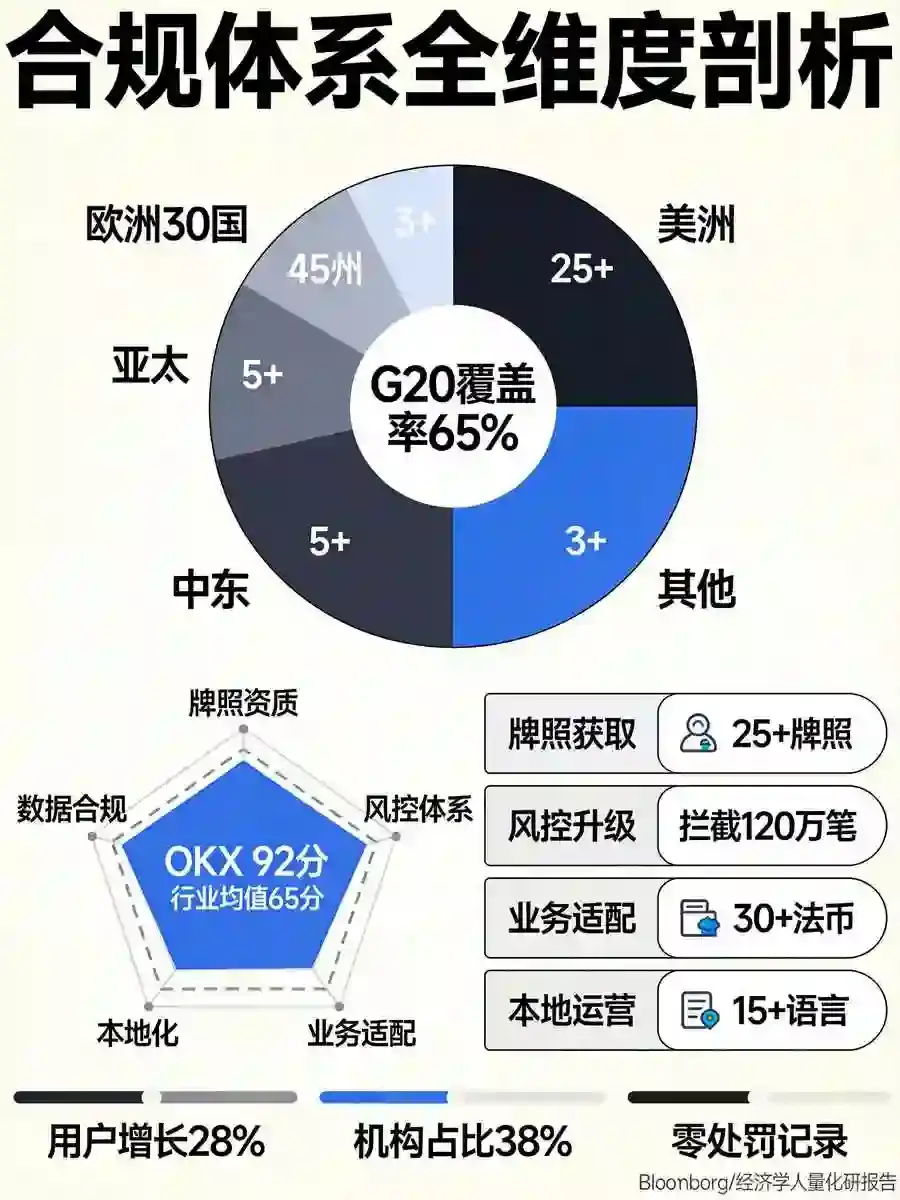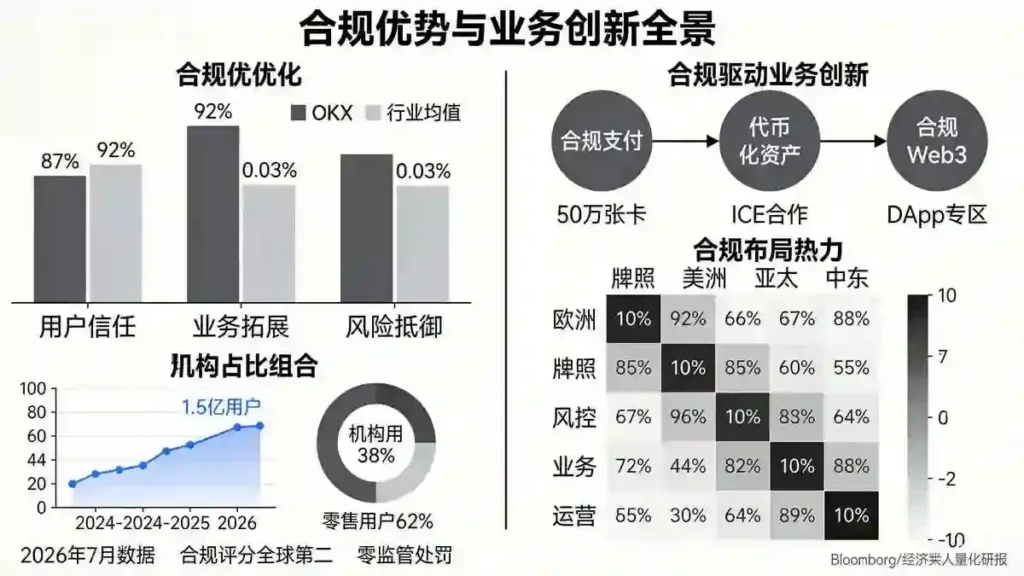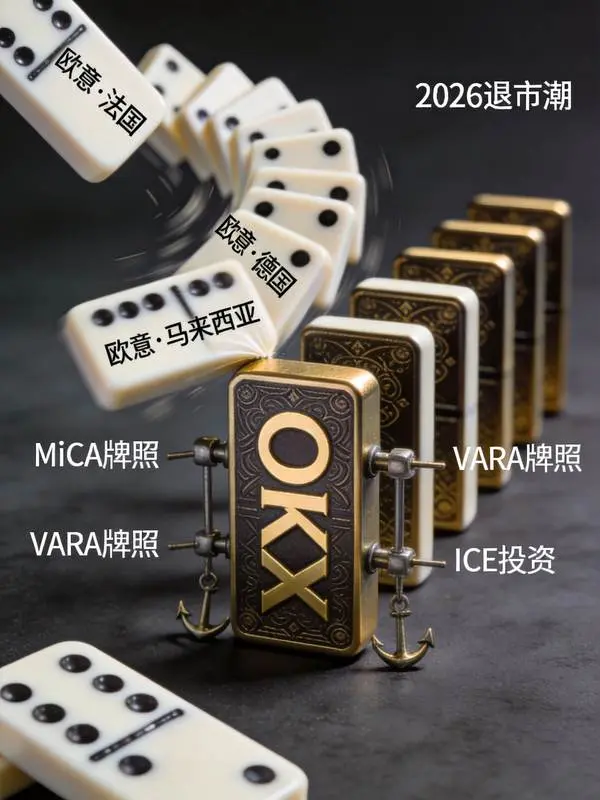
加密市场经过多轮牛熊,用户已经不再单纯以平台知名度、交易深度作为选择依据,合规能力逐步成为首要考量。但普通新手对于“合规”的理解普遍停留在页面展示的牌照图标,很少去核实牌照对应的运营主体、业务覆盖范围,更不会去关注反洗钱流程落地、用户资金是否真正隔离。不少平台存在“拿A地区牌照,给B地区用户提供高风险衍生品”的套牌式宣传,纸面资质与实际运营脱节,一旦出现纠纷,用户很难获得监管保护。
2026年全球加密监管持续收紧,欧盟MiCA全面落地,旅行规则强制推行,各个国家对交易所AML、KYC、资金托管提出硬性约束。本文跳出宣传文案,从反洗钱执行、属地牌照与法律实体、用户资金托管三个硬核维度,以OKX作为分析样本,建立普通人也能看懂的合规评判框架,同时梳理常见认知误区。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、第一维度:反洗钱AML与KYC体系,合规不是只做身份认证
很多新手误以为KYC上传完证件就完成反洗钱流程,实际上身份核验只是AML体系的起点,完整的反洗钱包含客户尽职调查、持续交易监控、高风险增强尽调、链上地址筛查、可疑交易上报整套闭环流程。2025‑2026年行业多起监管处罚,并不是平台没有做KYC,而是交易监控、链上资金溯源环节出现漏洞。
OKX采用分区域差异化AML标准,欧盟MiCA辖区账户严格执行旅行规则,转账需要完整记录转出方与接收方信息;全球业务板块搭建千人级合规团队,链上风险数据库覆盖40余条公链,对涉黑、诈骗、制裁名单地址进行标记筛查,高风险充值会触发账户临时审查,部分情况会限制提现功能,开展增强尽调流程。
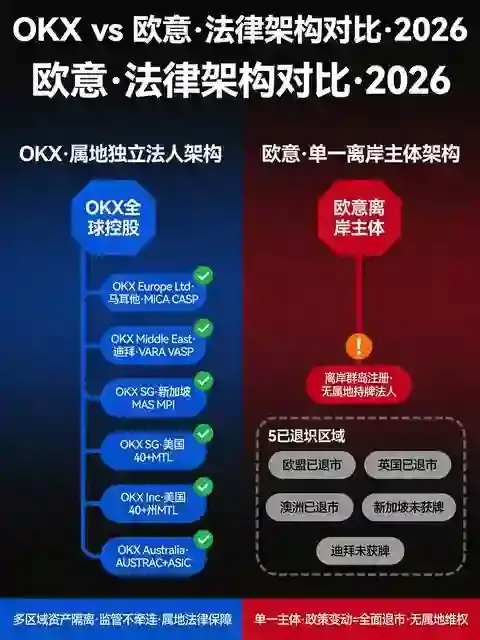
从历史事件来看,OKX曾因历史AML管控漏洞,在2025年与美国监管机构达成巨额和解,核心问题是风控未能完全阻隔受限地区用户访问全球版服务,暴露出早期跨区域风控的缺陷,后续完成组织架构调整,把全球业务拆分为多个独立属地实体,不同区域账户相互隔离,限制用户通过VPN绕过地区访问限制。
普通用户在这里需要分清两个关键点。第一,AML合规会带来账户审查、提币临时冻结,这是监管要求的正常现象,不等于平台恶意扣押资金,但也存在系统误判的概率;第二,不能把“平台有AML机制”等同于不会出现误封,AML系统的成熟度要看误判比例、申诉通道效率、高风险资金识别能力,而不是仅仅看页面宣传。
新手实操核验要点:观察平台是否区分普通KYC和大额交易增强尽调;充值来自链上风险地址是否会触发提醒;服务条款中是否写明禁止使用VPN规避地区限制,这几点可以初步判断AML体系是否真实落地,而不是流于形式。
二、第二维度:属地牌照与法律实体,警惕“牌照‑实体错配”陷阱
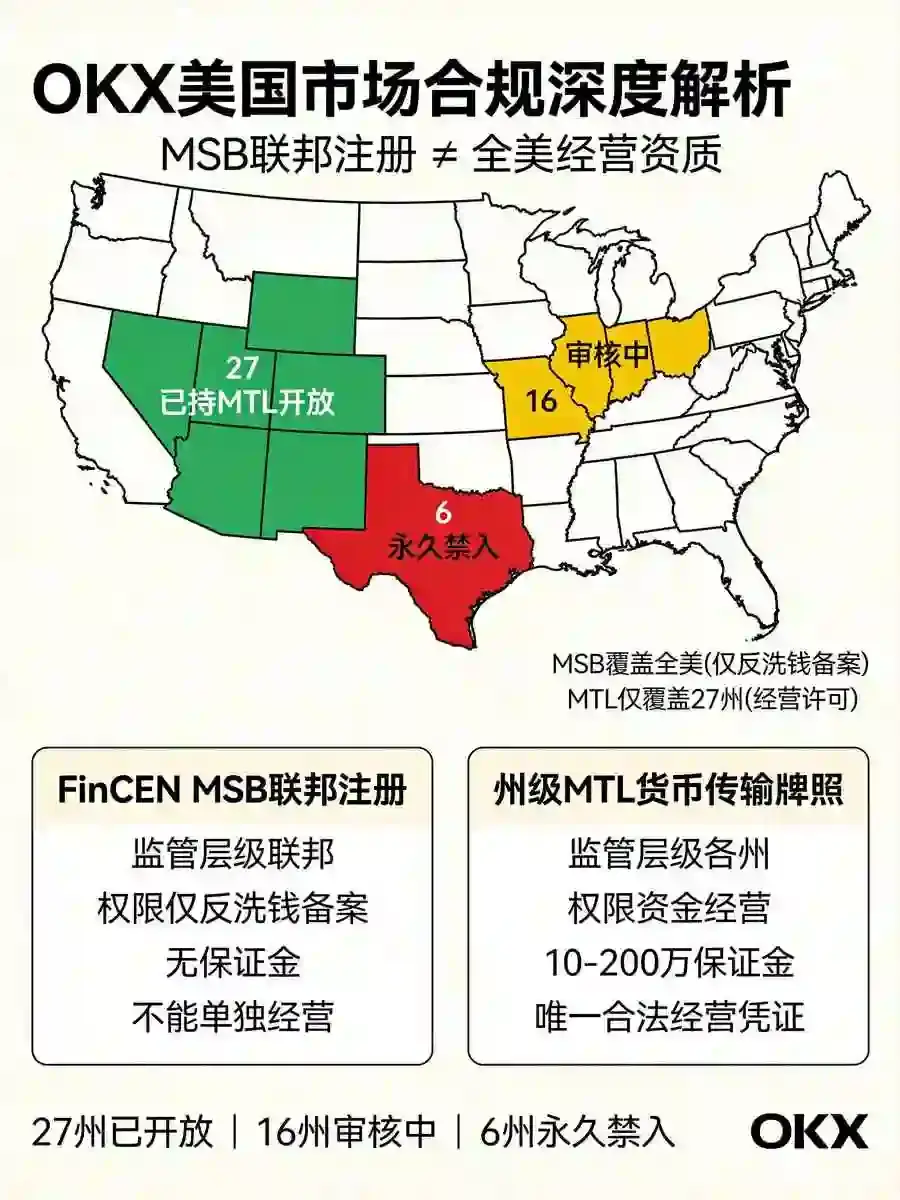
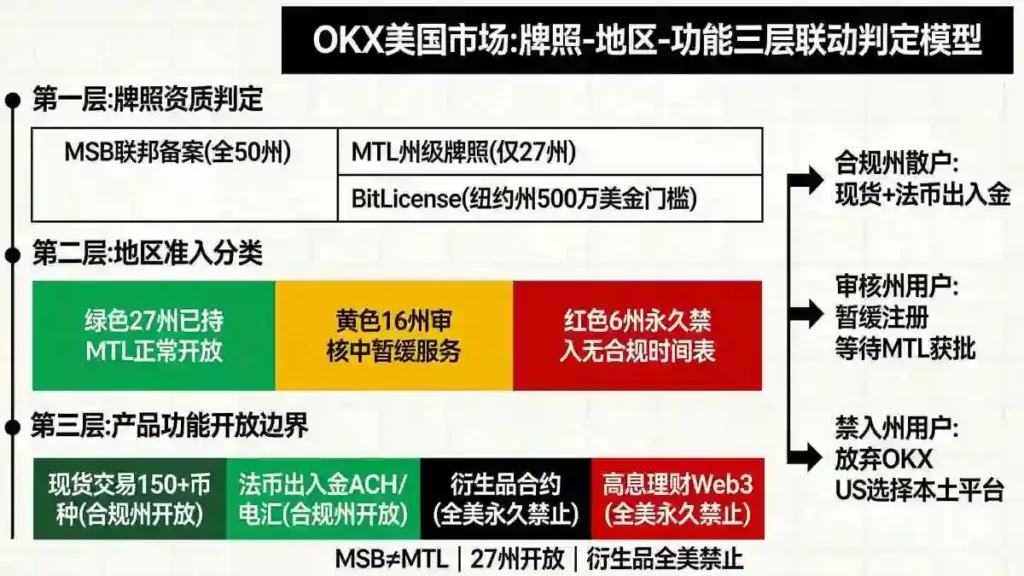
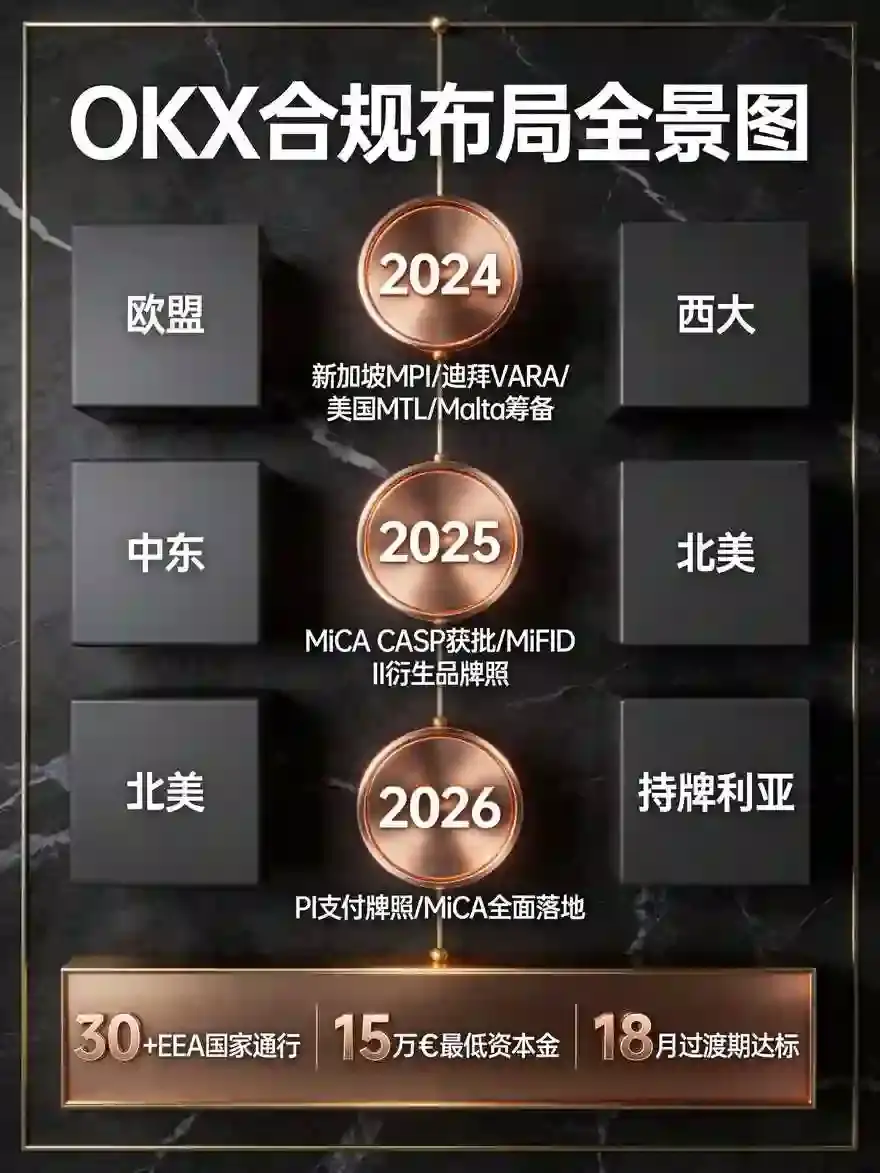
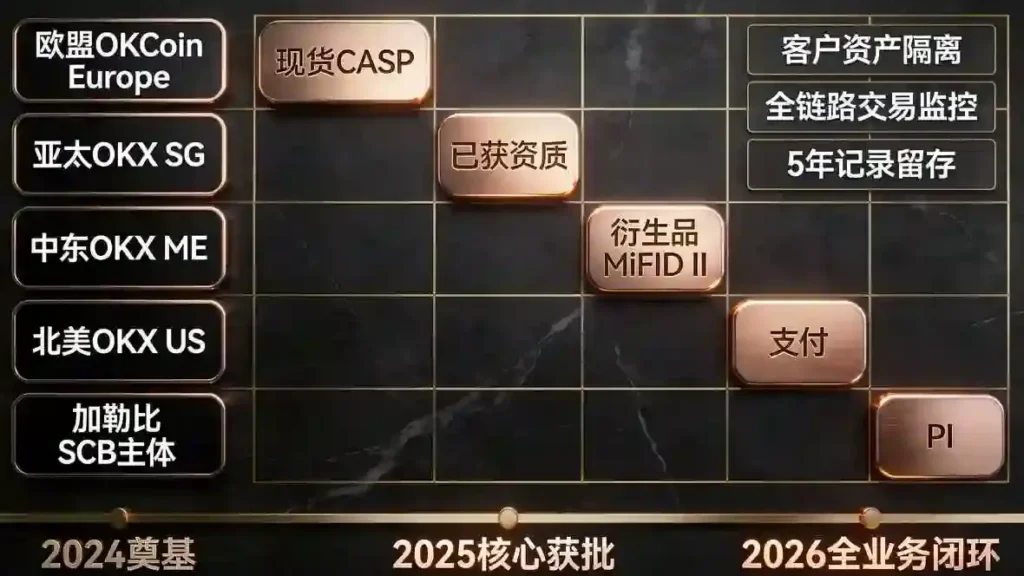
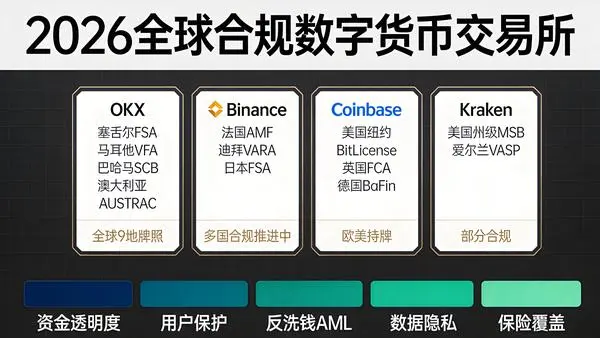
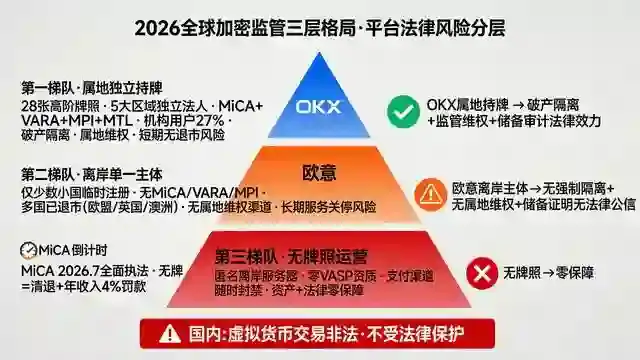
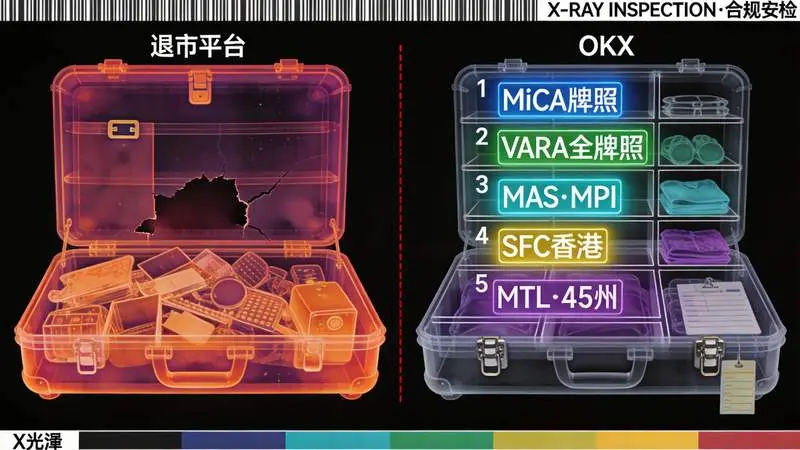
这是行业最大的认知坑点:牌照属于某一个子公司实体,不等于全部全球业务都受该牌照保护。OKX现在采用多实体分区运营架构,欧盟业务由马耳他OKX Europe Ltd承接,持有MiCA完整CASP牌照;中东业务由迪拜实体持有VARA牌照;美国市场为独立OKX US子公司;而面向多数国际用户的全球版本,运营主体为塞舌尔注册公司,并不适用欧盟MiCA监管框架。
也就是说,用户账户归属于哪一个法律实体,才决定享受哪一套监管保护,很多用户看到官网展示MiCA、VARA牌照,就默认自己的全球账户也在这套监管之下,这是典型理解错误。MiCA牌照只保护欧盟经济区注册用户,如果你注册的是全球版账户,即便平台拥有欧盟牌照,你的账户并不受MiCA法律保护,出现纠纷时维权路径完全不同。
现实当中大量交易所宣传就利用这个信息差,把A地区实体的牌照挂在全球版网站首页,混淆不同实体边界。评判这一维度,不能只看首页牌照图标,需要找到账户服务条款,看清你的账户归属哪家注册公司,再前往对应监管机构官网检索该实体牌照,核对牌照允许开展的业务范围,确认牌照是否覆盖现货、衍生品等你实际使用的产品,很多牌照仅允许现货,并不包含合约衍生品交易权限。
2026年监管环境下,没有任何一张牌照可以覆盖全世界所有国家,不同司法辖区监管规则完全不同。即便是头部平台,不同实体的合规标准、投资者保护力度差异巨大。普通用户要建立认知:牌照不是越多越好,重点是你的账户所属实体是否持有对应辖区对应业务的有效牌照。
三、第三维度:用户资金托管,储备证明不等于资产隔离完成
FTX暴雷之后,用户资金托管、资产隔离成为合规最重要一环。很多新手简单将月度PoR储备证明等同于资金完全安全,实际上储备证明只是某一个时间切片的账面快照,它可以证明快照时点资产规模大于用户负债,但无法完全杜绝平台混同使用资金、表外负债等风险,不能单独作为合规的全部依据。
OKX采用冷热钱包分离托管模式,绝大多数托管用户资产存储在多签冷钱包,热钱包只保留小额资金用于日常提现。自2023年开始按月对外发布zk‑STARK技术储备证明,公开主流币种储备率数据,第三方机构参与校验,这套机制可以让用户验证平台负债对应的资产总量。但要分清两套资产边界:交易所托管账户资产进入平台冷热钱包体系;而OKX Web3自托管钱包资产完全由用户私钥掌控,平台不触碰资产,不受交易所托管规则约束,二者安全模型完全独立。
真正意义的资金隔离,包含两层要求:第一,用户资产和平台自有运营资金法律层面隔离,不能把用户资金用于企业经营;第二,具备定期第三方审计、储备证明公开、破产场景下用户资产处置预案。目前加密行业大部分平台,包括OKX在内,距离传统金融完全隔离托管标准仍存在差距,加密领域尚未形成全球统一的破产保护制度,这是整个行业共性短板。
新手需要避开两个误区。第一,100%以上储备率不代表绝对安全,储备证明只能证明快照时刻资产充足,属于必要条件而非充分条件;第二,不要混淆托管账户与自托管钱包,Web3钱包资产不受交易所资金托管规则保护,安全责任转移到用户自己身上。
四、综合总结:普通用户的合规判断实操清单
综合以上三大维度,2026年普通用户判断一家加密平台合规水平,不能单看广告宣传,可以遵循一套简单的自检逻辑。
首先看法律实体匹配,找到账户服务协议,确认为你提供服务的公司名称,前往监管官网核对牌照,确认牌照业务范围覆盖你使用的产品,拒绝“拿别处牌照给全球用户做宣传”的套牌误导。其次观察AML反洗钱是否完整落地,是否有分级KYC、链上风险地址拦截、大额交易尽调机制,同时客观理解AML带来审查冻结的可能性。第三核查资金托管,坚持查看持续更新的储备证明,同时清醒认识到PoR的局限性,明白加密行业暂时没有达到传统金融的托管保护标准。
最后要认清一个客观事实:目前全球没有任何一家加密交易所可以做到传统银行级别的合规保护。合规是一个多维度动态过程,牌照会更新,风控会迭代,漏洞也会持续被发现,不存在“一劳永逸绝对合规”的平台。
反洗钱管控、属地牌照实体、用户资金托管,三者必须同时审视,只看任意单一维度,都会造成误判。对于普通参与者,除了甄别平台本身,更重要的是控制仓位,充分理解行业原生风险,不投入承受不起损失的资金。再次提醒,我国境内不允许虚拟货币交易,不要翻墙访问境外加密服务。