2026年是全球加密资产监管的分水岭之年:欧盟MiCA(加密资产市场法规)7月全面强制执行、美国《加密货币市场结构法案》(Clarity Act)正式落地、68国出台专项加密法律、92%司法辖区收紧监管规则。监管从“原则表态”转向“细则执行”,从“单一国家监管”升级为“跨境协同治理”,彻底重构加密交易所的生存逻辑。
OKX(欧易)作为全球第二大加密交易所,截至2026年5月,全球用户超1.2亿,在30+国家持有合规牌照,是全球合规布局最全面的头部平台。其运营业态已从早期单一加密交易,演变为“CEX交易+DEX公链+RWA代币化+支付金融”的复合生态。本文基于2026年最新监管新规,精准界定OKX运营业态的法律属性,拆解合规架构的底层逻辑,预判行业未来发展趋势。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、2026全球加密监管新规核心框架:规则统一与分类监管
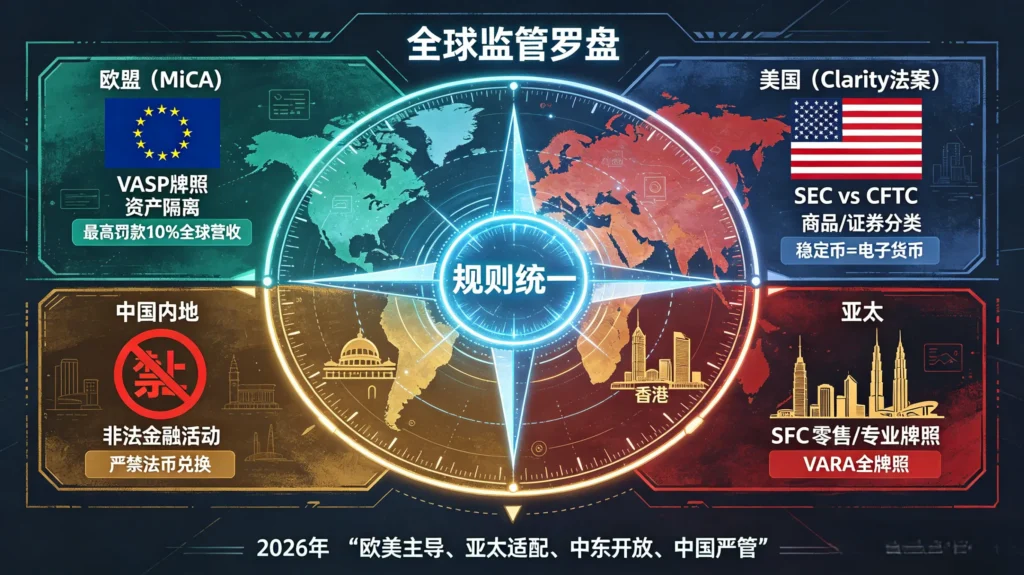
2026年全球监管呈现“欧美主导规则、亚太差异化适配、中东开放试点”的格局,核心新规直接定义加密平台的法律义务与业务边界。
1.1 欧盟MiCA:全球首个统一加密监管体系(2026.7强制执行)
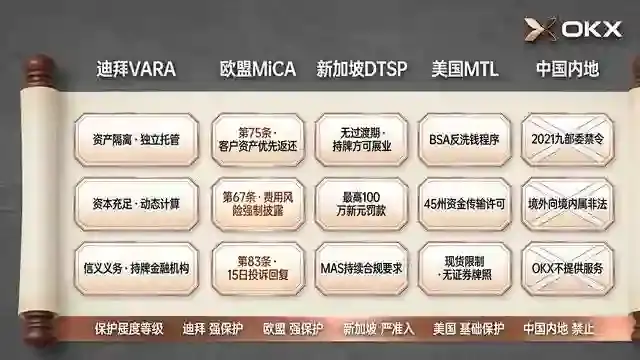
MiCA是2026年影响最深远的监管框架,覆盖全欧盟、无过渡期、处罚严厉。核心规则:
- 法律定性:加密资产服务提供商(VASP)需持牌运营,平台被定义为“金融服务中介机构”,纳入金融监管体系;
- 牌照要求:必须持有马耳他、法国等欧盟国家VASP全牌照+支付机构(PI)牌照,方可提供现货、衍生品(≤10x)、稳定币支付服务;
- 核心义务:用户资产隔离托管、100%储备金证明、KYC/AML全覆盖、交易数据实时报备,违规最高罚款全球营收10%。
1.2 美国Clarity法案:明确加密资产法律分类(2026.3生效)
美国终结“执法式监管”,通过Clarity法案划分SEC与CFTC管辖权:
- 商品属性:BTC、ETH等主流币种归CFTC监管,交易所需注册为期货佣金商(FCM);
- 证券属性:ICO代币、平台币等归SEC监管,需履行证券发行注册义务;
- 稳定币:纳入《GENIUS法案》,定义为“电子货币”,需持银行级牌照,储备金100%高流动性资产。
1.3 亚太与中东:差异化合规,明确准入门槛
- 香港(2026.1):SFC发布《虚拟资产交易平台指引》,将交易所定性为“虚拟资产服务提供商”,分“零售牌照”与“专业投资者牌照”,OKX持有专业牌照;
- 迪拜(VARA,2026.2):虚拟资产监管局将平台定义为“虚拟资产经纪商+托管机构”,发放VASP全牌照,允许高杠杆合约、稳定币发行;
- 中国内地(2026.2):央行等八部门联合修订《防范虚拟货币风险通知》,明确境外交易所向境内提供服务属非法金融活动,严禁法币兑换、交易撮合等业务。
二、OKX运营业态的法律属性深度定性:复合金融服务商
在2026年监管新规框架下,OKX的法律属性非单一交易所,而是分层级、分区域的复合金融服务商,其架构设计完全适配全球分类监管规则。
2.1 主体架构:离岸控股+区域持牌,法律隔离核心设计
OKX采用“开曼离岸母公司+全球区域子公司”双层法律架构,精准规避单一司法辖区风险:
- 开曼母公司(Aux Cayes Fintech):法律定性为离岸科技公司,负责技术研发、产品设计、全球资金调度,无实体运营、不直接面向用户,隔离法律风险;
- 区域子公司(OKX Europe、OKX Dubai等):法律定性为当地持牌金融服务商,在欧盟、迪拜、香港等地区独立注册,持有对应牌照,本地化运营、独立承担法律责任。
2.2 核心业务法律属性:四大板块,适配不同监管规则
2.2.1 现货/衍生品交易:VASP+金融中介双重定性
- 欧盟/香港:定性为虚拟资产服务提供商(VASP),需持VASP牌照,履行用户资产托管、交易报备义务;
- 迪拜:定性为虚拟资产经纪商,可提供100x杠杆合约,受VARA严格监管;
- 美国:暂不面向零售用户,仅通过ICE合作提供机构级合规期货,定性为CFTC监管的期货交易平台。
2.2.2 钱包与托管:持牌托管机构,金融资产保管人
OKX Web3钱包与平台托管业务,在2026年新规下定性为持牌资产托管机构:
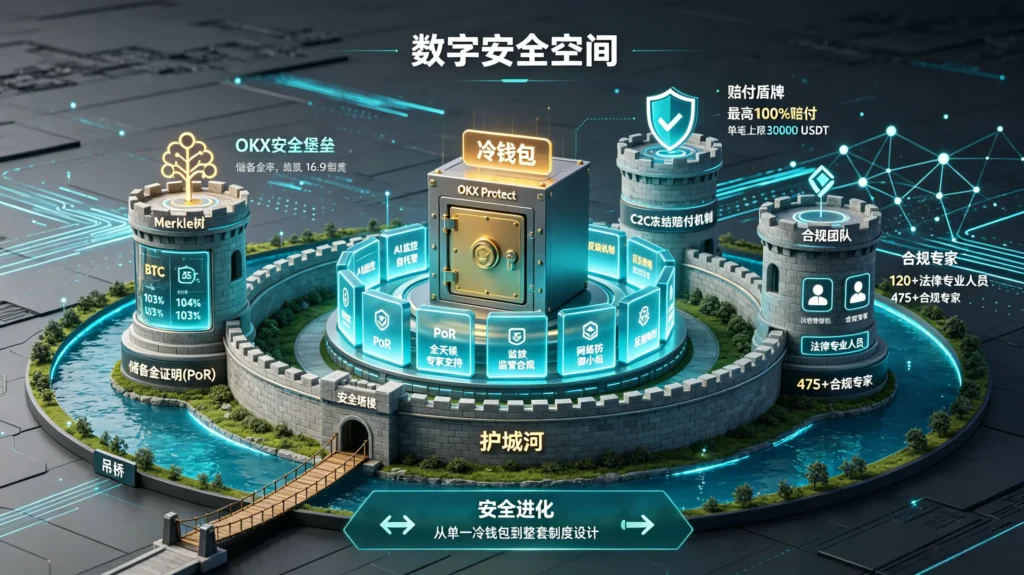
- 法律义务:用户资产与平台自有资金完全隔离,冷钱包存储比例≥95%,定期出具储备金证明(PoR);
- 合规要求:欧盟需符合MiCA托管规则,香港需遵守SFC资产隔离规定,本质等同于传统金融的资产保管人角色。
2.2.3 理财与Staking:类银行理财/质押服务商
OKX理财超市、ETH流动性质押等业务,法律属性接近银行理财+资产质押服务商:
- USDT活期/定期:定性为货币市场类理财,受各国金融监管,需披露收益来源、风险等级;
- ETH质押:定性为PoS质押服务,在欧盟需持VASP牌照,收益需缴纳资本利得税,本质是资产增值服务。
2.2.4 RWA与支付:代币化资产服务商+支付机构
2026年OKX重点发力的RWA代币化、OKX Pay业务,法律定性为资产证券化服务商+支付机构:
- RWA(代币化股票/债券):欧盟定性为证券类代币,需符合MiCA证券发行规则;美国归SEC监管,需注册为另类交易系统(ATS);
- OKX Pay:持有欧盟PI牌照、香港支付牌照,定性为电子货币支付机构,可提供稳定币跨境转账、线下消费服务。
2.3 核心法律特征:合规分层、风险隔离、金融属性强化
OKX法律属性的核心特征可概括为三点:
- 合规分层化:不同区域子公司适配当地监管,欧盟保守、迪拜开放、美国机构化,实现“一区一规”;
- 风险隔离化:离岸母公司与区域子公司法律独立、财务隔离,单一区域违规不影响全球业务;
- 金融属性强化:从“纯交易平台”升级为集交易、托管、理财、支付、资产证券化于一体的全品类金融服务商,法律定位趋近传统金融机构。
三、OKX合规架构的底层逻辑:牌照价值与风险边界
2026年监管新规下,OKX的合规布局并非简单“拿牌照”,而是以牌照为核心,构建“合法运营+风险可控+业务扩张”的闭环体系。
3.1 核心牌照矩阵:2026年最新合规资产
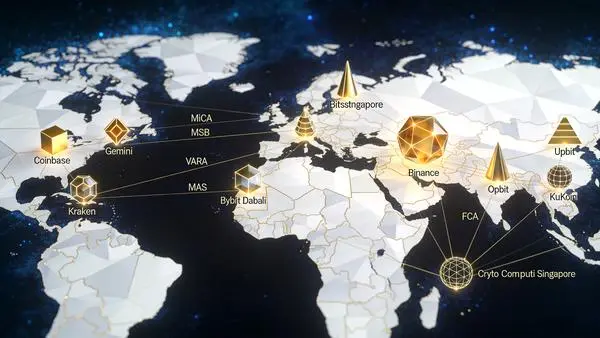
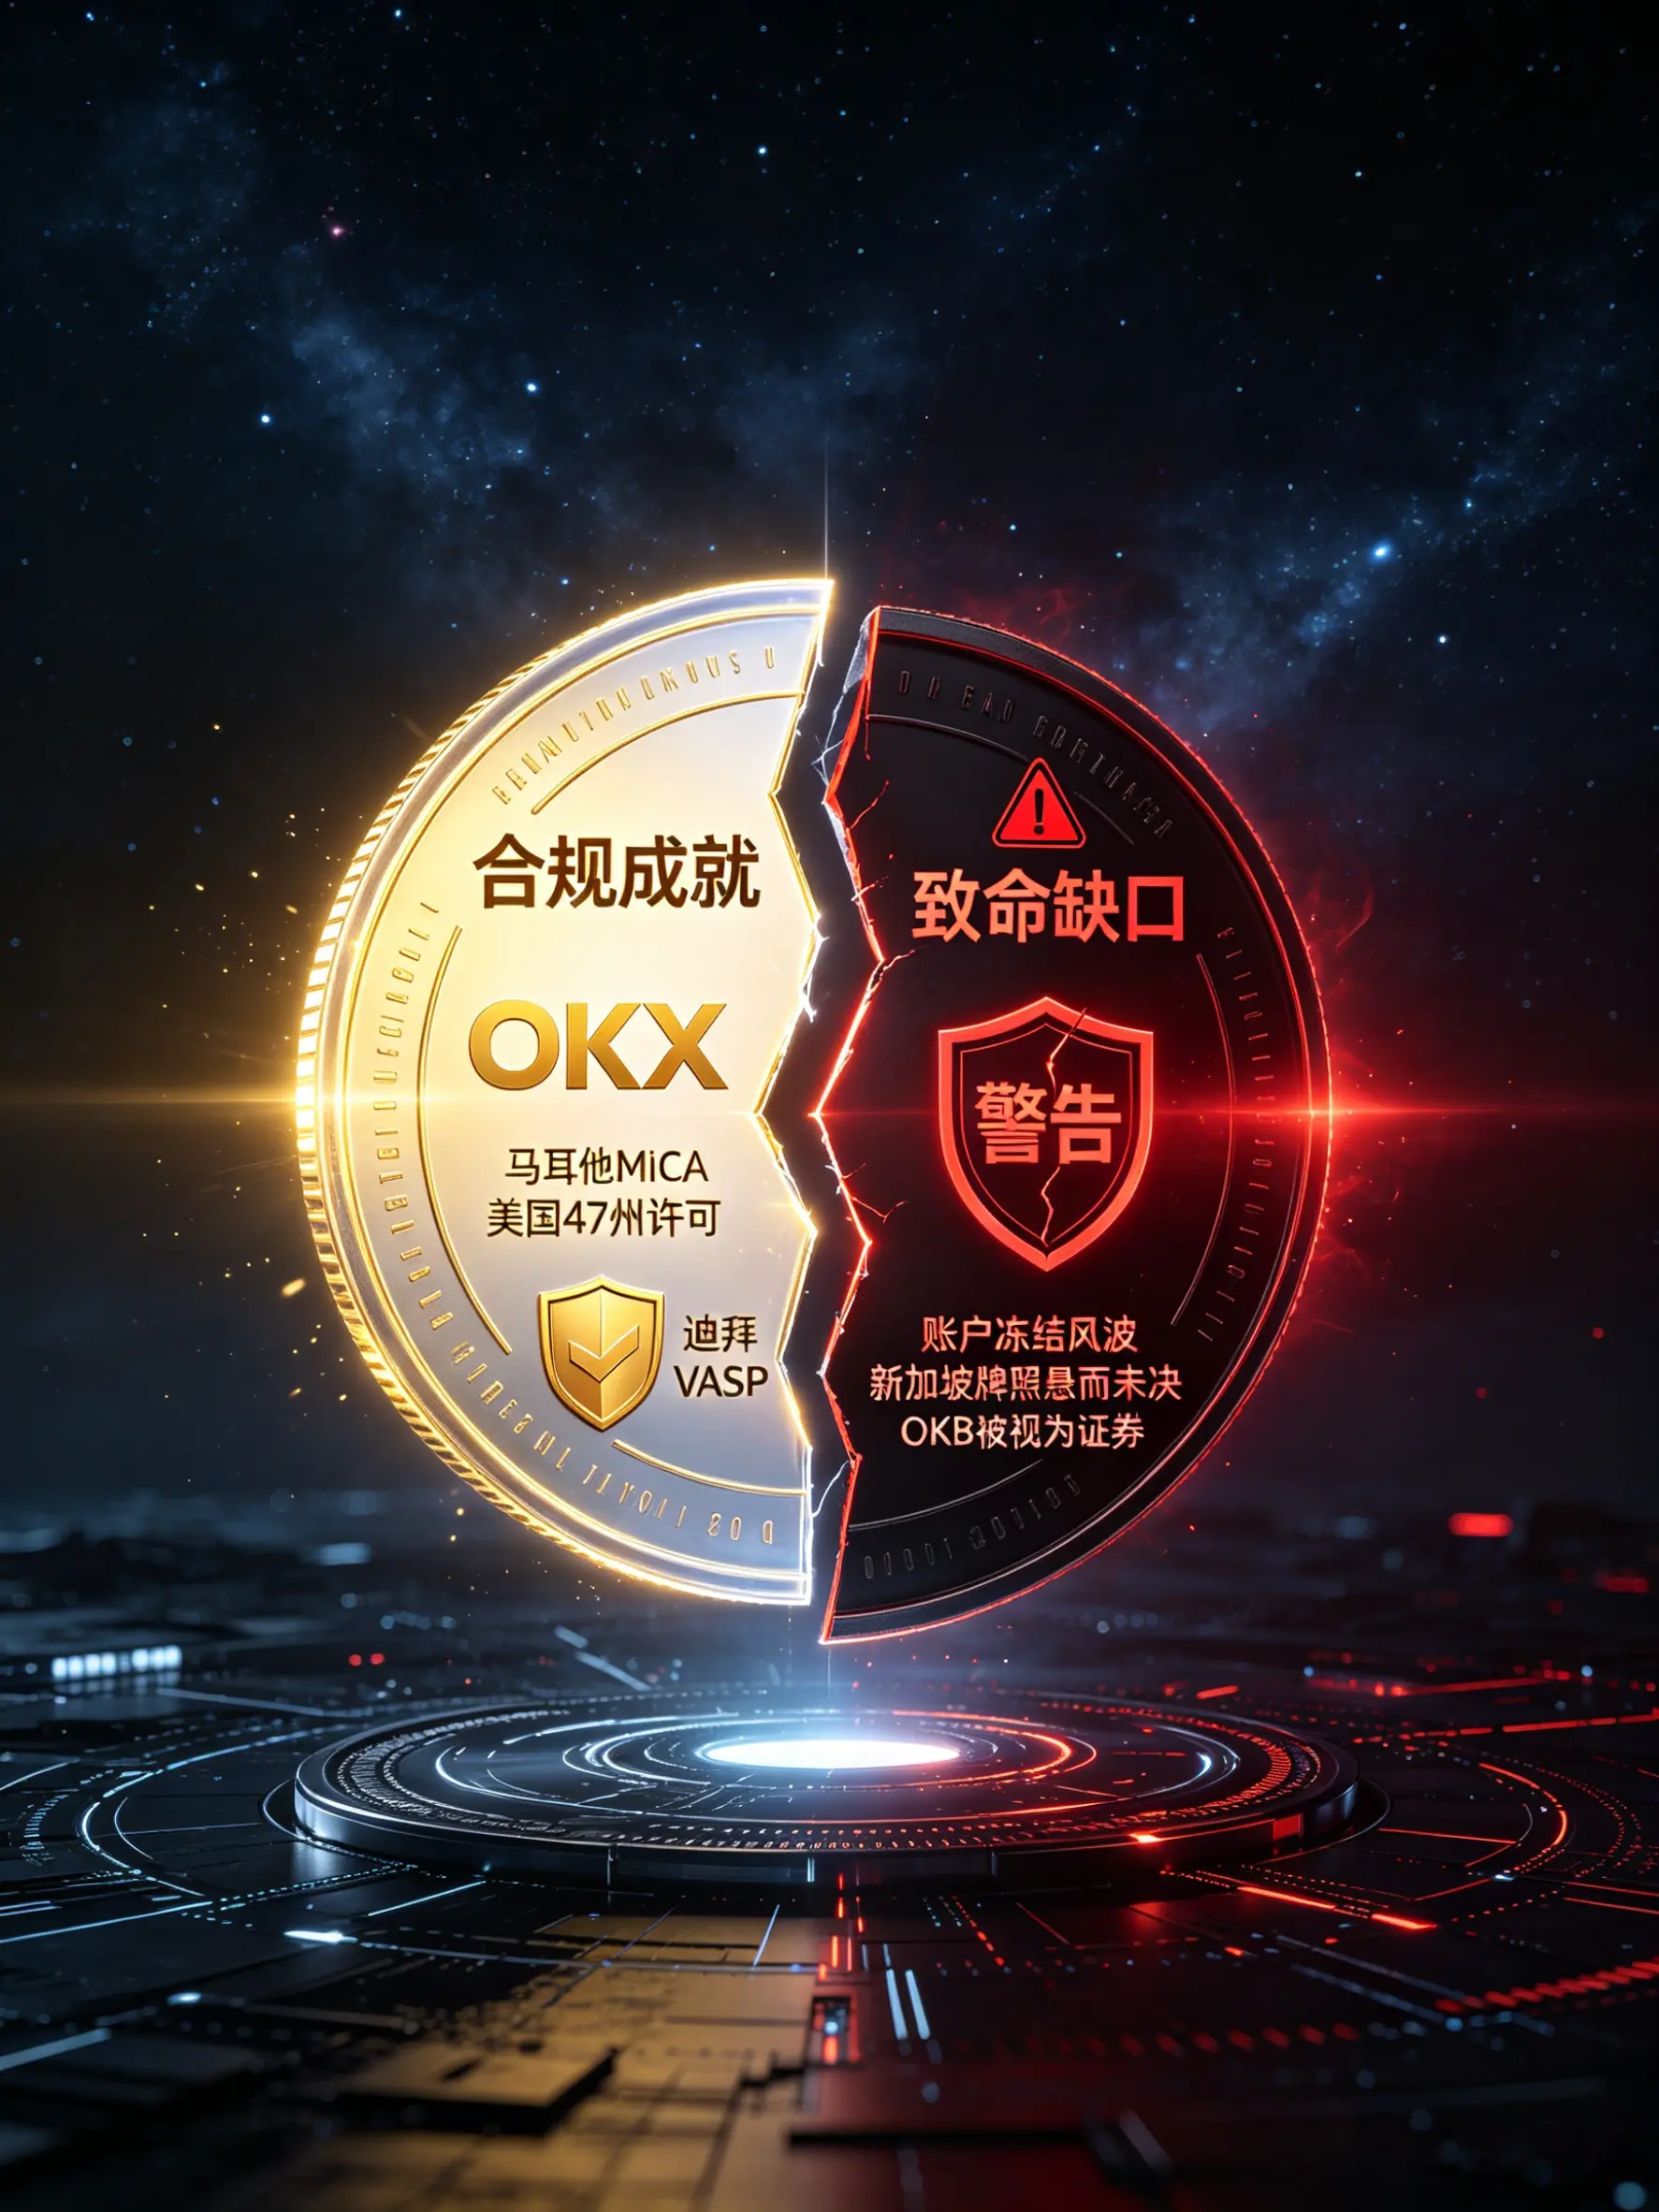
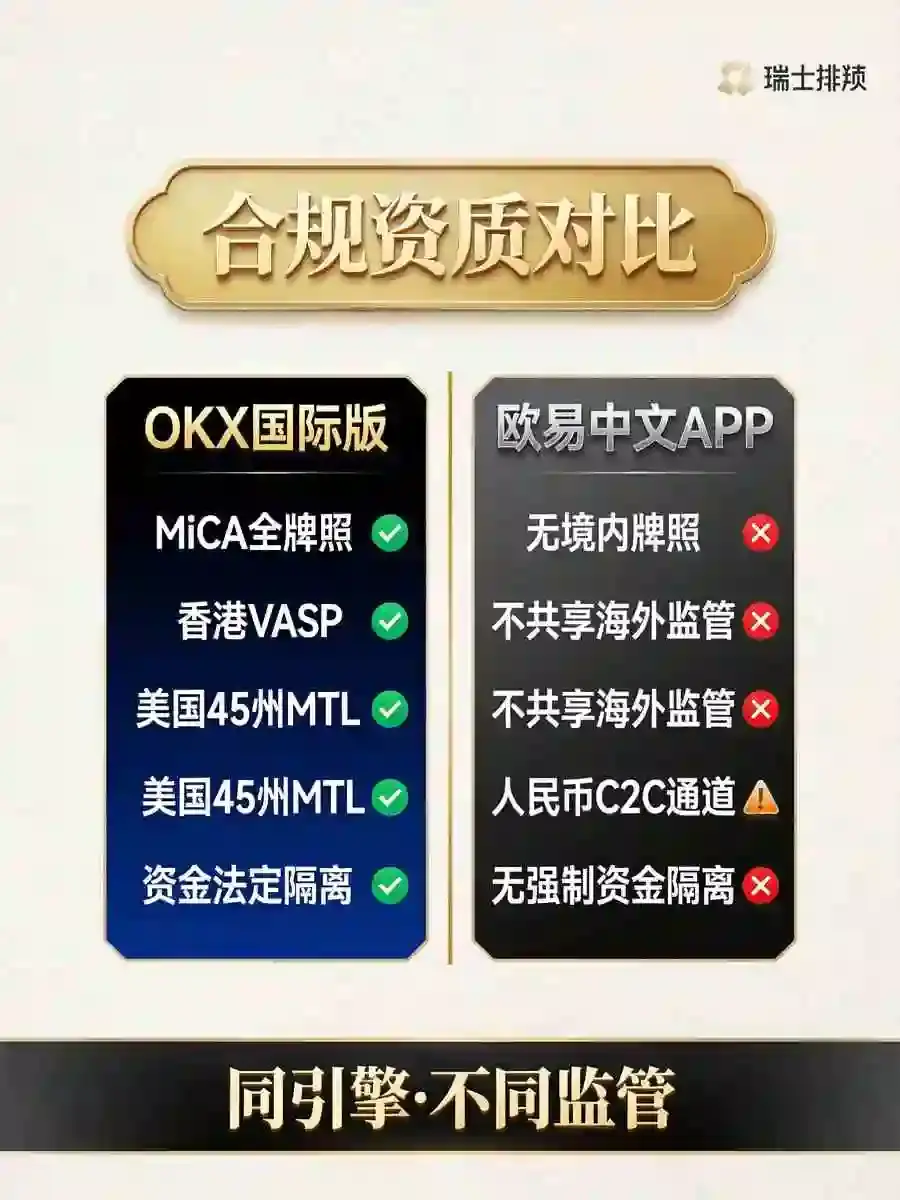
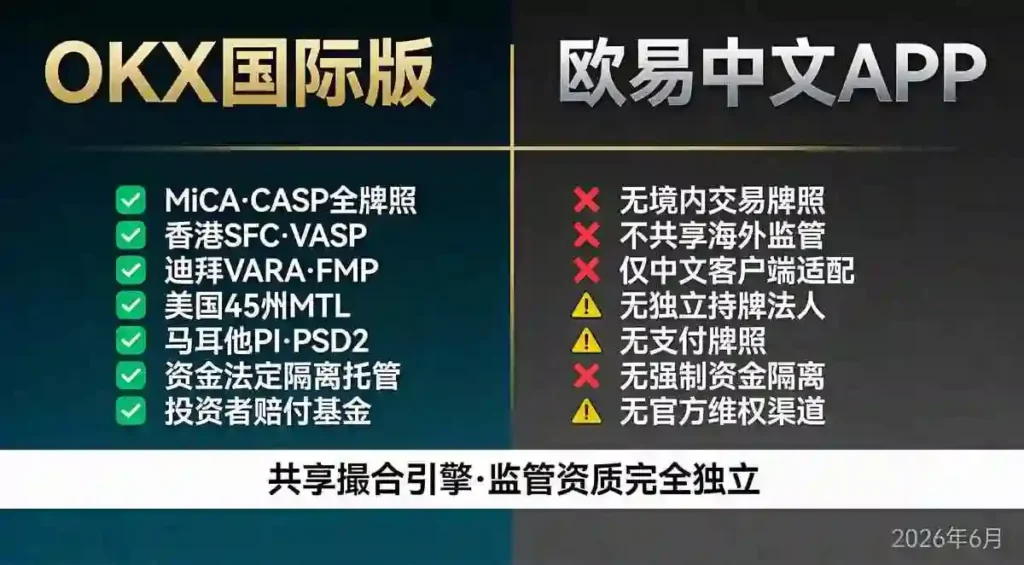
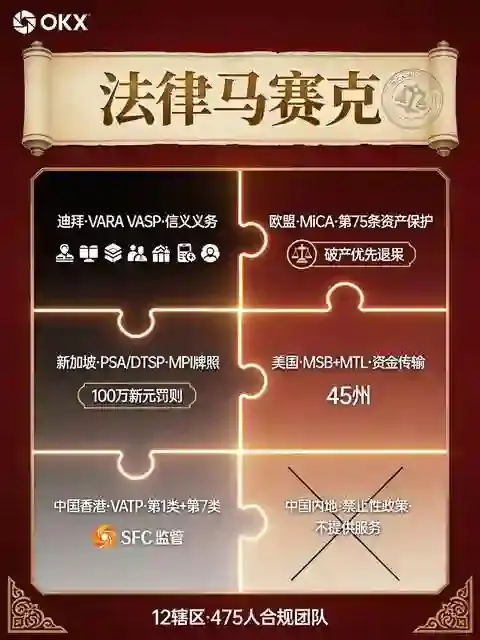
截至2026年5月,OKX在全球30+国家持有5大类核心牌照,覆盖主流市场:
- 欧盟:马耳他VASP全牌照+PI支付牌照(MiCA合规);
- 亚太:香港SFC专业投资者牌照、新加坡MPI支付牌照;
- 中东:迪拜VARA VASP全牌照、阿布扎比ADGM牌照;
- 北美:美国MSB牌照(机构业务)、加拿大MSB牌照;
- 新兴市场:巴西Pix支付牌照、印尼OJK牌照。
3.2 牌照价值:合法运营的“通行证”与用户信任的“背书”
2026年监管强执行下,牌照价值凸显:
- 合法运营:无牌照平台将被全面清退(如Bitget退出法国),牌照是唯一合法运营凭证;
- 资金接入:持牌平台可对接本地银行,实现法币便捷出入金,提升用户体验;
- 用户信任:合规牌照代表监管背书、资产安全保障,2026年86%机构投资者优先选择持牌平台。
3.3 风险边界:合规盲区与潜在法律风险
尽管OKX合规布局全面,但2026年仍存在三大核心法律风险:
- 跨境合规冲突:欧盟MiCA禁止高杠杆(≤10x),迪拜允许100x,业务标准不统一,存在合规套利风险;
- 中国内地监管红线:OKX仍通过技术手段向内地用户提供服务,涉嫌非法金融活动,存在被追责风险;
- 稳定币监管不确定性:USDT等稳定币在多国被质疑,若被认定为“证券”或“非法货币”,将直接冲击OKX核心业务。
四、2026年后加密交易所发展趋势:OKX路径即行业方向
基于2026年监管新规与OKX运营实践,头部加密交易所将呈现四大核心发展趋势,OKX的布局路径已成为行业标杆。
4.1 法律属性:从“平台”到“金融机构”,合规身份固化
未来交易所将彻底告别“科技公司”模糊定位,全面转型为持牌金融机构:
- 业务准入:必须持有VASP、支付、托管等金融牌照,无牌照无业务;
- 监管标准:遵循传统金融的资本充足率、资产隔离、信息披露规则,监管等同银行/券商;
- OKX实践:已完成从“加密交易所”到“全品类金融服务商”的法律定位转型,未来将进一步申请银行级牌照。
4.2 运营模式:区域化合规+本土化运营,全球一盘棋
“全球统一平台”时代终结,“全球架构+区域自治”成主流:
- 区域化合规:各区域子公司独立适配当地监管,产品、杠杆、服务对象差异化;
- 本土化运营:组建本地团队、对接本地支付、适配本地用户习惯,降低监管阻力;
- OKX实践:欧盟子公司主打低杠杆合规交易,迪拜子公司主打高杠杆合约,亚太子公司主打支付与RWA,实现“一地一策”。
4.3 业务结构:金融化与实体化,脱离纯投机属性
加密业务将深度融入传统金融与实体经济,纯交易占比下降:
- RWA代币化:股票、债券、房地产、黄金等现实资产上链,成为核心收入来源;
- 支付与DeFi融合:稳定币支付、链上理财、借贷等服务普及,服务实体经济;
- OKX实践:2026年RWA与支付业务占比已达35%,预计2027年将超过纯交易业务。
4.4 竞争核心:合规能力+技术自研,壁垒持续抬高
未来行业竞争不再是交易深度与用户规模,而是合规能力与技术自研实力:
- 合规能力:全球牌照数量、合规团队规模、监管沟通能力,决定生存空间;
- 技术自研:公链、钱包、交易引擎自主可控,降低合规风险、提升创新能力;
- OKX实践:X Layer公链、Smart Account钱包、自研交易引擎,构建技术+合规双重壁垒。
五、结论
2026年全球加密监管新规的落地,彻底重塑了OKX等头部交易所的法律属性与发展逻辑。OKX的运营业态,在法律层面是离岸控股+区域持牌的复合金融服务商,在业务层面是交易、托管、理财、支付、RWA一体化的全品类金融平台,其合规架构与发展路径,精准契合了“监管合规化、业务金融化、运营本土化”的行业趋势。
对于OKX而言,2026年是合规定型与价值重估的关键年:牌照成为生存基础,金融属性成为核心价值,技术自研成为竞争壁垒。对于行业而言,OKX的实践证明,监管不是阻力,而是行业成熟的催化剂——只有主动适配监管、强化合规能力、深耕实体场景,才能在全球金融体系中占据一席之地。
未来,随着监管规则持续完善、传统金融与加密资产深度融合,OKX或将进一步升级为加密世界的“全能银行”,成为连接数字经济与实体经济、加密金融与传统金融的核心枢纽。