一、前言:大众两大极端认知误区,与法律真实结论完全背离
2026年加密市场存量博弈加剧,大量新手、普通投资者被网络碎片化信息误导,对OKX(欧易)在国内合法性产生两种完全对立的错误判断。
第一种误区:OKX持有马耳他MiCA、迪拜VARA等海外合规牌照,属于正规平台,国内正常注册、充值交易完全合法。不少自媒体刻意放大海外牌照,刻意规避国内监管政策,淡化法律风险。
第二种误区:只要浏览OKX行情、持有比特币、打开APP就属于违法行为,随时会被处罚,彻底一刀切否定所有相关行为。
结合2026年2月央行等八部门联合印发《关于进一步防范和处置虚拟货币等相关风险的通知》(银发〔2026〕42号,替代2021年924号文),结合商事、金融刑事律师实务办案经验,本文分层拆解政策条文,区分平台行为、个人参与行为、第三方协助行为三类不同主体的法律定性,厘清合法边界、灰色地带、明确违法红线,给出和网络片面解读完全不同的客观结论。
全文所有解读均依托现行生效官方监管文件、司法判例,不主观臆断,区分境外合规资质与境内监管约束的适用范围。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
二、核心前置条文:2026年42号文两大核心定性,律师逐条拆解
(一)条文1:虚拟货币相关业务活动,在境内统一认定为非法金融活动
文件原文明确:境内开展法币与虚拟货币兑换、币币交易、衍生品合约、交易信息中介、代币发行融资,全部属于非法金融活动,一律取缔。
律师解读:
- 国内不存在任何获批的虚拟货币交易所,监管从未开放相关牌照,不存在“境内合规交易所”;
- OKX全部交易业务(现货、永续合约、C2C法币兑换、Web3代币交易、挖矿算力服务)均属于文件列明的禁止类金融业务;
- 业务定性不以平台注册地为判断标准,采用穿透式监管:只要服务对象为中国大陆居民,无论服务器、主体设在海外,业务行为在法律层面均视作非法金融活动延伸。
(二)条文2:境外单位、个人不得非法向境内主体提供虚拟货币相关服务
文件硬性规定:境外机构不得以任何形式为中国居民提供虚拟货币交易、兑换、衍生品服务,境内任何主体不得为其提供引流、支付、技术、宣传协助。
律师拆解两层关键边界:
- OKX主体注册、持牌全部位于海外,海外当地开展业务符合属地法律,但该合规资质仅适用于海外地区居民,不具备中国大陆境内法律效力;海外牌照不能豁免面向国内用户服务的违法属性;
- 若OKX通过中文APP、国内社群、短视频推广、国内客服团队、境内C2C商家渠道,定向服务大陆用户,属于监管明令禁止的跨境非法服务行为。
(三)条文3:个人投资虚拟货币民事行为效力规则
原文:个人投资虚拟货币及衍生品,相关民事法律行为违背公序良俗,交易合同无效,全部投资损失由参与者自行承担。
律师关键区分:单纯个人持有虚拟货币、仅浏览行情资讯,无交易、无法币兑换,目前无行政、刑事处罚依据;但一旦涉及法币充值、币币交易、合约开仓、场外兑换,交易行为本身不受法律保护,发生平台宕机、盗币、冻结、跑路,法院不予受理财产返还诉求,损失自担。
三、分层定性:OKX在中国是否合法?分三类主体精准划分
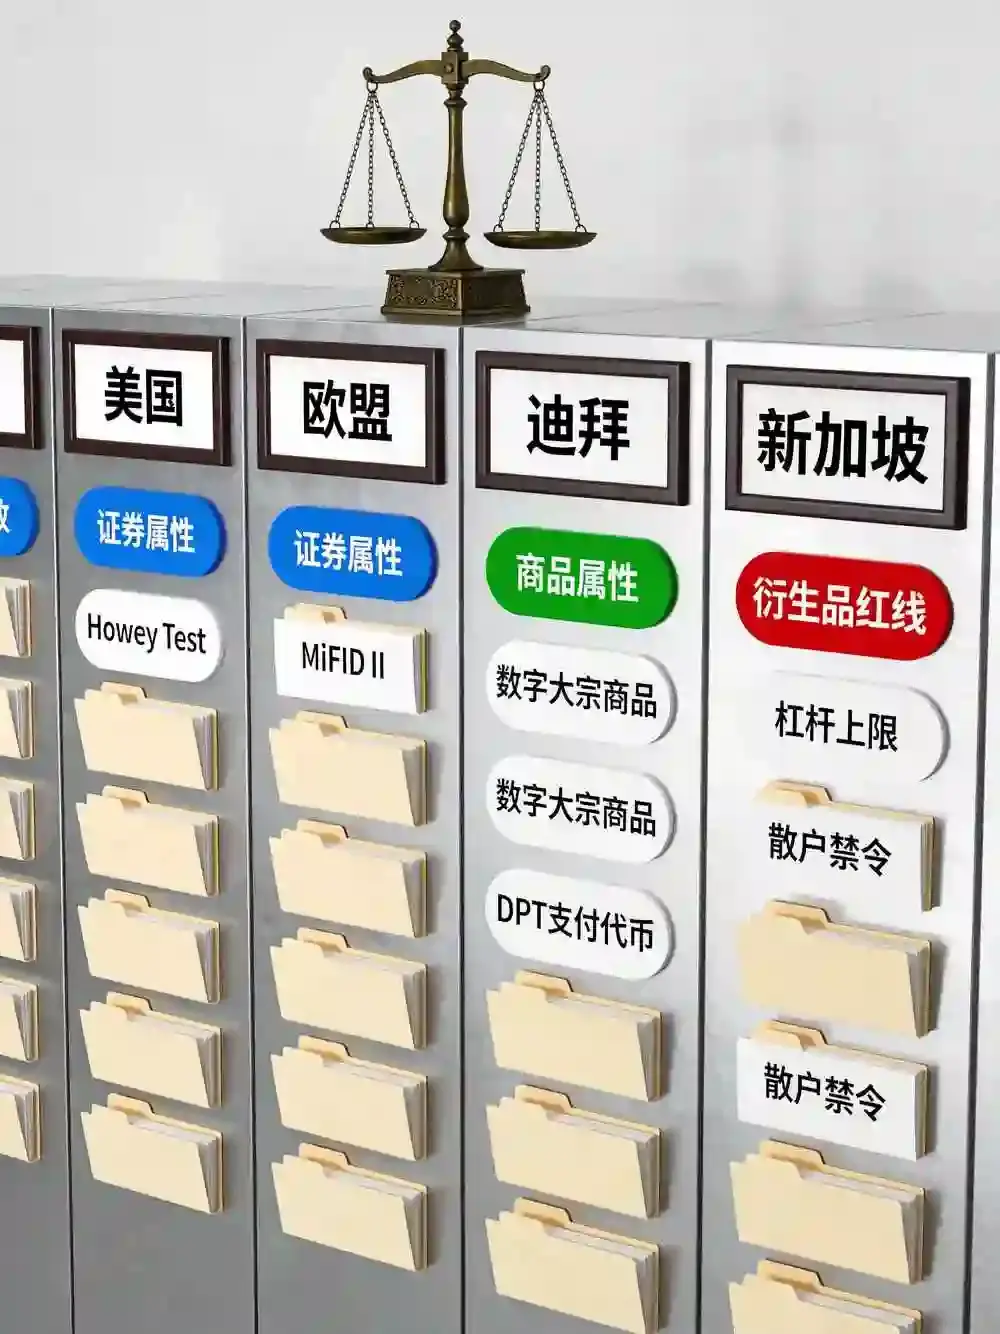
3.1 OKX平台主体层面:在中国大陆无任何合法经营资格
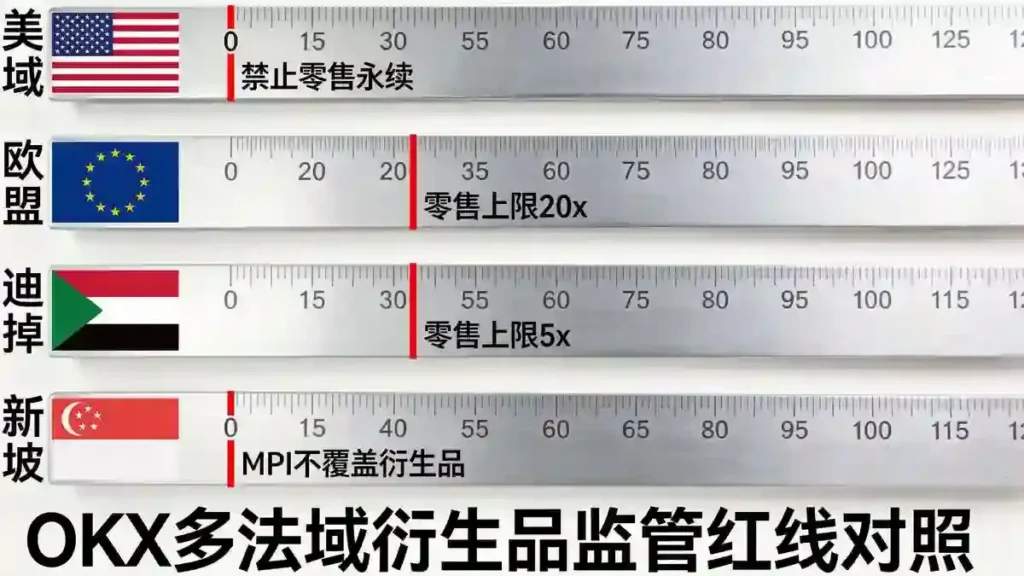
- 海外资质仅属地有效:OKX持有迪拜VARA、马耳他MiCA等牌照,仅能在对应司法辖区合规开展业务,该资质不被我国监管认可,无法抵消面向国内居民服务的违规属性;
- 境内禁止设立运营主体:OKX不存在中国大陆注册分公司、持牌经营实体,2021年后已全面清退境内办公团队,任何宣称“欧易国内分部、官方代理”均为虚假渠道;
- 定向服务国内用户属于违规行为:平台未采取严格地域封禁,允许大陆手机号、国内身份证注册、C2C人民币出入金,客观上持续向境内居民提供非法金融服务,持续处于监管风险范围内。
3.2 普通个人用户层面:分层区分行为风险(最容易被大众混淆)
① 低风险行为(无处罚,但无法律保障)
仅下载APP浏览行情、纯链上钱包存储过往持有的虚拟货币,不充值人民币、不参与买卖、不合约交易、不场外兑换。
律师说明:现行法规未对单纯持有、浏览设置处罚条款,但资产不受法律保护,被盗、丢失无法通过司法途径追回。
② 高风险行为(民事无效,财产损失自担)
通过C2C商家使用银行卡人民币充值、买卖USDT、现货/合约交易、链上大额资产划转、参与平台挖矿、空投交互。
42号文明确此类交易民事法律行为全部无效,后续产生账户冻结、商家诈骗、平台限制提现,公安、法院一般不予立案维权,资金损失自行承担。同时频繁大额法币进出极易触发银行反洗钱风控,银行卡冻结。
③ 涉嫌行政/刑事违法的行为
- 长期做C2C币商,批量提供人民币与虚拟货币兑换,涉嫌非法经营、帮助洗钱;
- 社群直播、短视频引流推广OKX,发布带单、返佣、开户链接,属于为境外非法金融活动提供宣传协助,可被市场监管、网信部门处罚,没收违法所得;
- 使用虚拟货币拆分转移大额资金、跨境规避外汇管制,涉嫌非法买卖外汇、掩饰隐瞒犯罪所得。
3.3 第三方推广、服务人员:明确违法,可追责
文件明确:明知境外平台向境内提供虚拟货币服务,仍提供营销、支付、客服、技术支持的个人与机构,依法给予行政处罚;情节严重、流水巨大的,追究刑事责任。
市面上带单老师、社群群主、OKX推广代理、短视频科普博主,只要引导国内用户注册充值交易,均属于协助非法金融活动,存在罚款、涉案资金冻结风险。
四、破除四大网络流传错误观点,律师逐条纠正
误区1:OKX有海外牌照,国内使用完全合法
纠正:各国监管独立,海外加密牌照不能在中国境内生效。我国监管核心禁止的是面向境内居民提供交易服务,与平台海外是否合规无关,属地牌照无法豁免跨境违规行为。
误区2:只是小额玩玩,不会有任何风险
纠正:风险分两层,一是民事层面,一旦平台限制提现、商家跑路,损失全部自行承担;二是行政风控层面,频繁人民币出入金会触发银行反诈、反洗钱机制,银行卡冻结少则1个月,长期无法正常使用。大额流水还会被公安约谈核查资金来源。
误区3:只玩Web3钱包、不碰C2C法币就完全合规
纠正:Web3代币、铭文、NFT交易同样属于虚拟货币相关业务,42号文已将RWA、链上代币交易纳入监管约束,仅无人民币兑换时无直接行政处罚,但资产依旧不受法律保护。
误区4:个人持有比特币本身属于违法
纠正:现行监管文件未禁止公民个人少量持有虚拟数字资产,仅禁止交易、兑换、衍生品等金融业务;单纯持有不触犯法律,但不存在任何资产保护机制。
五、2026年实操风险总结:普通人参与OKX相关行为三大现实后果
- 民事维权完全失效:交易合同无效,出现盗币、平台风控冻结、商家诈骗,法院不受理相关财产纠纷,无合法渠道追回损失;
- 银行卡高频冻结:C2C出入金会接触涉诈、涉赌赃款流转账户,银行风控系统自动冻结银行卡,解冻流程繁琐,影响日常工资、储蓄使用;
- 情节严重涉及刑事追责:长期做币商、大规模引流推广、利用虚拟货币跨境转移大额资金,可涉嫌非法经营罪、帮信罪、掩饰隐瞒犯罪所得罪,面临有期徒刑与罚金。
六、律师最终客观结论(区别于网络极端片面说法)
- OKX在中国境内不具备合法经营资格:无国内金融牌照,面向中国大陆居民提供现货、合约、法币兑换等全部业务,均属于2026年42号文明令禁止的非法金融延伸服务,海外合规资质不能抵消该违规属性;
- 单纯浏览行情、离线持有存量虚拟货币不构成违法,但资产不受我国法律保护,无任何维权兜底渠道;
- 只要参与人民币充值、币币交易、合约、场外兑换,交易行为民事无效,损失自担;从事推广、C2C兑换等辅助行为,存在行政罚款乃至刑事风险;
- 不存在“安全合规的国内入场方式”,任何社群、代理、第三方渠道引导注册交易,均属于违规引流,存在多重法律与财产风险。
七、总结
2026年八部门42号文构建了穿透式、全覆盖的虚拟货币监管体系,彻底划清境外加密交易平台在国内的法律红线。判断OKX是否合法,不能单一看其海外属地牌照,而要结合行为主体、服务对象、业务类型综合判定。
很多自媒体刻意割裂国内外监管规则,片面放大海外合规资质,刻意淡化境内法律风险,误导大量新手入场,最终面临资金亏损、银行卡冻结等不可逆损失。从律师实务角度给出清晰建议:普通居民应当远离境外虚拟货币交易平台,不参与法币兑换与各类衍生品交易,避免陷入不受法律保护的投机活动,防范财产损失与法律风险。