2026年是全球加密资产监管的分水岭,欧盟MiCA法案7月进入全面执法阶段,无合规牌照交易所必须清退欧洲用户;新加坡、迪拜收紧VASP牌照续审标准,大量中小交易所被迫收缩海外业务。在此背景下,欧意陆续在欧洲、澳洲、东南亚多地发布退市公告,而OKX却凭借覆盖全球核心市场的属地持牌体系持续扩张,二者截然不同的市场结局,根源是两套完全割裂的法律运营架构。
市场上多数科普内容仅罗列牌照名称,未拆解牌照对应的法律权责、破产资产隔离、监管追责机制,普通交易者无法分辨“纸面牌照”和“实际合规运营”的本质区别。本文基于2026年6月最新监管文件、两家平台官方法人公告、欧美监管机构处罚公示,从法人主体架构、全球牌照含金量、历史法律处罚、用户资产法律保障、未来区域监管风险五大层面完整对比OKX与欧意法律地位,梳理当前全球加密市场三层监管格局,客观分析两类平台给用户带来的法律风险差异。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、底层法律架构对比:属地独立法人VS单一离岸主体,合规底层逻辑完全相反
法律地位的核心区分标准,是交易所采用属地独立法人运营架构,还是仅依靠单一离岸主体覆盖全球用户,两种架构对应的监管约束、资产隔离标准天差地别。
1.1 OKX:多区域独立持牌法人,全球业务分割监管(2026现行架构)
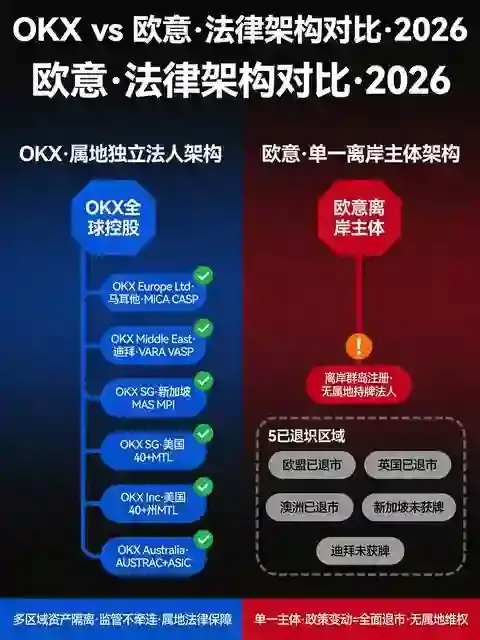
OKX采用“全球控股集团+区域独立法人”双层法律架构,每个主流市场注册单独的本地公司,独立申请当地完整VASP牌照,区域业务完全隔离,单一地区监管政策变动不会牵连全球用户资产:
- 欧盟区域:设立马耳他注册企业OKX Europe Ltd,单独取得MFSA颁发的MiCA全品类CASP牌照,欧洲用户所有交易、资金托管、纠纷处理全部由该欧盟法人承接,资金单独托管、账目独立审计,完全符合MiCA客户资产隔离法规,2026年7月MiCA强制执行后,该主体合法服务全部欧洲经济区30国用户;
- 中东迪拜:本地法人持有VARA完整VASP牌照,独立办公、本地资金托管,衍生品、现货业务接受迪拜金融监管局实时核查;
- 美国市场:2025年完成5.05亿美元监管和解后,注册加州本土公司OKX Inc,在美国40余个州取得货币传输MTL牌照,由第三方合规监察机构持续监督运营至2027年,美国用户资产与全球离岸主体完全分割;
- 新加坡、香港、澳大利亚:均注册本地子公司,分别持有MAS支付牌照、香港SFC虚拟资产牌照、澳洲AUSTRAC注册资质,区域资金通道对接本地持牌银行,每一笔法币出入金接受属地金融监管审计。
从法律层面来说,不同区域OKX法人属于相互独立的企业,资产、债务、监管责任互不连带,当地监管机构仅能管辖对应本地法人,无法跨区域冻结全部用户资产,从架构层面分散监管政策风险。
1.2 欧意:以单一离岸主体覆盖全球,属地合规布局缺失
欧意的核心运营主体注册于离岸群岛,全球绝大多数用户均接入该单一离岸法人,未在欧盟、澳洲等强监管市场设立独立持牌子公司。
面对2026年MiCA强制牌照要求、澳洲加密监管新规,欧意无法快速落地本地法人与完整牌照,只能选择清退当地用户、停止区域业务;同时其法币出入金通道多依托第三方离岸支付服务商,缺少本地持牌银行托管链路,不满足多数发达国家VASP牌照的资金存管硬性要求。
这种单一离岸主体架构的法律短板十分突出:一旦某一核心市场监管机构下发禁令,平台没有本地合规主体承接业务,只能全面退市,用户资产面临跨区域划转、交易功能受限等问题,且离岸主体不受属地金融法律保护,用户发生资产纠纷时,无法向本地监管机构提交维权申请。
二、2026全球牌照含金量对比:OKX全品类合规覆盖,欧意仅保留少数地区临时资质
牌照是加密平台法律身份的直接凭证,不同国家、地区的VASP牌照审核标准、法律约束力差距极大,欧盟MiCA、新加坡MAS、迪拜VARA属于全球第一梯队强监管牌照,审核包含资本金门槛、客户资产隔离、反洗钱全链路审查、投资者赔付机制等硬性条款。
2.1 OKX 2026有效核心合规牌照清单(全品类正式牌照,非临时注册)
- 欧盟MiCA CASP全业务牌照(马耳他MFSA,首批获批,通行30个欧洲国家,涵盖现货、理财、托管、合规衍生品);
- 迪拜VARA完整VASP牌照(现货、衍生品、稳定币业务全覆盖);
- 新加坡MAS MPI主要支付机构牌照;
- 美国40+州MTL货币传输牌照、FinCEN MSB注册;
- 香港SFC虚拟资产交易平台牌照、澳洲AUSTRAC注册资质。
上述牌照全部为正式运营许可,并非短期临时注册,监管机构会按月核查平台资金储备、用户KYC、链上转账反洗钱记录,平台必须按照当地法律建立客户投诉通道、资产破产隔离机制。
2.2 欧意2026现存合规资质现状
截至2026年6月,欧意仅持有少数东南亚小国临时加密注册资质,无欧盟MiCA正式牌照、无新加坡MAS完整支付牌照、无迪拜VARA全品类许可;在欧盟、英国、澳大利亚等强监管区域因不满足牌照要求完成退市,剩余可运营市场多为监管宽松的小型离岸市场,牌照仅基础登记作用,无强制资产托管、投资者保护条款,法律保障力度薄弱。
2.3 MiCA法案带来的分水岭:牌照直接决定平台欧洲合法经营权
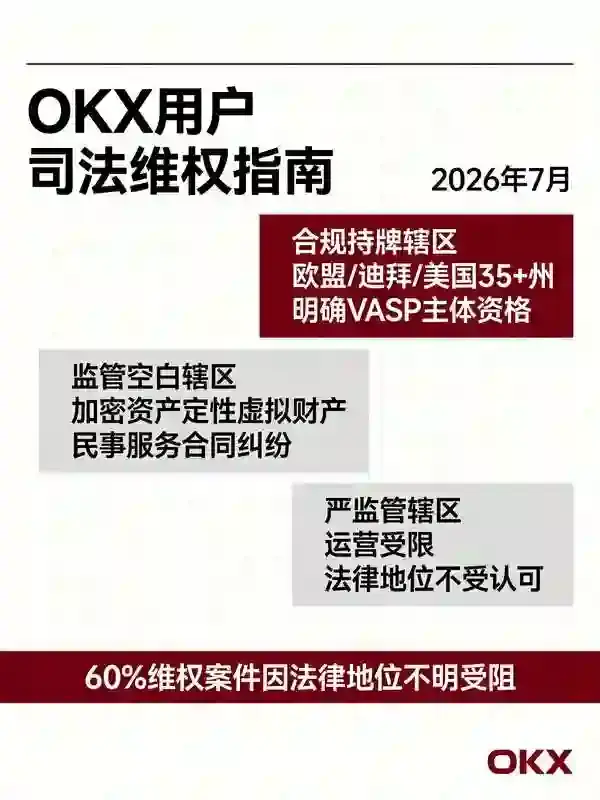
欧盟MiCA法案2026年7月全面落地执法,法规明确:只有持有欧盟成员国颁发的MiCA CASP牌照、且由欧盟本地法人服务欧洲用户的交易所,才能合法开展业务;未取得牌照的平台必须清退全部欧洲用户,否则监管机构可处以平台全球年收入4%的巨额罚款、冻结欧洲区域资金通道。
OKX凭借马耳他本地MiCA持牌法人,完全满足法案全部要求;欧意无欧盟本地合规主体与MiCA牌照,只能主动退出欧洲市场,这也是二者监管格局分化最直观的体现。
三、历史法律处罚记录:两类平台合规整改路径不同,法律遗留风险存在差异
监管处罚记录能够直观反映平台过往合规漏洞,以及后续整改的法律约束力,2026年全球监管机构对加密平台过往违规行为的追溯力度持续加强。
3.1 OKX美国监管和解:主动接受法律约束,完成体系化合规整改
2025年初OKX塞舌尔离岸主体与美国司法部达成5.05亿美元监管和解,承认历史反洗钱风控漏洞,该和解协议属于主动合规整改,而非强制关停处罚,协议附带明确整改条款:拆分美国本土独立公司、聘用第三方合规监察员持续核查3年、全面升级全球KYC与链上转账风控系统。
从法律层面看,此次和解相当于OKX主动接受美国金融法律监管,后续美国本土业务完全在监管框架内运营,历史违规问题通过罚金、系统整改一次性了结,不会持续产生跨区域监管追溯风险;且美国本土法人与全球离岸主体资产隔离,不会因为美国监管事件影响其他区域用户。
3.2 欧意无大额监管和解记录,但属地退市暴露长期合规漏洞
欧意未出现欧美大额监管罚金记录,核心原因是其从未深度布局欧美强监管市场,监管机构缺少直接执法主体,而非自身风控合规体系完善。
持续多国退市事件证明其长期缺少系统性合规投入,没有提前布局属地牌照与本地法人,面对各国监管新规只能被动清退用户,未来若计划重返欧洲、澳洲市场,需要从零搭建本地法人、申请完整牌照,周期长达1-3年,短期无法恢复业务,用户将长期失去对应区域交易渠道。
四、用户资产法律保障机制对比:破产隔离、纠纷维权、储备证明的法律约束力
法律地位最终落地到用户权益,不同合规架构、牌照对应的资产保护法律条款完全不同,也是交易者最关心的核心维度。
4.1 客户资产破产隔离(MiCA强制法律条款)
OKX欧盟、迪拜、新加坡等持牌区域严格执行属地法律资产隔离要求:用户资金、加密资产与平台运营资金完全分开存储,冷钱包资产由第三方审计机构按月核验,若区域持牌法人出现经营破产,用户资产不会被用于偿还平台债务,监管机构可主导资产清退返还用户。
欧意单一离岸主体无强制资产隔离法律约束,仅依靠平台自律承诺,一旦离岸主体出现债务危机,用户资产和平台自有资金边界模糊,缺少属地监管机构介入清算,用户维权流程复杂、资产追回概率更低。
4.2 链上储备证明的法律效力
OKX自2023年起按月发布zk-STARK零知识储备证明,该数据被欧盟MiCA监管机构认可,具备官方审计效力,监管机构可随时调取储备数据核验资产足额情况;欧意储备证明更新周期不稳定,仅离岸主体自主公示,无强监管机构强制审计,法律公信力不足。
4.3 用户纠纷维权渠道
在OKX持牌地区,用户和平台产生资产、交易纠纷,可直接向当地金融监管机构提交投诉,监管机构拥有法定权限介入调解、核查平台账务;欧意退市区域用户失去本地监管维权渠道,仅能联系离岸平台线上客服,无第三方监管机构兜底,纠纷处理周期更长、维权成功率更低。
五、2026全球加密三层监管格局,两类平台未来政策风险预判
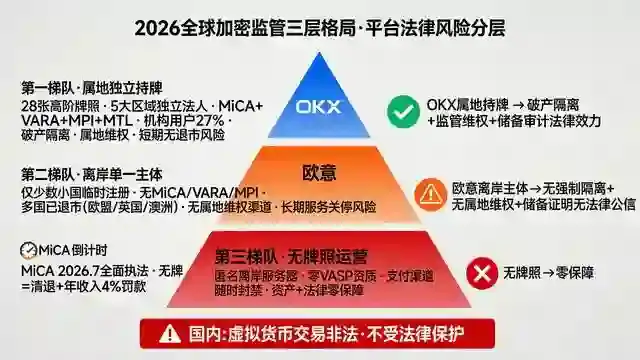
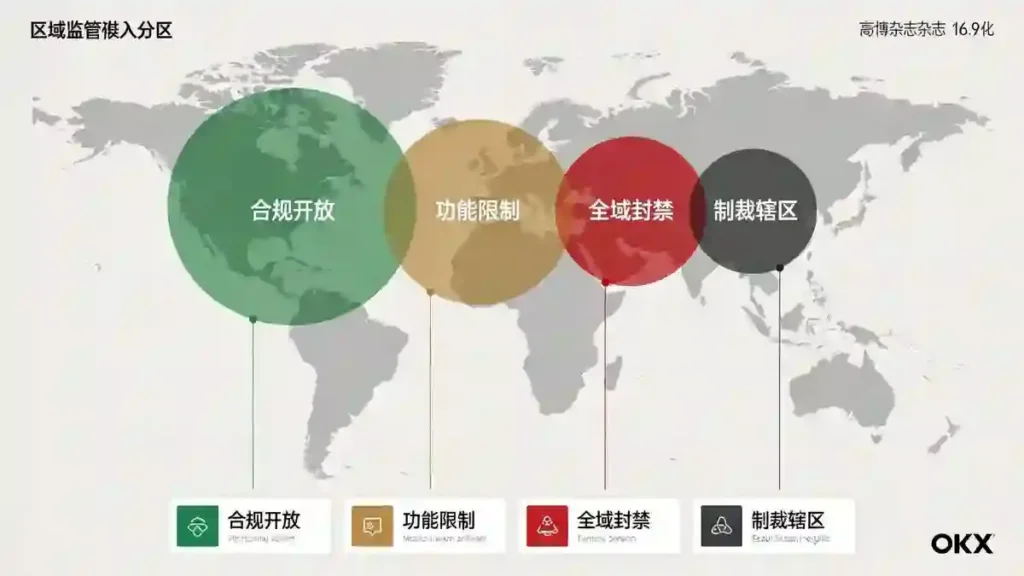
结合两家平台法律架构、牌照现状,当前全球加密市场已经形成三层监管格局,不同层级平台未来政策风险天差地别:
- 第一梯队(OKX类属地持牌平台):覆盖欧盟、新加坡、中东、美国核心市场,本地法人+完整VASP牌照,符合各国现行监管法案,短期无大规模退市风险,仅需持续跟进属地监管细则升级,调整产品功能即可持续运营;机构资金、大额交易者优先选择此类平台,资产法律保障完善。
- 第二梯队(欧意类离岸单一主体平台):仅持有小型离岸市场临时注册资质,无法满足欧美MiCA、MAS等高门槛牌照要求,未来会持续在更多发达国家退市,业务范围不断收缩,适合仅持有小额资产、无跨区域交易需求的用户,长期存在区域服务关停风险。
- 第三梯队无牌照小交易所:完全无正规VASP资质,仅依托匿名离岸服务器运营,随时面临全球支付渠道封禁风险,资产安全与法律维权完全无保障。
风险预判层面,2026-2027年全球各国会持续落地加密资产专项法案,牌照门槛只会持续抬高,属地独立持牌架构将成为头部交易所的标配,单一离岸主体模式的生存空间会持续压缩,欧意这类平台未来大概率进一步收缩全球业务;OKX凭借多区域法人布局,能够适配各国监管政策迭代,整体政策稳定性更强。
全文总结
OKX与欧意法律地位的根本差距,不在于平台交易量、产品丰富度,而是两套完全不同的全球化合规法律架构:OKX采用属地独立法人+全球核心市场全品类牌照模式,业务、资产、监管责任按区域切割,满足2026年MiCA、新加坡MAS、迪拜VARA等全球主流监管法案,用户资产具备属地法律破产隔离、监管维权渠道等完整保障,区域退市风险极低;欧意依靠单一离岸主体覆盖全球,缺少强监管市场本地持牌法人,面对全球加密监管收紧只能被动多国退市,用户缺少本地监管法律兜底,长期政策不确定性更高。
对于普通交易者而言,选择加密交易平台不能只看交易手续费、产品功能,优先判断平台属地合规架构与有效牌照含金量;若长期进行大额资产交易、跨区域法币出入金,持牌属地化运营的OKX法律保障优势显著;仅小额短期投机、不在意区域业务关停风险,可权衡离岸平台交易成本。
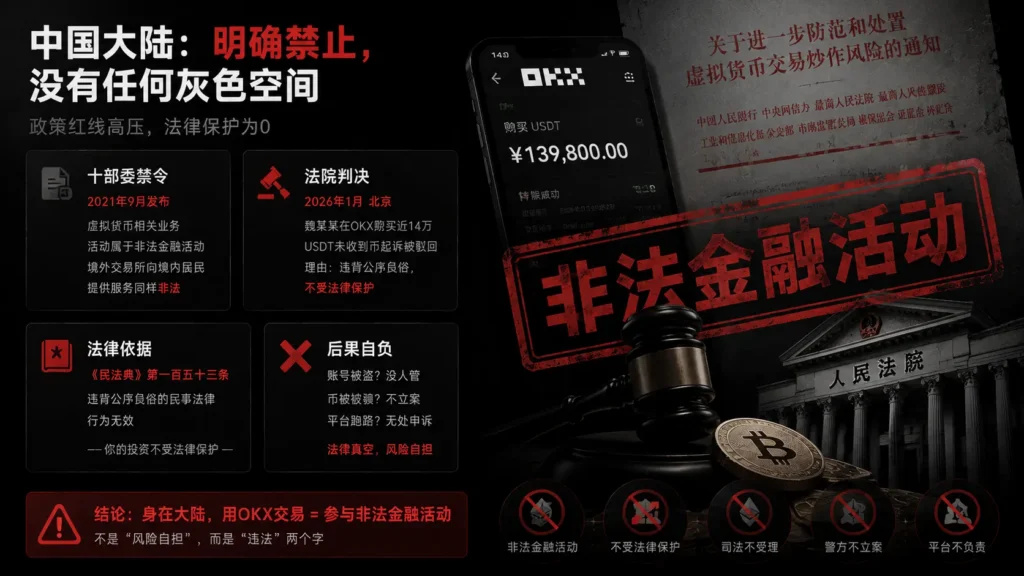
最后提醒所有投资者:虚拟货币交易在国内存在相关政策风险,本文仅客观拆解全球交易所海外法律地位与国际监管格局,不构成任何虚拟货币交易投资建议,投资者需遵守自身所在地区金融监管法律法规,理性管控交易资金。