2026年3月,美国SEC针对某头部交易所提起的一项诉讼中,核心争议点不再是“某个代币是否为证券”,而是“这家平台到底是交易所、经纪商,还是清算机构”。三者在美国法律中分属不同牌照,承担不同的信义义务与合规成本。SEC的结论是:它同时扮演了三种角色,却一个牌照都没拿。
这个问题的放大版同样悬在OKX头上。当你打开OKX的APP,可以做现货交易、衍生品交易、链上质押、结构化理财、Web3钱包交互——这些功能在传统金融里至少横跨五张牌照。2026年,全球主要司法管辖区的加密监管框架已完成首轮立法,单一身份的“交易所”概念已死,混业经营的法律定性才是真问题。
各大交易所注册链接:
欧易 OKX官网注册
币安 官方注册
Gate 芝麻官方注册
一、业务实态解构:一个APP里的金融综合体
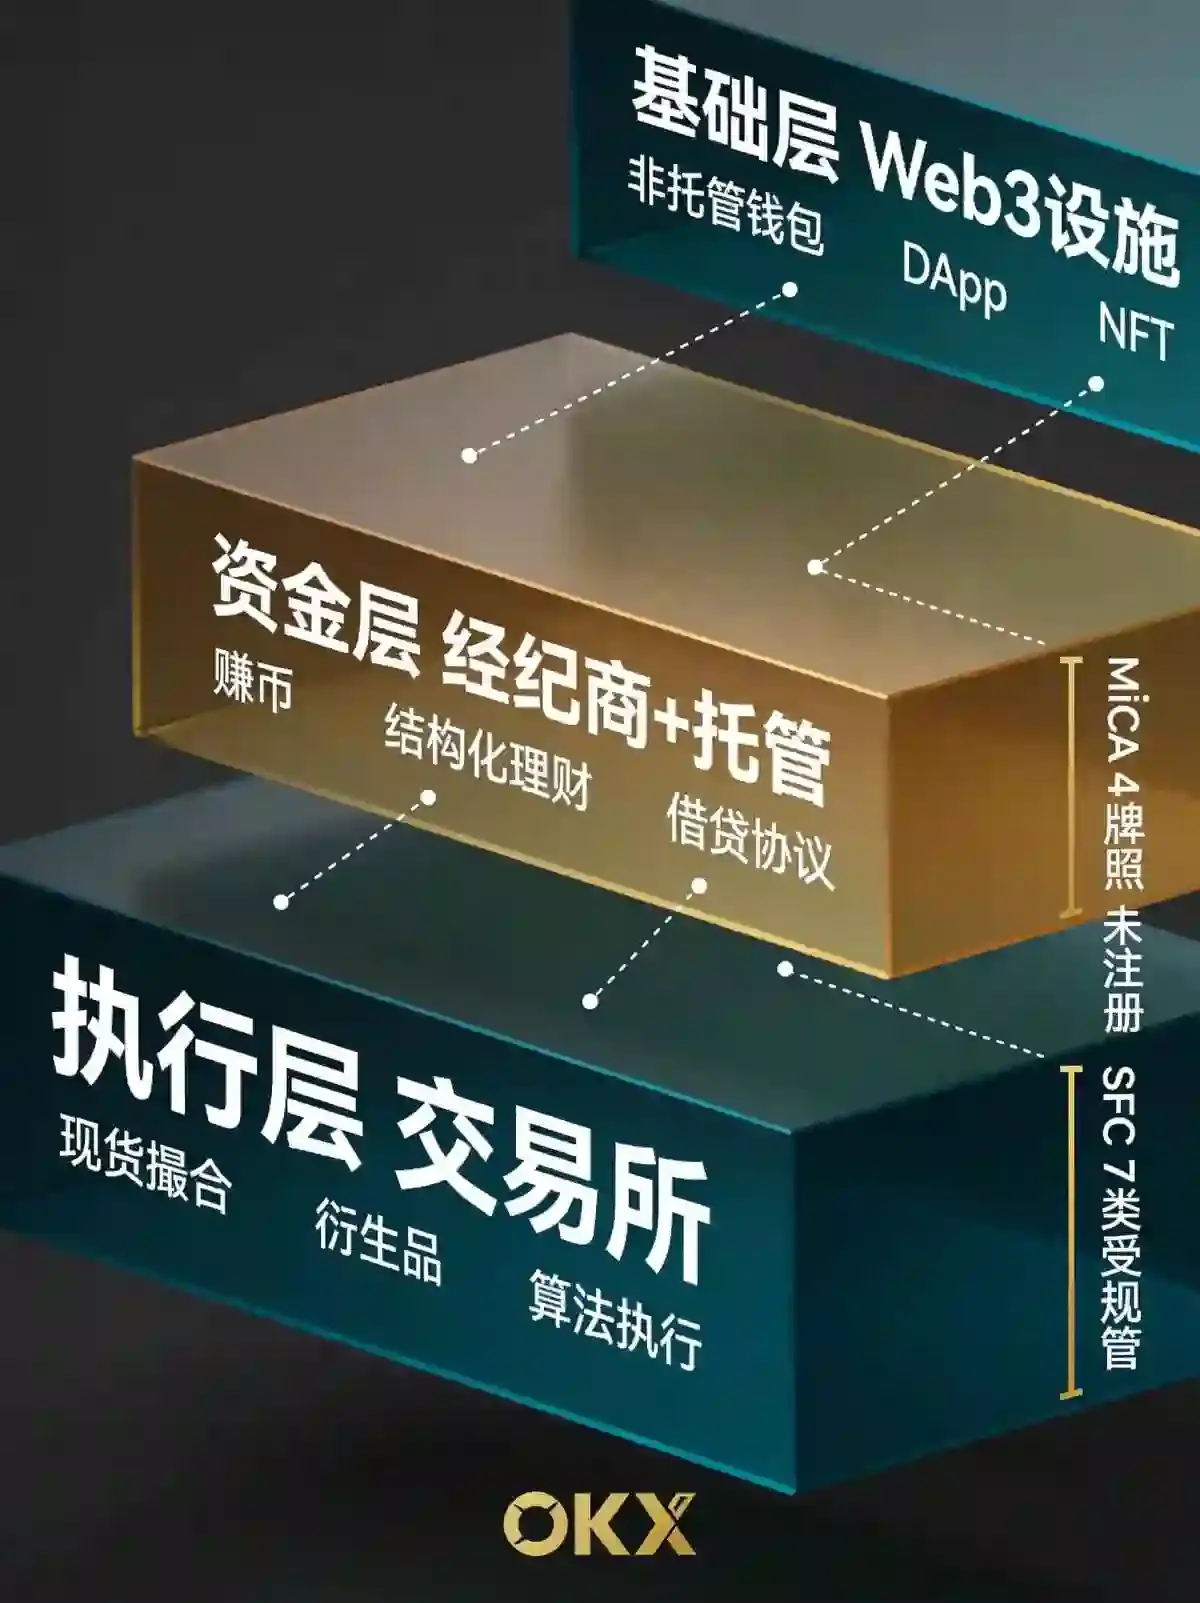
要回答“是什么”,先得看清“做什么”。2026年Q2的OKX业务线可归纳为三层:
执行层: 现货与衍生品交易是核心。用户挂单、平台撮合、成交回报——这是典型的交易所功能。但OKX也为机构客户提供算法执行服务,包括时间加权平均价格策略、成交量加权平均价格策略等。这些策略实质上是在帮助客户寻求最佳执行,已经踏入传统意义上的经纪商领地。
资金层: “赚币”板块下的活期、定期、结构化产品(双币赢、鲨鱼鳍等),本质上是在吸收用户资产并支付收益。2026年OKX部分理财产品的底层已穿透至借贷协议和链上收益聚合器,平台在这里扮演的角色更像是资产管理人兼分销渠道。用户签署的不是交易协议,而是带有预期收益率的风险揭示书——这在传统金融里归入资管牌照管辖。
基础设施层: Web3钱包、NFT市场、DApp浏览器属于非托管工具,法律上OKX自称不控制用户资产。但当用户在交易界面一键切换至Web3钱包时,监管者很难区分哪部分是基础设施、哪部分是有收益预期的金融服务。
三层叠加之下,OKX的法律属性只能用一句话概括:以交易执行为入口、以资产管理为纵深、以基础设施为护城河的混业金融平台。 这不是法律定义,而是现实描述。
二、欧盟MiCA标准下:四张牌照才能合法跑通全业务线
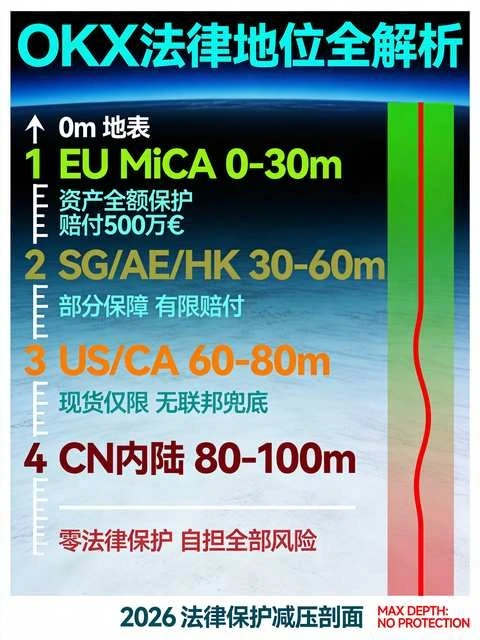
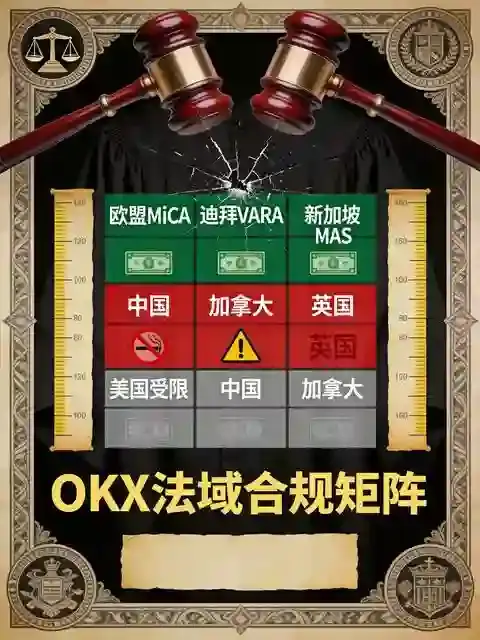
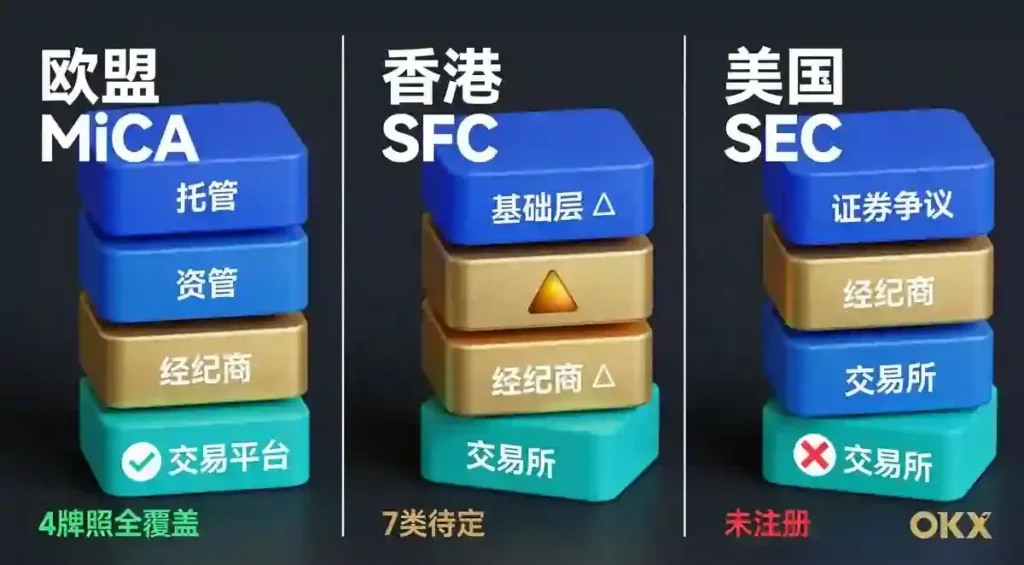
2026年1月,欧盟MiCA全面实施。这是全球首个对加密资产服务商做出精确定义的超主权法律框架。按MiCA的分类逻辑,OKX的业务线至少需要获取四类牌照:
第一,加密资产交易平台牌照,对应现货交易的撮合业务。这是最基础的。第二,加密资产经纪商牌照,对应任何以第三方名义执行的交易。当OKX的算法执行服务为客户下单时,法律关系已从“平台与交易者”变成“代理与委托人”。第三,加密资产托管服务商牌照,对应“赚币”板块中平台实际控制用户私钥的资产生息行为。第四,加密资产投资组合管理牌照,对应为投资者提供自主决定的资产配置——如果理财产品的底层配置完全由OKX算法驱动,而不是用户自主选择。
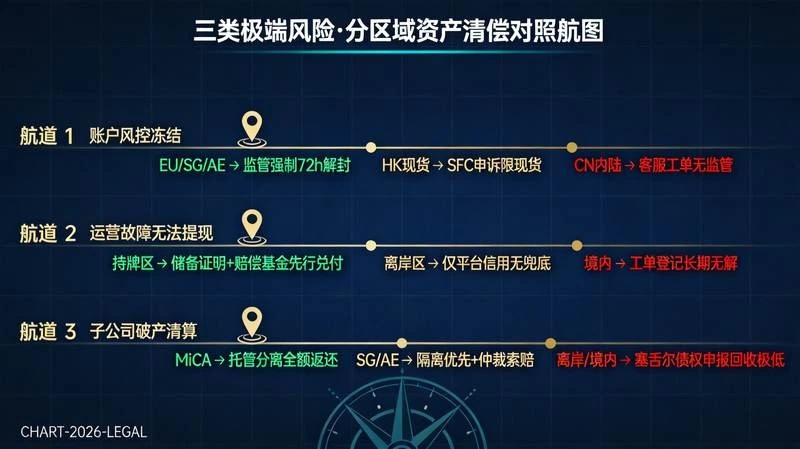
截至2026年Q2,OKX已获得MiCA框架下的全牌照批准,但这恰恰说明一个问题:单一“交易所”标签已经无法让平台合法经营,它必须同时成为经纪商、托管人和资管人。 法律身份不是选择题,而是全选题。
三、香港SFC视角:经纪商义务正在被重新定义
2026年,香港证监会根据《打击洗钱及恐怖分子资金筹集条例》为多家平台颁发牌照,OKX在港持牌实体也已进入合规运营阶段。香港框架下的一个关键点在于:“提供自动化交易服务”是否需要持牌为第7类受规管活动?
这个问题看似技术细节,实则触及OKX法律属性的核心。当平台向用户展示资金费率、提供一键跟单功能、在理财板块推送特定结构化产品时,是否构成了投资建议或自动化交易服务?如果答案是肯定的,平台必须承担“认识你的客户”和“产品适合性评估”等经纪商信义义务。
2026年Q1香港SFC的一份指引文件给出了倾向性结论:如果平台不只是在被动撮合,而是通过算法向用户主动分发特定产品的预期收益与风险提示,这种行为应被视为“招揽”。 招揽行为一旦成立,平台的“中立技术基础设施”抗辩就失效了,取而代之的是经纪商的适合性责任。这意味着OKX在香港法域下,事实上已被视作带有经纪商性质的金融机构,而不仅是交易场所。
四、美国SEC的未竟之局:Howey测试下的综合服务商
美国SEC从未正式认可任何加密交易所注册为全国性证券交易所。2026年,其对OKX仍保持“未注册证券交易平台”的口径,关键在于一个穿透式追问:平台是否参与了它所撮合交易证券的分销、推广或提供回报预期?
OKX的理财板块在这里遇到了最大麻烦。根据Howey测试的经典四要件——资金投入、共同事业、合理获利预期、依赖他人努力——许多结构化产品极易被定性为证券。以双币赢为例,用户存入USDT,到期后根据挂钩价获得USDT或BTC,收益率由平台算法决定。SEC完全可以将该产品解读为一种投资合同:用户投入资金,依赖OKX的交易策略和风控能力获取回报。
更深层的问题是清算职能。在传统证券市场,交易所、经纪商、清算机构必须分离,以防止利益冲突。OKX目前同时承担撮合、做市监督、质押品管理、结算交收等全部职能。2026年SEC的政策文件草案中,多次提及“垂直整合交易平台”的系统性风险,指向的正是OKX这类混合体。一旦美国立法强制要求清算职能剥离,OKX的整个商业模式将面临外科手术式拆分。
五、综合金融服务商:一个务实的自我定位
综合以上三大法域的共性趋势,OKX的法律属性在2026年已不能用单一标签概括。它最准确的描述是:以加密资产为底层的综合金融服务商。 这个定义包含三层递进:基础层仍是交易所撮合功能;中间层是经纪商性质的执行与分销;最顶层是资产管理性质的理财与结构化产品创设。
这种身份的混合并非OKX独有,整个头部交易所都在这条路上狂奔。混业带来的竞争优势显而易见——用户在一个平台完成交易、理财、支付的全部链条,用户粘性极高。但混业的代价是:每一块新业务都是新的法律风险敞口。2026年,OKX的合规成本已占其营收的15%-20%,这个比例与Schwab这类传统综合券商已基本持平。
对用户来说,理解OKX的法律属性不是学究游戏。当你知道它是一个综合金融服务商,而非纯技术平台时,你会意识到:平台对你的资产安全负有超乎想象的广泛责任;但同时,平台也在用你的资产构筑一张复杂的产品网络——你存的USDT可能被循环质押到DeFi协议,你买的结构化产品可能和平台的自营持仓有利益关联。这不是阴谋,而是商业现实。
法律的定义永远滞后于商业的发明。2026年的OKX,大概率会在未来五年内主动或被动地完成内部业务的牌照化拆分,将交易所、经纪商、资管独立成不同的合规实体。但在那之前,它仍将是一个同时带着交易撮合者、投资建议者、资产受托人三重身份的混业巨兽。你可以在它身上赚钱,但你最好清楚你在跟一个什么样的对手——或者说,什么样的合作伙伴——打交道。