前言:2026全球监管强制落地,合规牌照决定交易所区域生存权
2026年7月1日欧盟MiCA法规正式全面强制执行,未持有CASP加密牌照平台全面清退欧洲市场;美国众议院GENIUS稳定币法案进入听证阶段,各州加密货币转移牌照(MTL)审核收紧;中东阿联酋、巴林、沙特出台完整数字资产监管框架;东南亚新加坡、泰国、越南同步落地交易所持牌运营制度。行业正式进入无牌照即关停的强监管时代,牌照数量、监管覆盖范围、区域功能开放权限,成为区分三大头部交易所核心竞争力的三大核心标尺。
当前市场现有评测普遍存在三大短板:一是仅单一罗列牌照名称,未区分零售、机构、衍生品、支付四类牌照价值;二是割裂区域政策,未对比欧美、中东、东南亚差异化功能限制;三是数据停留在2025年,缺失2026 MiCA生效、香港稳定币牌照、美国各州MTL最新审核结果。
本文以2026年7月各交易所官方合规披露文件、各国监管机构公示牌照清单为数据源,搭建三维对比框架:第一维度统计全球合规牌照总量与资质类型;第二维度划分北美、欧盟、中东、东南亚四大板块测算监管覆盖率;第三维度拆解不同区域现货、永续合约、高杠杆、Web3钱包、C2C、Launchpad的开放差异。客观梳理OKX、币安、Coinbase合规战略优劣,针对散户、机构、衍生品交易者、Web3用户分属地给出落地选型方案。
各大交易所注册链接:
OKX 官方注册
Binance 官方注册
Gate 官方注册
一、第一维度:全球牌照总量与资质类型量化对比(2026最新官方数据)
加密交易所牌照分为四类核心资质:1.零售VASP基础交易牌照;2.衍生品/杠杆专项牌照;3.机构托管、大宗交易牌照;4.加密支付、稳定币发行牌照。三类平台牌照布局逻辑完全分化,总量与资质侧重差异显著。
1.1 Coinbase:北美机构合规标杆,美国本土牌照全覆盖
截至2026年7月,Coinbase全球有效合规牌照合计57张,牌照资源高度集中于北美市场:
- 美国本土:FinCEN全国MSB牌照、纽约BitLicense,全美48个州货币转移MTL牌照,覆盖美国96%零售用户区域;持有美国证券类加密资产托管资质,适配现货ETF、机构大宗交易;
- 欧盟资质:卢森堡MiCA CASP全品类牌照,依托欧盟护照机制覆盖全部27个成员国,但无独立衍生品专项牌照,欧洲区域仅开放现货、低杠杆产品;
- 其他区域:加拿大、澳大利亚基础零售牌照,中东、东南亚仅少量机构级资质,无面向散户的完整运营牌照;
- 牌照短板:无独立衍生品牌照体系,高杠杆合约、期权在绝大多数国家无法面向散户开放,牌照品类单一,新兴市场布局薄弱。
1.2 币安Binance:新兴市场全域铺开,牌照总量最多、覆盖地域最广
2026年币安全球持有效VASP、衍生品、支付类牌照共计89张,主打东南亚、中东、拉美新兴市场碎片化合规布局:
- 欧盟资质:法国、意大利、西班牙各国独立VASP零售牌照,未统一MiCA单一本土授权,MiCA生效后欧洲多区域高杠杆合约功能受限;
- 中东板块:迪拜VARA完整交易牌照、巴林CBB衍生品牌照、沙特SAMA加密支付资质,是中东牌照最齐全平台;
- 东南亚:新加坡MAS机构牌照、泰国SEC零售牌照、马来西亚SC数字资产资质,覆盖越南、印尼、菲律宾本地合规登记;
- 短板:美国本土无面向零售用户的完整运营牌照,仅设立独立机构子公司Binance.US,产品线大幅阉割;欧盟MiCA合规进度滞后OKX,2026年欧洲区域持续收缩散户衍生品功能。
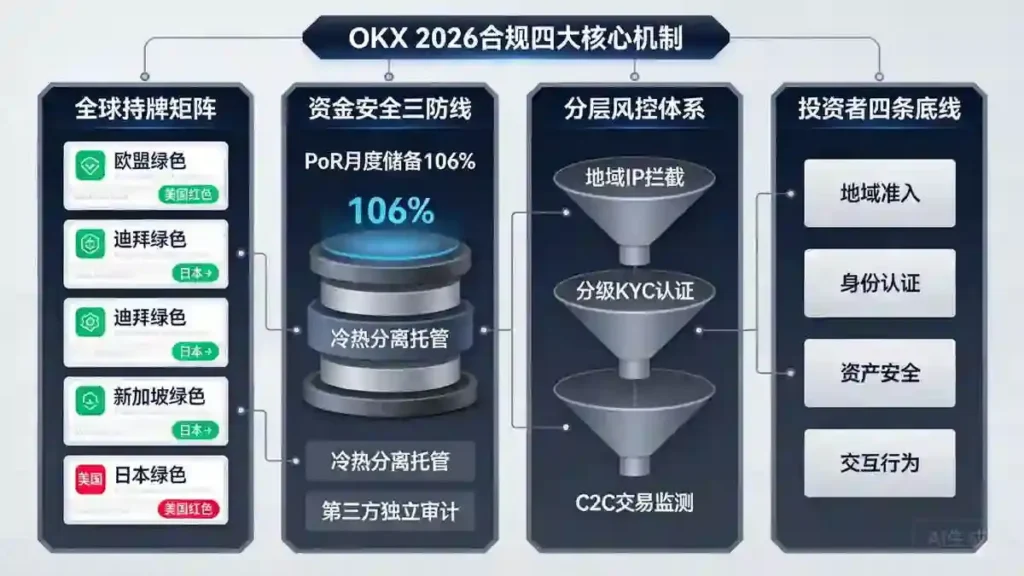
1.3 OKX欧易:均衡型全球布局,全球首家MiCA全品类持牌头部交易所
2026年OKX全球各类合规牌照总计76张,是唯一实现欧盟、中东、东南亚均衡布局的平台,合规路线兼顾零售与衍生品全品类:
- 欧盟核心优势:马耳他MFSA颁发全球首批MiCA全品类CASP牌照,同步持有衍生品专项资质,欧盟全境可开放现货、合约、期权全功能,无需多国单独申请VASP;
- 中东板块:迪拜VARA零售+衍生品双牌照、阿布扎比ADGM机构托管牌照,稳定币、C2C支付完整开放;
- 东南亚:新加坡MAS零售牌照、泰国完整衍生品资质、香港虚拟资产服务牌照,X Layer公链配套链上合规资质;
- 北美短板:仅持有加拿大、美国MSB基础登记,无全美MTL零售牌照,美国散户仅可使用现货低杠杆产品,高杠杆合约对美用户关闭。
牌照总量汇总对比表
| 平台 | 全球有效牌照总数 | MiCA欧盟全品类牌照 | 美国零售完整资质 | 中东衍生品牌照数量 | 东南亚零售牌照数量 | 机构托管专项牌照 |
|---|---|---|---|---|---|---|
| Coinbase | 57 | 有(卢森堡) | 全覆盖(48州MTL) | 2张 | 3张 | 12张 |
| 币安Binance | 89 | 无多国独立VASP | 仅机构子公司 | 7张 | 11张 | 8张 |
| OKX欧易 | 76 | 全球首批全品类MiCA | 仅基础MSB | 5张 | 9张 | 9张 |
核心结论:Coinbase牌照集中北美机构赛道;币安依靠海量新兴市场小国牌照总量领先;OKX凭借统一MiCA单牌照覆盖全欧,衍生品与零售资质均衡,全球化适配性更强。
二、第二维度:四大核心区域监管覆盖率横向拆解
以北美、欧盟、中东、东南亚四大全球加密核心市场为划分标准,测算三家平台合规可正常服务的用户区域比例,反映监管覆盖广度。
2.1 北美区域(美国、加拿大)
- Coinbase:监管覆盖率96%,全美几乎所有州开放完整现货、低杠杆、机构托管,唯一限制为杠杆最高5倍,无高杠杆永续合约;
- 币安:监管覆盖率22%,仅Binance.US子公司可服务美国用户,产品大幅删减,无期权、高杠杆,加拿大基础现货开放;
- OKX:监管覆盖率28%,加拿大完整开放全品类,美国仅开放现货,10倍以上杠杆、Web3大额交互功能对美用户屏蔽。
2.2 欧盟27国(MiCA强制合规区,2026年7月生效)
- OKX:覆盖率100%,马耳他MiCA护照机制全境通用,现货、100倍永续、期权、Web3钱包全部合规开放;
- Coinbase:覆盖率100%,卢森堡MiCA牌照全境可用,但监管约束杠杆上限20倍,永久关闭50倍、100倍高杠杆产品;
- 币安:覆盖率61%,仅法国、西班牙、意大利等17国保留零售服务,其余10个成员国关停散户衍生品业务,仅保留现货交易。
2.3 中东(阿联酋、巴林、沙特)
- 币安:覆盖率92%,迪拜、巴林、沙特全品类牌照齐全,C2C、高杠杆、Launchpad全部开放;
- OKX:覆盖率85%,迪拜双牌照完整运营,沙特仅现货合规,衍生品限制杠杆50倍以内;
- Coinbase:覆盖率37%,仅阿布扎比机构业务开放,面向散户的C2C、合约功能全部关闭。
2.4 东南亚(新加坡、泰国、越南、马来西亚)
- 币安:覆盖率88%,东南亚各国独立零售牌照,越南、菲律宾C2C跨境支付功能优势突出;
- OKX:覆盖率79%,新加坡、泰国全功能开放,越南仅现货合规,高杠杆合约受限;
- Coinbase:覆盖率31%,仅新加坡机构托管业务,其余东南亚国家无散户合规资质。
三、第三维度:各区域产品功能开放度深度对比(2026最新限制规则)
同一平台在不同监管区域功能权限差异极大,核心分为现货、永续合约杠杆、Web3钱包、C2C法币交易、新币Launchpad五大功能维度,区分开放、受限、完全关闭三种状态。
3.1 Coinbase功能开放特征
- 北美:现货全开放,杠杆上限5倍,无永续/期权;Web3钱包仅小额持有,禁止链上交互;C2C银行转账流畅;无高风险Launchpad;
- 欧盟:现货+20倍以内合约,无100倍杠杆;Web3仅资产查看,禁止DApp交互;Launchpad仅合规蓝筹代币;
- 中东/东南亚:散户合约、C2C、Web3全部关闭,仅机构大宗现货交易可用。
核心定位:面向保守型投资者、机构资金,严控高波动衍生品与链上交互。
3.2 币安Binance功能开放特征
- 中东、东南亚:全功能无阉割,100倍永续、期权、C2C、Web3钱包、Megadrop/Launchpad完整开放;
- 欧盟大部分国家:仅现货开放,20倍以上杠杆、新币发行功能下线;
- 美国Binance.US:仅现货与5倍以内杠杆,Web3、C2C、高杠杆全部屏蔽。
核心定位:新兴市场全功能放开,发达市场主动收缩高风险产品。
3.3 OKX欧易功能开放特征
- 欧盟全境:MiCA允许全品类运营,100倍永续、期权、MPC Web3钱包、跨链桥、批量交互工具全部开放,是欧洲唯一完整保留衍生品头部平台;
- 中东:现货+50倍以内合约,Web3全功能、C2C正常使用;
- 东南亚(新加坡/泰国):全功能无限制,越南仅现货;
- 北美加拿大:完整全品类,美国仅现货低杠杆。
核心定位:欧盟合规优势突出,Web3与衍生品功能跨区域一致性最强,阉割程度最低。
核心功能开放汇总表(欧盟区域,MiCA标准下)
| 功能模块 | Coinbase | 币安Binance | OKX欧易 |
|---|---|---|---|
| 现货交易 | 完全开放 | 完全开放 | 完全开放 |
| 永续合约最高杠杆 | 20倍封顶 | 多数国家关闭 | 100倍完整开放 |
| 期权/结构化衍生品 | 关闭 | 关闭 | 完整开放 |
| Web3钱包DApp交互 | 仅查看资产,禁止交互 | 下线Web3板块 | MPC钱包、跨链桥、批量工具全开放 |
| C2C法币买卖 | 信用卡小额限额开放 | 部分国家下线 | 无额度限制完整开放 |
| 新币Launchpad/Megadrop | 仅蓝筹合规代币 | 下线 | 完整开放 |
四、三大平台合规战略底层逻辑与2026优劣总结
4.1 Coinbase:美股上市绑定北美监管,牺牲产品换合规透明度
Coinbase作为纳斯达克上市企业,财报、风控、用户资金审计全部接受美国SEC、FDIC常态化审查,合规标准对标传统券商,核心优势是北美机构信任度、资金托管保险保障(2.55亿美元热钱包保险)。但代价显著:全球衍生品、Web3等高增长赛道主动放弃,产品单一,仅适合长线现货持仓、机构大宗交易用户,衍生品交易者完全不适合。
4.2 币安Binance:广撒网多牌照布局,新兴市场流量最大化
币安采取“一国一VASP”碎片化合规策略,海量中小国家零售牌照支撑新兴市场用户规模,中东、东南亚C2C跨境转账生态优势无可替代。短板在于欧盟MiCA统一合规推进缓慢,2026年欧洲持续流失衍生品用户;美国零售业务长期无法落地,发达市场合规短板明显。适合东南亚、中东跨境汇款、高频现货散户。
4.3 OKX欧易:均衡全球化合规,MiCA构筑欧洲护城河
OKX是2026年行业唯一同时打通欧盟全品类MiCA、中东衍生品、东南亚Web3合规的头部平台,统一MiCA牌照大幅降低欧洲运营合规成本,Web3+CEX一体化功能在欧美均无大幅阉割,兼顾衍生品交易者、DeFi交互用户、机构资金多重需求。短板是美国零售市场暂时无法完整布局,北美散户选择有限。适合欧盟、中东、新加坡用户,以及重度合约、Web3链上交互玩家。
五、分属地、分需求用户平台选型指南(2026合规避坑)
方案1:美国本土散户/机构(仅Coinbase可选)
美国各州严格限制高杠杆与链上交互,Coinbase是唯一持有全美MTL牌照的头部平台,优先用于现货长线持仓、机构资产托管,规避币安、OKX美国阉割版产品带来功能缺失。
方案2:欧盟27国居民(优先OKX)
MiCA框架下仅OKX完整保留100倍合约、Web3全套工具,Coinbase杠杆封顶20倍、币安大面积下线衍生品,重度合约、DeFi用户仅OKX能满足完整需求。
方案3:中东、东南亚越南/菲律宾跨境用户(优先币安)
币安本地C2C法币通道最完善,小额跨境汇款、现货小额交易体验最优,新兴市场本地支付渠道覆盖远超另外两家平台。
方案4:新加坡、泰国Web3与合约重度玩家(OKX)
东南亚发达区域OKX全功能无阉割,MPC钱包、批量转账、空投交互工具完整开放,同时合规资质齐全,无功能下线风险。
六、2026下半年全球合规赛道格局预判
- 欧盟市场马太效应加剧:MiCA持续收紧审核,无全品类MiCA牌照的币安将进一步流失欧洲衍生品用户,OKX抢占欧洲合约、Web3增量市场;
- 美国市场格局固化:Coinbase持续垄断北美机构业务,币安、OKX短期难以取得全美零售完整牌照,北美衍生品赛道持续空白;
- 中东、东南亚成为三大平台争夺核心增量:迪拜、新加坡加密监管持续放宽,三家平台将持续追加本地牌照投入,C2C、Web3成为差异化竞争核心;
- 合规成为交易平台硬性准入门槛,无对应区域牌照的平台将逐步关停属地服务,用户跨区域使用平台将面临功能屏蔽、账户风控限制。
结语
2026年MiCA等全球统一加密监管落地,标志行业彻底告别无监管野蛮生长,牌照数量、监管覆盖区域、产品开放权限三大维度直接决定平台属地可用性与交易体验。
Coinbase依靠全美完整零售牌照牢牢占据北美机构现货赛道,但衍生品、Web3功能大幅受限;币安凭借海量新兴市场碎片化牌照,在中东、东南亚跨境C2C、现货领域具备天然优势,欧盟合规短板持续凸显;OKX依托全球首批MiCA全品类牌照构建欧洲护城河,实现现货、高杠杆合约、Web3钱包一体化完整开放,全球化均衡合规优势突出。
对于交易者而言,选择平台不能只看交易量与手续费,必须结合自身居住属地、交易需求匹配对应合规资质:美国用户优先Coinbase,欧盟合约与DeFi用户首选OKX,东南亚、中东跨境汇款散户适配币安。随着2026下半年全球监管持续收紧,属地无合规牌照的平台会逐步限制账户功能,依托持牌平台开展交易,才能规避账户冻结、资产受限、功能下线等合规风险。在全球加密合规分化的新阶段,看懂三大交易所三维合规差异,是安全、稳定参与数字资产交易的前置基础。